
Mieten vs. Kaufen: Ihr Break-even-Jahr finden
Miet- und Kaufkosten, monatliche Eigentümerausgaben und Break-even-Zeitrahmen vergleichen – bevor Sie unterschreiben oder ein Angebot machen.
Table of contents
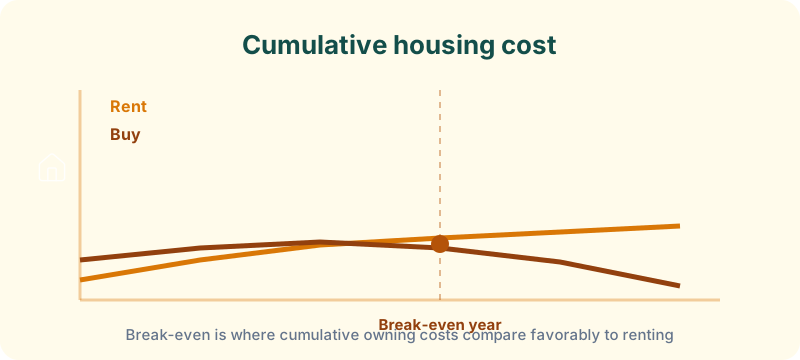
Ihr Break-even-Jahr bei Mieten vs. Kaufen ist der Horizont, ab dem kumulative Eigentümerkosten (Hypothek, Steuern, Versicherung, Instandhaltung, Transaktionskosten) die Mietkosten unterbieten können – bei Ihren lokalen Zahlen und geplanter Verweildauer. Mieten ist kein „Geld verbrennen”, Kaufen baut nicht automatisch Vermögen auf.
Vergleichen Sie Gesamtkosten über die geplante Verweildauer, nicht nur Hypothekenrate vs. Miete. Nutzen Sie das kostenlose Mieten-vs.-Kaufen-Tool von Budget Planner HQ, dann prüfen Sie im Budget-Planer, ob die monatliche Rate noch passt.
Eigentum kostet mehr als die Hypothek
Eigentümer zahlen Tilgung, Zinsen, Grundsteuer, Gebäudeversicherung, Instandhaltung und Transaktionskosten beim Kauf und Verkauf. Nur Miete vs. Rate zu vergleichen, verzerrt die Rechnung zugunsten des Kaufs.
Oft unterschätzte laufende Kosten:
- Instandhaltung: 1–2 % des Immobilienwerts pro Jahr. Ältere Objekte höher.
- Grundsteuer: regional unterschiedlich, kann nach Kauf steigen
- Hausgeld/WEG: üblich bei Eigentumswohnungen
- Kaufnebenkosten: in Deutschland oft 10–15 % (Grunderwerbsteuer, Notar, Makler)
- Verkaufskosten: Maklerprovision und Steuern beim Verkauf
Eingaben, die die Antwort ändern
Schätzen Sie:
- Monatliche Miete für vergleichbare Wohnung (Lage, Zimmer, Pendel)
- Kaufpreis und Eigenkapital
- Zinssatz und Laufzeit (oft 15–30 Jahre in Deutschland)
- Jährliche Grundsteuer und Instandhaltung
- Geplante Verweildauer: entscheidend für Break-even
Durch das Mieten-vs.-Kaufen-Tool laufen lassen. Tool-Anleitung für Eingabedefinitionen.
Break-even-Jahre interpretieren
Break-even ist die ungefähre Zeit, bis kumulative Eigentümerkosten günstiger als Mieten wirken. Kurze Verweildauer begünstigt meist Mieten – Kaufnebenkosten und Verkaufsgebühren fressen frühe Eigenkapitalbildung.
Wenn monatliche Eigentümerkosten Miete übersteigen und das Budget sprengen: nicht strecken. Wohnen muss in den Gesamtplan mit Budget-Planer passen.
Rechenbeispiel: 1.400 € Miete vs. 380.000 € Kauf
Vergleichbare Wohnung: Miete 1.400 €/Monat, Kaufpreis 380.000 €, 10 % Eigenkapital (38.000 €), 3,8 % Annuität 25 Jahre, Grundsteuer 1.200 €/Jahr, Versicherung 400 €/Jahr, Instandhaltung 1,5 %/Jahr.
Geschätzte monatliche Eigentümerkosten:
| Kosten | Monatlich ca. |
|---|---|
| Tilgung & Zinsen | ~1.850 € |
| Grundsteuer | 100 € |
| Versicherung | 33 € |
| Instandhaltung (1,5 %) | 475 € |
| Gesamt | ~2.458 € |
Eigentum übersteigt Miete um ca. 1.058 €/Monat vor Kaufnebenkosten (~38.000–57.000 €) und späteren Verkaufskosten.
Bei 3 Jahren Verweildauer übersteigen Mehrkosten plus Transaktionen oft jeden Eigenkapitalgewinn. Mieten kann günstiger sein. Bei 10+ Jahren können Wertsteigerung und Tilgung umdrehen – Wertsteigerung ist nicht garantiert.
Wenn Mieten gewinnt: Differenz mit Sparziel-Planer in andere Ziele investieren.
Wann Mieten sinnvoll ist
- Umzug innerhalb von 3–5 Jahren möglich
- Instandhaltung würde Cashflow stressen
- Flexibilität für Karriere oder Familie nötig
- Eigentümerkosten weit über Miete in der Region
- Notgroschen oder teure Schulden noch im Aufbau
Wann Break-even-Analyse nicht passt
- Förderungen/KfW: verändern Anfangsmathe
- Renovierung mit Eigenleistung: nicht immer erfasst
- Steuervorteile dominieren: AfA und Absetzbarkeit hängen von persönlicher Situation ab
- Primär nicht-finanzielle Gründe: Schulbezirk, Familiennähe – Rechner kann das nicht bepreisen
Häufige Break-even-Fehler
- Listenpreis statt tatsächlichem Angebot
- Mietsteigerung ignorieren – 3–4 % p.a. ändert Vergleich
- Verkauf zum Höchstpreis annehmen
- Cash-Reserven vergessen – leeres Konto nach Eigenkapital erhöht Risiko
- Break-even als Garantie – Modell basiert auf Annahmen
Mini-FAQ
Gutes Break-even-Jahr? Viele brauchen 7–10+ Jahre. Kürzer begünstigt oft Mieten.
Beleihungsauslauf unter 80 %? Weniger Eigenkapital kann höhere monatliche Kosten bedeuten.
Mehr Eigenkapital immer besser? Senkt Rate, bindet aber Cash mit Opportunitätskosten.
Mieten und Differenz investieren? Ja – viele Mieter bauen so Vermögen auf.
Nächster Schritt
Wenn Kaufen auf dem Papier passt: mehr Eigenkapital sparen, Tool neu rechnen. Wenn Mieten gewinnt: Differenz sparen oder Schulden tilgen. Vor Angebot: volle Wohnkosten in nachhaltiges Budget. 50/30/20-Leitfaden setzt die Obergrenze.