
Die 50/30/20-Budgetregel für Einsteiger erklärt
Lernen Sie, wie die 50/30/20-Regel Nettoeinkommen auf Bedürfnisse, Wünsche und Sparen aufteilt – und testen Sie Ihre Verteilung mit kostenlosen Tools.
Table of contents
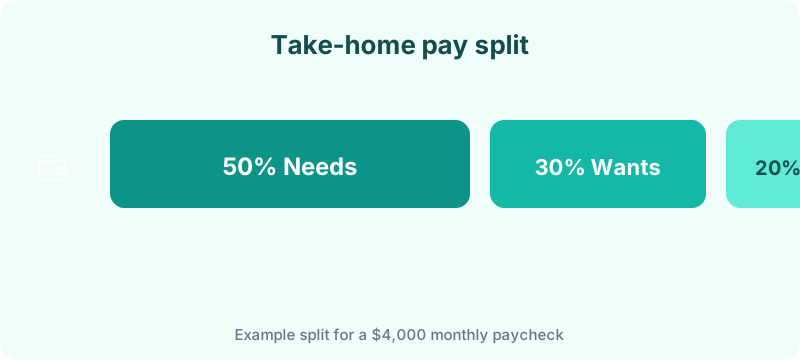
Die 50/30/20-Regel teilt das Nettoeinkommen grob in 50 % Bedürfnisse, 30 % Wünsche und 20 % Sparen oder zusätzlichen Schuldenabbau. Sie ist ein einsteigerfreundlicher Ausgangspunkt – kein starres Gesetz – bekannt geworden durch Elizabeth Warren und Amelia Warren Tyagi (All Your Worth) und weltweit in Finanzbildungsprogrammen.
Dieser Leitfaden definiert jede Kategorie, zeigt ein Gehaltsbeispiel und erklärt, wie Sie Ihre Verteilung mit kostenlosen Budget Planner HQ-Tools testen – ohne Konto.
Was die 50/30/20-Regel bedeutet
Die Regel gilt für Nettoeinkommen – was auf dem Girokonto landet, nicht das Bruttogehalt im Arbeitsvertrag.
- 50 % Bedürfnisse: Wohnen, Nebenkosten, Lebensmittel, Versicherungen, Mindestschuldenraten und andere unverzichtbare Kosten
- 30 % Wünsche: Essen gehen, Hobbys, Abos, Reisen, freiwillige Upgrades
- 20 % Sparen und Extra-Schuldenabbau: Notgroschen, Altersvorsorge über Arbeitgeberanteil hinaus, Zahlungen über das Minimum auf teure Schulden
Die Regel ist eine Richtung, kein Gesetz. Teure Städte, Studienkredite oder ein Einkommen für mehrere Personen erfordern manchmal vorübergehend 60/25/15. Der Punkt: Sehen Sie, ob Fixkosten das Sparen verdrängen, bevor Sie sich „Disziplin” vorwerfen.
Mit echten Zahlen starten
Ziehen Sie drei Monate Kontoauszüge. Kategorisieren Sie ehrlich, inkl. Bargeld und jährlicher Abos (÷ 12). Übersteigen Bedürfnisse 50 %, ist das nützliche Info – ob Fixkosten, Wünsche oder temporäre Schuldentilgung angepasst werden muss.
Nutzen Sie den Ausgaben-Analysator für einen schnellen Check. Details in der Monatsbudget-Vorlage . Schritt-für-Schritt: Budget-Planer-Anleitung.
Bewussten Monatsplan bauen
Weisen Sie im Budget-Planer jedem Euro eine Rolle zu: Fix, variabel, geplantes Sparen. Positiver Überschuss = Plan passt. Negativ = anpassen vor Monatsbeginn.
Sparanteil automatisieren
Zahlen Sie sich zuerst per Dauerauftrag am Gehaltstag. Der 20 %-Block wird Standard statt Rest. Automatisierung ist einer der zuverlässigsten Wege zu liquiden Rücklagen.
Häufige Fehler
- Unregelmäßige Kosten ignorieren: Wartung, Geschenke, Jahresversicherung in Rücklagen unter Bedürfnisse.
- Mit anderen vergleichen: Lebensphase und Wohnort ändern die Mathematik.
- Vom Brutto budgetieren: Netto verwenden – ggf. Gehaltsanalysator-Anleitung.
- Mindestschulden als Sparen zählen
- Wünsche zu niedrig setzen: Unrealistisch scheitert in Woche zwei.
Praxisbeispiel: 3.800 € Netto
| Kategorie | Ziel % | Betrag |
|---|---|---|
| Bedürfnisse | 50 % | 1.900 € |
| Wünsche | 30 % | 1.140 € |
| Sparen & Schulden | 20 % | 760 € |
Bedürfnisse z. B.: Miete 1.250 €, Nebenkosten 110 €, Lebensmittel 340 €, Kfz-Versicherung 75 €, Studienkredit-Minimum 125 € = 1.900 €.
Wünsche 1.140 €: Streaming 40 €, Essen gehen 270 €, Fitness 55 €, Hobbys 140 €, Reise-Puffer 635 €.
760 € Sparen: 450 € Notgroschen, 180 € Extra auf Karte, 130 € Altersvorsorge.
Steigt die Miete auf 1.350 €, sehen Sie den Trade-off: Wünsche kürzen, Sparen pausieren oder Wohnung anpassen.
Vage Wünsche? Im Lifestyle-Kostenplaner Essen gehen, Reisen und Freizeit als Einkommensanteil sehen.
Wann 50/30/20 nicht passt
- Teure Miete: allein oft über 30 % Netto
- Aggressive Schuldentilgung: 30 %+ auf Schulden ist kurzfristig valide
- Schwankendes Einkommen: vom konservativen Monatsmittel planen
- Ein Verdiener mit Kindern: Kita, höhere Lebensmittel – eigene Aufteilung
Nutzen Sie Prozente als Diagnose, nicht als Note.
Mini-FAQ
Miete allein 40 % – geht 50/30/20? Ja als Diagnose. Bedürfnisse > 50 % → Wünsche kürzen, Wohnung prüfen oder temporär 60/25/15.
Zählt betriebliche Altersvorsorge zu den 20 %? Eigene Beiträge und Arbeitgeberzuschuss ja, wenn sie echtes Sparen darstellen. Bereits abgezogene Lohnanteile in der Gesamtsparquote berücksichtigen.
Lebensmittel Bedürfnis oder Wunsch? Supermarkt = Bedürfnis. Restaurant und Lieferdienst = Wunsch.
Wie oft neu rechnen? Vierteljährlich oder nach Gehaltserhöhung, Umzug, neuer Schuld.
Quellen
- Warren, E., & Warren Tyagi, A. (2005). All Your Worth. Free Press.
Nächste Schritte
Vierteljährlich oder nach großen Änderungen prüfen. Passt 50/30/20, Sparrate erhöhen oder Überschuss einem Ziel zuweisen. Ein Budget ist kein Strafprogramm – es ist ein Feedback-Loop für das, was zählt.