
Kira mı Satın Alma mı: Başa Baş Yılınızı Nasıl Bulursunuz
Bir kira sözleşmesi imzalamadan veya teklif vermeden önce kira ve satın alma maliyetlerini, aylık sahiplik giderlerini ve başa baş zaman çizelgesini karşılaştırın.
Table of contents
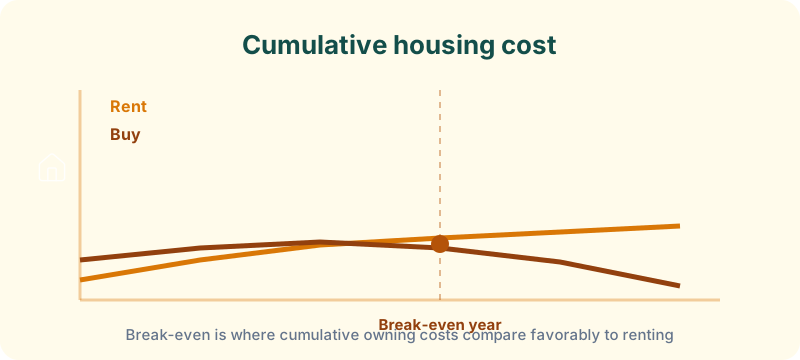
Kira ve satın alma başa baş yılınız, yerel rakamlarınıza ve ne kadar kalacağınıza bağlı olarak, kümülatif sahiplik maliyetlerinin (konut kredisi, vergiler, sigorta, bakım ve işlem maliyetleri) kira maliyetinin altına düşebileceği ufuk noktasıdır. Kiralamak “parayı çöpe atmak” değildir ve satın almak otomatik olarak servet oluşturmaz.
Beklenen kalış süreniz boyunca toplam maliyetleri karşılaştırın, yalnızca konut kredisi taksiti ile kira arasında değil. Budget Planner HQ’nun ücretsiz kira ve satın alma karar aracıyla senaryoları test edin, ardından teklif vermeden veya kira sözleşmesini yenilemeden önce aylık ödemenin hâlâ bütçe planlayıcı nıza uyduğunu doğrulayın.
Sahiplik konut kredisinden daha pahalıdır
Ev sahipleri anapara, faiz, emlak vergisi, konut sigortası, bakım ve alım-satım işlem maliyetlerini öder. Kirayı yalnızca konut kredisi taksitiyle karşılaştırmak, daha ucuz olmadığında bile matematiği satın almaya kaydırır.
İlk kez alıcıların çoğunun hafife aldığı sürekli maliyetler:
- Bakım ve onarımlar: yıllık ev değerinin %1-2’si bütçeleyin. Eski evler daha yüksek maliyetlidir.
- Emlak vergisi: konuma göre geniş farklılık gösterir ve satın alma sonrası artabilir
- Aidat ve site yönetim ücretleri: apartman ve site projelerinde yaygındır
- Satın alma işlem maliyetleri: genellikle satın alma fiyatının %2-5’i
- Satış maliyetleri: emlakçı komisyonları ve devir vergileri
Konut maliyeti verileri bölgesel olarak geniş farklılık gösterir. Ulusal ortalamalar mahallenize uymayacaktır.
Cevabı değiştiren girdiler
Karar vermeden önce şunları tahmin edin:
- Benzer bir ev için aylık kira (aynı mahalle, oda sayısı, ulaşım)
- Satın alma fiyatı ve peşinat
- Konut kredisi faiz oranı ve vadesi (10-15 yıl yaygındır; piyasa koşullarına göre değişir)
- Yıllık emlak vergisi ve bakım
- Kalma planladığınız yıl sayısı: başa baş için kritik
Bunları kira ve satın alma karar aracı ndan geçirin. Girdi tanımları için kira ve satın alma karar aracı rehberimize bakın.
Başa baş yıllarını yorumlama
Başa baş, girdilerinize göre kümülatif sahiplik maliyetlerinin kiralamayla olumlu şekilde hizalanmaya başladığı yaklaşık zamandır. Kısa kalış planları genellikle kiralamayı tercih eder çünkü işlem maliyetleri ve satış ücretleri erken öz sermayeyi tüketir.
Aylık sahiplik maliyeti kirayı aşıyorsa ve bütçenizi zorluyorsa, kendinizi germeyin. Konut, bütçe planlayıcı ile oluşturulmuş daha geniş bir planın içine sığmalıdır. Bakımını karşılayamayacağınız bir ev yükümlülük olur, varlık değil.
Çalışma örneği: 18.000₺ kira vs 4.800.000₺ satın alma
Kira 18.000₺/ay olan ve satın alma fiyatı 4.800.000₺, peşinat %10 (480.000₺), %2,5 faizli 10 yıllık konut kredisi, yıllık 12.000₺ emlak vergisi, yıllık 8.000₺ sigorta ve yıllık %1,5 bakım olan benzer bir ev düşünün.
Yaklaşık aylık sahiplik maliyetleri:
| Maliyet | Aylık tahmin |
|---|---|
| Anapara ve faiz | ~42.500₺ |
| Emlak vergisi | 1.000₺ |
| Sigorta | 670₺ |
| Bakım (%1,5/yıl) | 6.000₺ |
| Toplam aylık yük | ~50.170₺ |
Aylık sahiplik, kapanış maliyetleri (~120.000₺-240.000₺ peşin) ve nihai satış giderleri hesaba katılmadan kirayı yaklaşık 32.170₺ aşıyor.
3 yıl kalmayı planlıyorsanız, kümülatif ek sahiplik maliyeti artı işlem ücretleri genellikle kazanılan öz sermayeyi aşar. Saf nakit akışı matematiğinde kiralamak daha ucuz olabilir. 10+ yılda değer artışı ve anapara ödemesi sonucu tersine çevirebilir, ancak değer artışı garanti değildir. Araç, her iki senaryoyu da test etmenizi sağlar.
Kiralama zaman çizelgeniz için kazanıyorsa, aylık farkı tasarruf hedefi planlayıcı ile diğer hedeflere yatırın.
Kiralamanın mantıklı olduğu durumlar
- Üç ila beş yıl içinde taşınabilirsiniz
- Bakım nakit akışını zorlar
- Kariyer veya aile değişiklikleri için esneklik gerekir
- Yerel fiyatlar sahiplik maliyetlerinin kiradan çok üstünde olduğunu gösterir
- Hâlâ acil fon oluşturuyorsunuz veya yüksek faizli borç ödüyorsunuz
Başa baş analizinin uygulanmadığı durumlar
Kira-satın alma hesaplayıcıları istikrarlı planları olan rasyonel aktörler varsayar. Şu durumlarda zorlanırlar:
- Önemli sübvansiyon veya özel programlara hak kazanıyorsunuz: peşinat desteği ön maliyet matematiğini değiştirir.
- Agresif yenileme yapıyorsunuz: emek öz sermayesi ve iyileştirme maliyetleri her zaman yakalanmaz.
- Vergi avantajları durumunuzu domine ediyor: konut kredisi faiz indirimi bireysel vergi beyannamesi ve mevzuata bağlıdır.
- Öncelikle finansal olmayan nedenlerle alıyorsunuz: okul bölgeleri, aile yakınlığı veya istikrarın değeri hesaplayıcılar fiyatlayamaz.
Başa başı yaşam tarzı ihtiyaçları ve genel finansal sağlıkla birlikte bir girdi olarak kullanın.
Başa baş analizinde yaygın hatalar
- Liste fiyatı yerine gerçek teklif fiyatı kullanmak. Küçük fiyat değişiklikleri aylık maliyetleri ve öz sermaye birikimini kaydırır.
- Kira artışını göz ardı etmek. Kiralar yıllık %15-25 artıyorsa karşılaştırma zamanla değişir.
- Zirve değerde satacağınızı varsaymak. Piyasalar düzelir. Düz veya mütevazı değer artışıyla test edin.
- Nakit rezervlerini unutmak. Peşinat için tasarrufları boşaltmak, matematik satın almayı desteklese bile finansal riski artırır.
- Başa başı garanti olarak görmek. Kontrol ettiğiniz varsayımlara dayanan bir modeldir.
Mini-SSS
İyi bir başa baş yılı nedir? Birçok alıcı sahipliğin kiralamayı toplam maliyette geçmesi için 5-7+ yıla ihtiyaç duyar. Daha kısa ufuklar genellikle kiralamayı tercih eder.
Düşük peşinatlı konut kredisi sigortasını dahil etmeli miyim? Evet, peşinat %20’nin altındaysa. DASK ve konut kredisi sigortası aylık sahiplik maliyetine eklenir.
Daha büyük peşinat her zaman yardımcı olur mu? Aylık maliyetleri ve ödenen faizi düşürür, ancak başka yerde getiri elde edebilecek nakdi de bağlar. Araç fırsat maliyetini modelleyebilir.
Kiralayıp farkı yatırabilir miyim? Evet. Tutarlı yatırım yapan birçok kiracı ev sahibi olmadan servet oluşturur. Karşılaştırma kiracıların tasarruflarla ne yaptığını içermelidir.
Sıradaki adım
Satın alma kağıt üzerinde uygun görünüyorsa, aylık maliyetleri azaltmak için daha büyük peşinat biriktirin ve aracı yeniden çalıştırın. Kiralama kazanıyorsa, konut maliyeti farkını tasarrufa veya borç ödemesine yönlendirin. Herhangi bir tekliften önce tam konut ödemenizin sürdürülebilir bir bütçe içinde olduğunu doğrulayın. 50/30/20 bütçe rehberimiz bu tavanı belirlemenize yardımcı olur.