
Yeni başlayanlar için 50/30/20 bütçe kuralı açıklaması
50/30/20 bütçesinin net geliri ihtiyaçlar, istekler ve tasarruflar arasında nasıl böldüğünü öğrenin ve ücretsiz bütçeleme araçlarıyla bölünmenizi test edin.
Table of contents
50/30/20 bütçesi, vergi sonrası (net) geliri kabaca %50 ihtiyaçlar, %30 istekler ve %20 tasarruf veya ekstra borç ödemesine böler. Bu, Elizabeth Warren ve Amelia Warren Tyagi’nin All Your Worth kitabında popülerleştirilen ve dünya çapında finansal okuryazarlık programları tarafından yankılanan yeni başlayanlar için uygun bir başlangıç noktasıdır—katı bir yasa değil.
Bu kılavuz her kovayı tanımlar, bir maaş çeki örneğinden geçer ve hesap oluşturmadan ücretsiz Budget Planner HQ araçlarıyla (aylık bütçe şablonu ve bütçe planlayıcı) bölünmenizi nasıl test edeceğinizi gösterir.
50/30/20 kuralının anlamı
Kural, vergi sonrası gelir için geçerlidir, yani iş teklifi mektubundaki brüt maaşınız değil, gerçekte vadesiz hesabınıza yatan tutar.
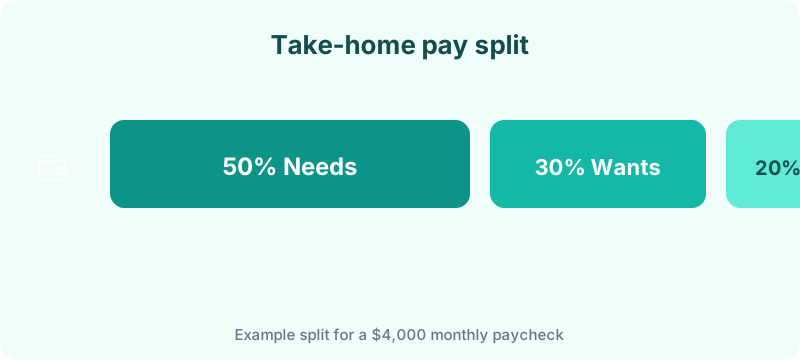
- %50 ihtiyaçlar: konut, faturalar, market, sigorta, asgari borç ödemeleri ve ciddi sonuçlar olmadan atlayamayacağınız diğer maliyetler
- %30 istekler: dışarıda yemek, hobiler, abonelikler, seyahat ve isteğe bağlı yükseltmeler
- %20 tasarruf ve ekstra borç ödemesi: acil durum fonu katkıları, işveren eşleşmesinin ötesinde emeklilik tasarrufları ve yüksek faizli borç üzerindeki asgari üzerindeki ödemeler
Kural bir yön, yasa değil. Yüksek maliyetli şehirler, öğrenci kredileri veya bakmakla yükümlü olunan kişileri destekleyen tek gelir, geçici bir 60/25/15 bölünmesi gerektirebilir. Amaç, kendinizi “kötü disiplin” için suçlamadan önce temel ihtiyaçların tasarrufu kalabalıklaştırıp kalabalıklaştırmadığını görmektir.
Gerçek rakamlarınızla başlayın
Üç aylık banka ve kart ekstrelerini çekin. Nakit çekimleri ve aylık olarak proralanan yıllık abonelikleri dahil olmak üzere her işlemi dürüstçe kategorize edin. İhtiyaçlarınız %50’yi aşıyorsa, bu yararlı bir veridir. Size sabit maliyetleri azaltmak, istekleri kırpmak veya borç öderken geçici bir bölünmeyi kabul etmek gerekip gerekmediğini söyler.
Hızlı bir gelir-gider kontrolü için toplamlarınızı Harcama Analizörü nden geçirin. Ardından kategorileri aylık bütçe şablonu nda bölün. Tam bir plan oluşturmanın adım adım kılavuzu için aylık bütçe planlayıcı kılavuzumuza bakın.
Bilinçli bir aylık plan oluşturun
Bölünmenizi öğrendikten sonra, bütçe planlayıcı da her lirayı bir role atayın: sabit maliyetler, değişken harcama ve planlı tasarruflar. Pozitif aylık fazlalık, planın uyduğu anlamına gelir. Negatif sayı, ay başlamadan önce ayarlamak anlamına gelir—fazla harcadıktan sonra değil.
Tasarruf dilimini otomatikleştirin
Maaş gününde transferleri planlayarak kendinize önce ödeme yapın. Tasarruflar vadesiz hesabınızdan otomatik olarak ayrıldığında, %20 kovası düşünceden sonra değil varsayılan olur. Araştırma sürekli olarak daha yüksek likit tasarrufa sahip hanelerin daha düşük finansal stres bildirdiğini bulur. Otomasyon, bu tamponu oluşturmanın en güvenilir yollarından biridir.
Kaçınılması gereken yaygın hatalar
- Düzensiz giderleri görmezden gelmek: araba bakımı, hediyeler ve yıllık sigorta primleri ihtiyaçlar kovasının içinde bir ihtiyat fonunda yaşamalıdır.
- Bölünmenizi başka birininki ile karşılaştırmak: yaşam aşaması, gelir istikrarı ve yerel yaşam maliyeti matematiği değiştirir.
- Brüt maaştan bütçe yapmak: her zaman net geliri kullanın. Net rakamınızdan emin değilseniz, önce maaş çekinizi maaş dağılım analizörü kılavuzundan geçirin.
- Asgari borç ödemelerini tasarruf olarak ele almak: asgari kredi kartı ve kredi ödemeleri, bakiyeler bitene kadar ihtiyaçlara aittir.
- “Disiplinli” hissetmek için istekleri çok düşük belirlemek: gerçekçi olmayan bir istekler kovası iki hafta sonra başarısız olur. Gerçek yaşam için bütçe yapın, sonra kademeli olarak kırpın.
Çalışma örneği: Aylık ₺37.000 net gelir
Hanenizin vergiler ve bordro kesintilerinden sonra ayda ₺37.000 yatırdığını varsayalım.
| Kova | Hedef % | Lira tutarı |
|---|---|---|
| İhtiyaçlar | %50 | ₺18.500 |
| İstekler | %30 | ₺11.100 |
| Tasarruf ve borç | %20 | ₺7.400 |
Gerçekçi bir ihtiyaçlar dökümü şöyle görünebilir: kira ₺12.300, faturalar ₺1.050, market ₺3.350, araba sigortası ₺700, asgari öğrenci kredisi ₺1.100. Bu, tam hedefte ₺18.500’e ulaşır.
₺11.100’daki istekler akış platformlarını (₺400), dışarıda yemek (₺2.600), spor salonu (₺530), hobileri (₺1.370) ve seyahat veya eğlence için ₺6.200 tamponu kapsayabilir.
₺7.400 tasarruf dilimi, bir acil durum fonuna ₺4.400, bir kredi kartına fazladan ₺1.750 ve bir emeklilik hesabına ₺1.250’ye bölünebilir. Kira yükseldiği için ihtiyaçlar ₺20.600 çalıştırırsa, artık değiş tokuşu açıkça görürsünüz: istekleri kırpın, bazı tasarrufları geçici olarak duraklatın veya bir konut ayarlaması arayın.
İstekler kovasınız belirsiz hissediyorsa, isteğe bağlı harcamaları gelirin bir payı olarak görmek için yaşam tarzı maliyet planlayıcı da yemek, seyahat ve eğlenceyi haritalayın. En fazla alanı hangi isteklerin tükettiğini bildiğinizde %30 hedefine ulaşmak daha kolaydır.
50/30/20 kuralı ne zaman geçerli değildir
Bu çerçeve nispeten istikrarlı gelir ve orta sabit maliyetleri varsayar. Şu durumlarda uygun olmayabilir:
- Yüksek maliyetli konutta ise: birçok büyük şehirde tek başına kira veya ipotek, kendi hatanız olmadan ihtiyaçları %50’nin üzerine iterek net gelirin %30’unu aşabilir.
- Agresif bir şekilde borç ödüyorsanız: borç ödemesine %30 veya daha fazla yönlendirmek, %20 tasarruf üst sınırını geçici olarak kıran geçerli bir kısa vadeli stratejidir.
- Geliriniz çok değişkense: serbest çalışanlar ve komisyon kazananlar en iyi ayınızdan değil, muhafazakar bir aylık temel çizgiden bütçe yapmalıdır.
- Tek gelirle bakmakla yükümlü olunan kişileri kapsıyorsanız: çocuk bakımı, tıbbi maliyetler ve daha büyük market faturaları genellikle özel bir bölünme gerektirir.
Bu durumlarda, yüzdeleri bir not olarak değil, tanı olarak kullanın. Amaç görünürlüktür, mükemmellik değil.
Mini SSS
Kiram tek başına net gelirin %40’ı ise 50/30/20 kullanabilir miyim? Evet, bir tanı olarak. İhtiyaçlar kovasınız %50’yi aşacak, bu da size istekleri kırpmak, konut ayarlamaları aramak veya stabilize olurken 60/25/15 gibi geçici bir bölünmeyi kabul etmek gerektiğini söyler. Kural değiş tokuşları açıkça gösterir; değerinizi derecelendirmez.
%20 tasarruf kovası işyeri emeklilik katkılarını içerir mi? İşveren eşleşmesini ve kendi emeklilik katkılarınızı net gelirden geliyorlarsa veya yeni tasarrufları temsil ediyorlarsa %20’ye doğru sayın. Depozitenizden zaten kaldırılan bordro kesintileri, toplam tasarruf oranını ölçtüğünüzde resmin bir parçasıdır.
Market ihtiyaç mı yoksa istek mi olmalı? Market ihtiyaçtır. Restoran yemekleri ve teslimat isteklerdir. İkisini de karıştıran bir market hattınız varsa, aylık bütçe şablonunuzda farkı bölün.
Bölünmemi ne sıklıkla yeniden hesaplamalıyım? Üç ayda bir veya herhangi bir zam, iş değişikliği, taşınma veya yeni borçtan sonra tekrar ziyaret edin. ₺33.500 net gelirde işe yarayan bir bölünme, gelirle birlikte yaşam tarzı genişlediyse ₺37.000’de bozulabilir.
Kaynaklar ve referanslar
- Warren, E., & Warren Tyagi, A. (2005). All Your Worth: The Ultimate Lifetime Money Plan. Free Press. 50/30/20 çerçevesinin orijinal popülerleştirmesi.
Bundan sonra ne yapmalı
Bölünmenizi üç ayda bir veya herhangi bir büyük gelir veya konut değişikliğinden sonra tekrar ziyaret edin. 50/30/20 çerçevesi uyduğunda, planlı tasarrufları artırın veya fazlalığı adlandırılmış bir hedefe yönlendirin. Bütçe bir ceza değildir. Önemli olana fon sağlamanıza yardımcı olan bir geri bildirim döngüsüdür.