
Sewa vs Beli: Cara Menemukan Tahun Break-Even Anda
Bandingkan biaya sewa vs beli, pengeluaran kepemilikan bulanan, dan timeline break-even sebelum Anda menandatangani sewa atau membuat penawaran.
Table of contents
Tahun break-even sewa vs beli Anda adalah horizon di mana biaya kepemilikan kumulatif (KPR, pajak, asuransi, perawatan, dan biaya transaksi) mungkin lebih rendah dari biaya sewa—berdasarkan angka lokal Anda dan berapa lama Anda akan tinggal. Sewa bukan “membuang uang,” dan membeli bukan otomatis membangun kekayaan.
Bandingkan total biaya selama masa tinggal yang Anda harapkan, bukan hanya pembayaran KPR versus sewa saja. Gunakan alat keputusan sewa vs beli gratis dari Budget Planner HQ untuk menguji berbagai skenario, lalu konfirmasikan pembayaran bulanan masih sesuai dengan budget planner Anda sebelum Anda membuat penawaran atau memperpanjang sewa.
Biaya kepemilikan lebih dari sekadar KPR
Pemilik rumah membayar pokok, bunga, Pajak Bumi dan Bangunan (PBB), asuransi properti, perawatan, dan biaya transaksi saat beli dan jual. Membandingkan sewa dengan pembayaran KPR saja akan memiringkan matematika ke arah membeli bahkan ketika itu tidak lebih murah.
Biaya berkelanjutan yang sering diremehkan pembeli pertama kali:
- Perawatan dan perbaikan: anggarkan 1-2% dari nilai rumah per tahun. Rumah lama biasanya lebih tinggi.
- PBB: bervariasi luas menurut lokasi dan dapat naik setelah pembelian
- Iuran pengelola gedung: umum di apartemen dan perumahan
- Biaya penutupan saat pembelian: sering 2-5% dari harga pembelian (BPHTB, notaris, AJB)
- Biaya penjualan: komisi agen dan pajak transfer saat Anda keluar
Data biaya perumahan menunjukkan variasi regional yang luas. Rata-rata nasional tidak akan cocok dengan lingkungan Anda.
Input yang mengubah jawaban
Sebelum Anda memutuskan, estimasi:
- Sewa bulanan untuk rumah yang sebanding (lingkungan sama, kamar tidur, lokasi kerja)
- Harga pembelian dan uang muka
- Suku bunga KPR dan jangka waktu (KPR 15-20 tahun umum di Indonesia)
- PBB tahunan lokal dan perawatan
- Tahun Anda berencana tinggal: kritis untuk break-even
Jalankan ini melalui rent vs buy decision tool . Lihat panduan alat keputusan sewa vs beli kami untuk definisi input.
Menafsirkan tahun break-even
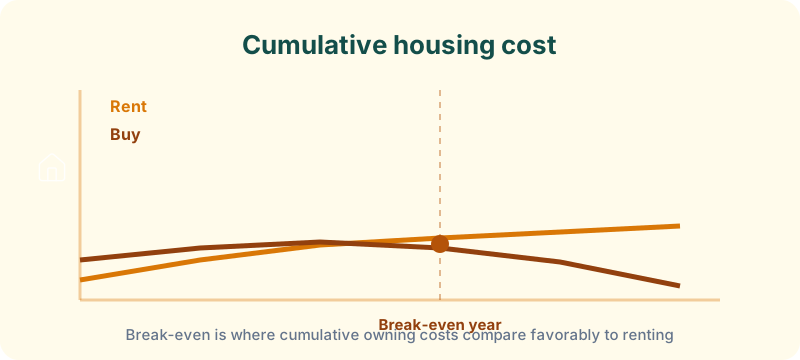
Break-even adalah waktu perkiraan sebelum biaya kepemilikan kumulatif selaras dengan baik dibandingkan sewa, berdasarkan input Anda. Masa tinggal yang lebih pendek biasanya mendukung sewa karena biaya penutupan dan biaya penjualan menghabiskan ekuitas awal.
Jika biaya kepemilikan bulanan melebihi sewa dan membebani anggaran Anda, jangan memaksakan. Perumahan harus sesuai di dalam rencana yang lebih luas yang dibangun dengan budget planner . Rumah yang tidak mampu Anda rawat menjadi liabilitas, bukan aset.
Contoh kerja: Sewa Rp33.000.000 vs pembelian Rp5.700.000.000
Pertimbangkan rumah sebanding di mana sewa adalah Rp33.000.000/bulan dan harga pembelian adalah Rp5.700.000.000 dengan uang muka 10% (Rp570.000.000), KPR 15 tahun dengan bunga 8%, PBB tahunan Rp12.000.000, asuransi tahunan Rp6.000.000, dan perawatan 1,5% per tahun.
Perkiraan biaya kepemilikan bulanan:
| Biaya | Estimasi bulanan |
|---|---|
| Pokok & bunga | ~Rp49.500.000 |
| PBB | Rp1.000.000 |
| Asuransi | Rp500.000 |
| Perawatan (1,5%/tahun) | Rp7.125.000 |
| Total biaya bulanan | ~Rp58.125.000 |
Kepemilikan bulanan melebihi sewa sekitar Rp25.125.000 sebelum memperhitungkan biaya penutupan (~Rp170.000.000-Rp285.000.000 di muka: BPHTB, notaris, AJB) dan akhirnya biaya penjualan.
Jika Anda berencana tinggal 3 tahun, biaya kepemilikan ekstra kumulatif ditambah biaya transaksi sering melebihi ekuitas apa pun yang diperoleh. Sewa mungkin lebih murah dalam matematika arus kas murni. Pada 10+ tahun, apresiasi dan pembayaran pokok dapat membalikkan hasil, tetapi apresiasi tidak dijamin. Alat ini memodelkan input spesifik Anda sehingga Anda dapat menguji kedua skenario.
Jika sewa menang untuk timeline Anda, investasikan perbedaan bulanan untuk tujuan lain menggunakan savings goal planner .
Kapan sewa masuk akal
- Anda mungkin pindah dalam tiga hingga lima tahun
- Perawatan akan membebani arus kas
- Anda membutuhkan fleksibilitas untuk perubahan karir atau keluarga
- Harga lokal menyiratkan biaya kepemilikan jauh di atas sewa
- Anda masih membangun dana darurat atau membayar utang dengan bunga tinggi
Kapan analisis break-even tidak berlaku
Kalkulator sewa-vs-beli mengasumsikan aktor rasional dengan rencana stabil. Mereka kesulitan ketika:
- Anda memenuhi syarat untuk subsidi substansial atau program khusus: bantuan uang muka mengubah matematika awal (misalnya program KPR bersubsidi dari pemerintah).
- Anda merenovasi secara agresif: ekuitas keringat dan biaya perbaikan tidak selalu ditangkap.
- Manfaat pajak mendominasi situasi Anda: pengurangan bunga KPR bergantung pada penghasilan dan skema pajak Anda.
- Anda membeli terutama untuk alasan non-finansial: zona sekolah, kedekatan keluarga, atau stabilitas memiliki nilai yang tidak dapat dihargai oleh kalkulator.
Gunakan break-even sebagai satu input di samping kebutuhan gaya hidup dan kesehatan keuangan keseluruhan.
Kesalahan umum dalam analisis break-even
- Menggunakan harga listing alih-alih harga penawaran aktual. Perubahan harga kecil menggeser biaya bulanan dan penumpukan ekuitas.
- Mengabaikan pertumbuhan sewa. Jika sewa naik 5% setiap tahun, perbandingannya berubah dari waktu ke waktu.
- Mengasumsikan Anda akan menjual dengan nilai puncak. Pasar terkoreksi. Uji stres apresiasi datar atau sederhana.
- Melupakan cadangan kas. Mengosongkan tabungan untuk uang muka meningkatkan risiko keuangan bahkan jika matematika mendukung pembelian.
- Memperlakukan break-even sebagai jaminan. Ini adalah model berdasarkan asumsi yang Anda kendalikan.
Konteks Indonesia: faktor tambahan
Di Indonesia, pertimbangkan juga:
- Sertifikat properti: Sertifikat Hak Milik (SHM) vs Hak Guna Bangunan (HGB) mempengaruhi nilai jangka panjang
- BPHTB: Bea Perolehan Hak atas Tanah dan Bangunan (biasanya 5% dari NJOP atau harga transaksi)
- Biaya notaris dan AJB: 1-2% dari harga transaksi
- Subsidi KPR: Program KPR bersubsidi pemerintah dengan bunga lebih rendah
- Likuiditas pasar: Beberapa area membutuhkan waktu lebih lama untuk menjual properti
Mini-FAQ
Berapa tahun break-even yang baik? Banyak pembeli membutuhkan 5-7+ tahun sebelum memiliki mengalahkan sewa dalam total biaya. Horizon yang lebih pendek sering mendukung sewa.
Haruskah saya memasukkan asuransi KPR? Ya, jika uang muka Anda di bawah 20% pada KPR konvensional. Asuransi KPR menambah biaya kepemilikan bulanan hingga Anda mencapai ekuitas yang cukup.
Apakah uang muka lebih besar selalu membantu? Itu menurunkan biaya bulanan dan bunga yang dibayarkan, tetapi juga mengikat kas yang bisa menghasilkan return di tempat lain. Alat dapat memodelkan biaya peluang.
Bisakah saya menyewa dan menginvestasikan perbedaannya? Ya. Banyak penyewa yang berinvestasi secara konsisten membangun kekayaan tanpa memiliki. Perbandingan harus mencakup apa yang dilakukan penyewa dengan tabungan.
Apa yang harus dilakukan selanjutnya
Jika membeli terlihat layak di atas kertas, tabung uang muka yang lebih besar untuk mengurangi biaya bulanan dan jalankan kembali alatnya. Jika sewa menang, alihkan perbedaan biaya perumahan ke tabungan atau pelunasan utang. Sebelum penawaran apa pun, konfirmasikan pembayaran perumahan penuh Anda sesuai dalam anggaran yang berkelanjutan. Panduan anggaran 50/30/20 kami membantu menetapkan batas itu.