
Aturan Budget 50/30/20 Dijelaskan untuk Pemula
Pelajari bagaimana budget 50/30/20 membagi gaji bersih ke kebutuhan, keinginan, dan tabungan, dan cara menguji pembagian Anda dengan tools budgeting gratis.
Table of contents
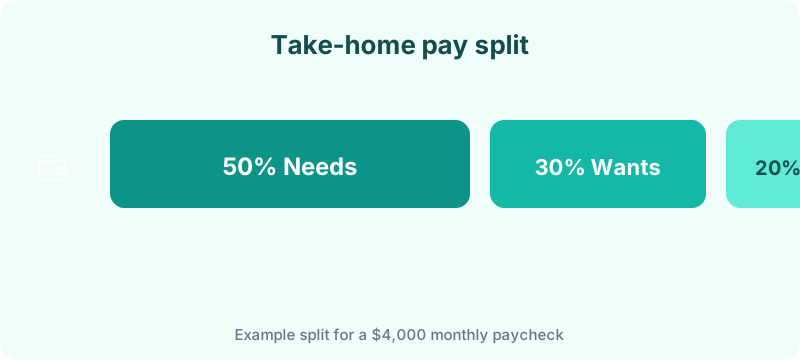
Budget 50/30/20 membagi gaji setelah pajak (take-home) ke sekitar 50% kebutuhan, 30% keinginan, dan 20% tabungan atau pelunasan utang ekstra. Ini adalah titik awal ramah pemula—bukan hukum kaku—dipopulerkan dalam All Your Worth oleh Elizabeth Warren dan Amelia Warren Tyagi dan digaungkan oleh program literasi keuangan di seluruh dunia.
Panduan ini mendefinisikan setiap ember, menelusuri contoh gaji, dan menunjukkan cara menguji pembagian Anda dengan tools gratis Budget Planner HQ (template budget bulanan dan budget planner) tanpa membuat akun.
Apa arti aturan 50/30/20
Aturan berlaku untuk pendapatan setelah pajak, jumlah yang benar-benar mendarat di rekening giro Anda, bukan gaji kotor Anda pada surat penawaran kerja.
- 50% kebutuhan: perumahan, utilitas, bahan makanan, asuransi, pembayaran utang minimum, dan biaya lain yang tidak bisa Anda lewati tanpa konsekuensi serius
- 30% keinginan: makan di luar, hobi, langganan, perjalanan, dan peningkatan diskresioner
- 20% tabungan dan pelunasan utang ekstra: kontribusi dana darurat, tabungan pensiun di luar match pemberi kerja, dan pembayaran di atas minimum pada utang bunga tinggi
Aturan adalah arah, bukan hukum. Kota berbiaya tinggi, pinjaman pelajar, atau satu pendapatan yang mendukung tanggungan mungkin memerlukan pembagian sementara 60/25/15. Intinya adalah untuk melihat apakah hal esensial menggeser tabungan sebelum Anda menyalahkan diri sendiri atas “disiplin buruk.”
Mulai dengan angka aktual Anda
Tarik tiga bulan statement bank dan kartu. Kategorikan setiap transaksi dengan jujur, termasuk penarikan tunai dan langganan tahunan yang dirata-rata bulanan. Jika kebutuhan Anda melebihi 50%, itu adalah data berguna. Ini memberi tahu Anda apakah mengurangi biaya tetap, memangkas keinginan, atau menerima pembagian sementara saat Anda melunasi utang.
Jalankan total Anda melalui Spending Analyzer untuk cek pemasukan-versus-pengeluaran cepat. Kemudian pecah kategori di template budget bulanan . Untuk panduan langkah demi langkah membangun rencana penuh, lihat panduan budget planner bulanan kami.
Bangun rencana bulanan yang disengaja
Setelah Anda tahu pembagian Anda, tetapkan setiap unit pendapatan peran di budget planner : biaya tetap, pengeluaran variabel, dan tabungan yang direncanakan. Surplus bulanan positif berarti rencana cocok. Angka negatif berarti sesuaikan sebelum bulan dimulai, bukan setelah Anda overspending.
Otomatiskan irisan tabungan
Bayar diri Anda terlebih dahulu dengan menjadwalkan transfer pada hari gajian. Ketika tabungan meninggalkan rekening giro Anda secara otomatis, ember 20% menjadi default alih-alih renungan. Riset secara konsisten menemukan bahwa rumah tangga dengan tabungan likuid yang lebih tinggi melaporkan stres keuangan yang lebih rendah. Otomasi adalah salah satu cara paling andal untuk membangun buffer itu.
Kesalahan umum yang harus dihindari
- Mengabaikan pengeluaran tidak teratur: pemeliharaan mobil, hadiah, dan premi asuransi tahunan harus hidup di sinking fund di dalam ember kebutuhan.
- Membandingkan pembagian Anda dengan orang lain: tahap kehidupan, stabilitas pendapatan, dan biaya hidup lokal mengubah matematika.
- Budgeting dari gaji kotor: selalu gunakan pendapatan bersih. Jika Anda tidak yakin dengan angka bersih Anda, jalankan gaji Anda melalui panduan salary breakup analyzer terlebih dahulu.
- Memperlakukan pembayaran utang minimum sebagai tabungan: pembayaran kartu kredit dan pinjaman minimum termasuk dalam kebutuhan sampai saldo hilang.
- Mengatur keinginan terlalu rendah untuk merasa “disiplin”: ember keinginan yang tidak realistis gagal pada minggu kedua. Budget untuk kehidupan nyata, lalu pangkas secara bertahap.
Contoh konkret: Rp6,3 juta gaji bersih bulanan
Misalkan rumah tangga Anda menyetor Rp6,3 juta per bulan setelah pajak dan pemotongan gaji.
| Ember | Target % | Jumlah rupiah |
|---|---|---|
| Kebutuhan | 50% | Rp3,15 juta |
| Keinginan | 30% | Rp1,89 juta |
| Tabungan & utang | 20% | Rp1,26 juta |
Rincian kebutuhan realistis mungkin terlihat seperti: sewa Rp2,1 juta, utilitas Rp180.000, bahan makanan Rp570.000, asuransi mobil Rp120.000, pinjaman pelajar minimum Rp180.000. Total itu Rp3,15 juta, tepat pada target.
Keinginan di Rp1,89 juta bisa mencakup streaming (Rp67.500), makan di luar (Rp450.000), gym (Rp90.000), hobi (Rp232.500), dan buffer Rp1,05 juta untuk perjalanan atau hiburan.
Irisan tabungan Rp1,26 juta mungkin terbagi menjadi Rp750.000 untuk dana darurat, Rp300.000 ekstra pada kartu kredit, dan Rp210.000 di akun pensiun. Jika kebutuhan berjalan Rp3,525 juta karena sewa naik, Anda sekarang melihat trade-off dengan jelas: pangkas keinginan, jeda beberapa tabungan sementara, atau berburu penyesuaian perumahan.
Jika ember keinginan Anda terasa kabur, petakan makan, perjalanan, dan hiburan di lifestyle cost planner untuk melihat pengeluaran diskresioner sebagai bagian dari pendapatan. Target 30% lebih mudah dipukul ketika Anda tahu keinginan mana yang mengonsumsi ruang paling banyak.
Pertimbangan untuk konteks Indonesia
Biaya hidup keluarga besar: Dalam budaya Indonesia, sering ada tanggung jawab finansial untuk mendukung orang tua atau keluarga besar. Pertimbangkan memperlakukan ini sebagai bagian dari “kebutuhan” jika tidak bisa dinegosiasikan, atau buat kategori terpisah antara kebutuhan dan keinginan.
Mudik dan Lebaran: Pengeluaran besar untuk mudik Lebaran atau Idul Fitri harus diantisipasi dalam budget. Pertimbangkan menyisihkan 5-10% dari pendapatan bulanan mulai beberapa bulan sebelumnya ke sinking fund khusus Lebaran.
Pendapatan tidak tetap: Banyak pekerja Indonesia memiliki pendapatan variabel (freelance, komisi, atau usaha sendiri). Dalam kasus ini, hitung 50/30/20 dari pendapatan terendah atau rata-rata konservatif, bukan bulan terbaik Anda.
Pengeluaran transportasi: Untuk yang tinggal di Jakarta dan kota besar lainnya, transportasi bisa mengambil porsi besar kebutuhan (bensin, parkir, tol, ojek online). Pertimbangkan ini dengan cermat dalam ember 50%.
Ketika aturan 50/30/20 tidak berlaku
Kerangka ini mengasumsikan pendapatan yang relatif stabil dan biaya tetap moderat. Ini mungkin tidak cocok jika:
- Anda di perumahan berbiaya tinggi: sewa atau KPR saja bisa melebihi 30% dari gaji bersih di banyak kota besar, mendorong kebutuhan di atas 50% tanpa salah Anda sendiri.
- Anda agresif melunasi utang: mengarahkan 30% atau lebih ke pelunasan utang adalah strategi jangka pendek yang valid yang sementara melanggar cap tabungan 20%.
- Pendapatan Anda sangat variabel: freelancer dan pekerja komisi harus budget dari baseline bulanan konservatif, bukan bulan terbaik Anda.
- Anda menanggung tanggungan dengan satu pendapatan: penitipan anak, biaya medis, dan tagihan bahan makanan yang lebih besar sering memerlukan pembagian kustom.
Dalam kasus itu, gunakan persentase sebagai diagnostik, bukan nilai. Tujuannya adalah visibilitas, bukan kesempurnaan.
FAQ Mini
Bisakah saya pakai 50/30/20 jika sewa saya saja 40% dari gaji bersih? Ya, sebagai diagnostik. Ember kebutuhan Anda akan melebihi 50%, yang memberi tahu Anda untuk memangkas keinginan, mencari penyesuaian perumahan, atau menerima pembagian sementara seperti 60/25/15 saat Anda menstabilkan. Aturan menunjukkan trade-off dengan jelas; itu tidak menilai nilai Anda.
Apakah ember tabungan 20% termasuk kontribusi pensiun tempat kerja? Hitung match pemberi kerja dan kontribusi Anda sendiri untuk pensiun menuju 20% jika mereka berasal dari gaji bersih atau mewakili tabungan baru. Pemotongan gaji sudah dihapus dari deposit Anda adalah bagian dari gambar ketika Anda mengukur total savings rate.
Haruskah bahan makanan menjadi kebutuhan atau keinginan? Bahan makanan adalah kebutuhan. Makanan restoran dan pengiriman adalah keinginan. Pisahkan perbedaan di template budget bulanan Anda jika satu baris bahan makanan mencampur keduanya.
Seberapa sering saya harus menghitung ulang pembagian saya? Kunjungi ulang kuartalan, atau setelah kenaikan, perubahan pekerjaan, pindahan, atau utang baru. Pembagian yang bekerja di gaji bersih Rp5,7 juta mungkin rusak di Rp6,3 juta jika gaya hidup meluas dengan pendapatan.
Sumber dan referensi
- Warren, E., & Warren Tyagi, A. (2005). All Your Worth: The Ultimate Lifetime Money Plan. Free Press. Populerization asli dari kerangka 50/30/20.
Apa yang harus dilakukan selanjutnya
Kunjungi ulang pembagian Anda kuartalan atau setelah perubahan pendapatan atau perumahan besar. Ketika kerangka 50/30/20 cocok, tingkatkan tabungan yang direncanakan atau arahkan ulang surplus ke tujuan yang diberi nama. Budget bukan hukuman. Ini adalah loop umpan balik yang membantu Anda mendanai apa yang penting.