
租房还是买房:如何找到你的盈亏平衡年
在签租约或出价前,比较租买成本、月度持有支出与盈亏平衡时间线。
Table of contents
你的租房 vs 买房盈亏平衡年,是在你计划居住年限内,累计持有成本(房贷、税费、保险、维护与交易成本)可能低于租房总成本的时间点。租房不是「白扔钱」,买房也不自动等于积累财富。
比较的是预期居住期内的总成本,而非单纯月供对比月租。用 Budget Planner HQ 免费租买决策工具压力测试多种情景,出价或续租前再用 预算规划器 确认月供仍吃得下。
持有成本远不止房贷
业主还要付本金、利息、房产税、房屋保险、维护费,以及买卖时的交易成本。只比月租和月供,往往让买房看起来更划算,实则未必。
首次购房者常低估的持续成本:
- 维护与修缮:按房价年预算 1%–2%,老房更高
- 房产税:各地差异大,购房后可能上调
- 物业费或业委会费用:公寓、小区常见
- 购房过户费:常为房价的 2%–5%
- 出售成本:中介佣金、过户税费
住房成本地域差异极大,全国平均数难代表你家门口。
会改变结论的输入项
决策前先估算:
- 可比房源月租(同地段、户型、通勤)
- 房价与首付
- 贷款利率与期限(30 年固定贷在部分国家常见,但并非全球通用)
- 当地年房产税与维护费
- 计划居住年数:盈亏平衡的关键
如何解读盈亏平衡年
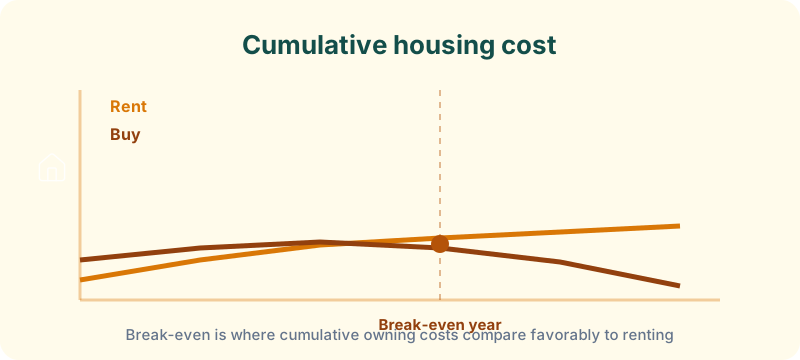
盈亏平衡是累计持有成本开始相对租房更有利的大致时间,取决于你的输入。计划住得短,过户费与出售佣金会吃掉早期权益,通常更利于租房。
若月度持有成本高于租金且挤压预算,别硬撑。住房应嵌在 预算规划器 搭的更大计划里。养不起的房子是负债,不是资产。
实例:月租 ¥15,000 vs 购房 ¥270 万
可比房源月租 ¥15,000,房价 ¥270 万,首付 10%(¥27 万),6.5% 30 年贷,年房产税 ¥33,600,年保险 ¥11,200,年维护 1.5%。
月度持有成本约:
| 成本 | 月估 |
|---|---|
| 本息 | ~¥15,000 |
| 房产税 | ¥2,800 |
| 保险 | ¥930 |
| 维护(1.5%/年) | ¥3,375 |
| 月度总持有 | ~¥22,105 |
未计过户费(前期约 ¥7.8 万–¥13.5 万)与日后出售费用前,月度持有已比租金高约 ¥7,105。
若只住 3 年,累计额外持有成本加交易费常超过权益增长。纯现金流上租房可能更省。住 10 年以上,升值与还本或扭转结果,但升值不保证。工具可按你的输入建模,便于双向压力测试。
若按时间线租房更划算,把月差额投入其他目标,用 储蓄目标规划器 。
何时租房更合理
- 三五年内可能搬迁
- 维护费会压垮现金流
- 职业或家庭变动需要灵活性
- 当地房价使持有成本远高于租金
- 应急金仍在积累,或高息债未清
盈亏平衡分析不适用的情形
租买计算器假设理性、计划稳定。以下情况难建模:
- 享有大额补贴或专项政策:首付补贴改变前期数学
- 大改装修:自装增值与改造成本未必计入
- 税务优惠主导决策:房贷利息抵扣取决于是否分项扣除,许多纳税人现行标准扣除下不再分项
- 主要为非财务理由买房:学区、家人距离、稳定性有价值,计算器无法定价
把盈亏平衡当作众多输入之一,连同生活方式与整体财务健康一起权衡。
盈亏分析常见错误
- 用挂牌价而非实际出价。 小幅价差会改变月供与权益积累
- 忽略租金上涨。 年涨 4%,长期对比会变
- 假设卖在峰值。 市场会回调。用持平或温和升值压力测试
- 忘记现金储备。 掏空储蓄付首付,即使数学利于买房也增风险
- 把盈亏平衡当保证。 它是基于你可控假设的模型
迷你 FAQ
多少年的盈亏平衡算好? 许多买家需 5–7 年以上持有才在总成本上胜过租房。更短周期常利于租。
低首付要不要算房贷保险? 要。首付不足 20% 的常规贷,低首付险会增加月供直至权益足够。
首付越大越好吗? 降月供与总利息,但也占用可在别处增值的现金。工具可建模机会成本。
可以租房并把差额投资吗? 可以。持续投资的租客不必买房也能积累财富。对比应包含租客如何运用结余。
下一步
若纸上买房可行,攒更大首付降月供后重跑工具。若租房胜出,把住房成本差额转向储蓄或还债。任何出价前,确认全额住房支出在可持续预算内。上限可参考50/30/20 预算指南。