
50/30/20 预算法则入门详解
了解 50/30/20 如何把税后收入分配给需要、想要与储蓄,并用免费工具检验你的比例。
1 分钟阅读 最近更新:
Table of contents
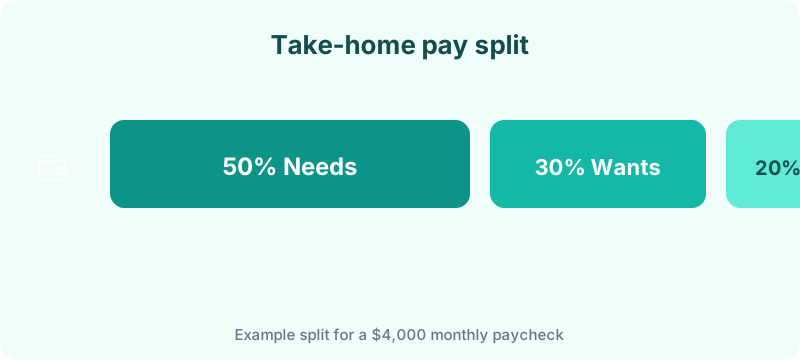
50/30/20 将税后到手收入大致分为:50% 需要、30% 想要、20% 储蓄或额外还债。这是入门起点,不是铁律,由 Elizabeth Warren 与 Amelia Warren Tyagi 在《All Your Worth》中推广。
三类含义
- 50% 需要:住房、水电、买菜、保险、债务最低还款
- 30% 想要:外出就餐、爱好、订阅、旅行
- 20% 储蓄与额外还债:应急金、养老、超额还高息债
一线城市房租高时,可暂时 60/25/15。用 支出分析器 与 月度预算模板 检验。
发薪日自动转账落实 20%。
示例:月到手 ¥20,000
| 类别 | 目标% | 金额 |
|---|---|---|
| 需要 | 50% | ¥10,000 |
| 想要 | 30% | ¥6,000 |
| 储蓄与债务 | 20% | ¥4,000 |
需要:房租 ¥6,500、水电 ¥500、买菜 ¥1,800、车险 ¥350、贷款最低 ¥850。
生活方式成本规划器 细化「想要」类。
何时不适用
高房价、激进还债、收入波动大、单亲养家——把比例当诊断,不当成绩。
来源
Warren & Warren Tyagi (2005). All Your Worth. Free Press.
下一步
每季度或收入/住房变动后重算。预算是反馈循环,不是惩罚。