
Borç Kar Topu vs Borç Çığı: Hangi Strateji Kazanır?
Gerçek rakamlar, psikolojik araştırma ve borcunuzla her ikisini de test etmek için bir araçla borç kar topu ve borç çığı yöntemlerini karşılaştırın.
Table of contents
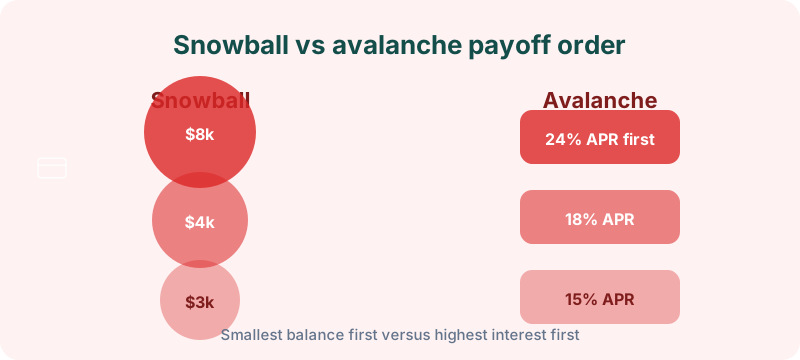
Borç çığı önce en yüksek KKDF’yi öder (genellikle en düşük faiz maliyeti). Borç kar topu önce en küçük bakiyeyi öder (genellikle daha hızlı psikolojik kazançlar). Her ikisi de bir hedefi saldırırken diğer her borçta asgari tutarları tutar—kazanan, bitirmek için yeterince uzun süre bağlı kalacağınız yöntemdir.
Ödemeleri yeniden düzenlemeden önce, bakiyeleriniz, oranlarınız ve asgari ödemelerinizle her iki yolu da Budget Planner HQ’nun ücretsiz borç ödeme planlayıcısında modelleyin. İlk kartın temizlenmesi bir yıl alacağında rakamlar sloganları yener.
Çığ nasıl çalışır
Tüm borçları faiz oranına göre, en yüksekten en düşüğe listeleyin. En yüksek oranlı borç dışında her şeye asgari ödeme yapın, bu borç her fazla lirayı alır. Bu borç ortadan kaldırıldığında, ödemesini bir sonraki en yüksek orana aktarın. Matematik basittir: pahalı borç en hızlı kaybolduğu için toplamda daha az faiz ödersiniz.
%24, %18 ve %15’te üç kartta ₺130.000’i olan biri için çığ, aynı ödeme süresi boyunca kar topuna kıyasla ₺17.500+ faiz tasarrufu sağlayabilir. Ancak bu tasarruf yalnızca uzun süre için motive kalmayı sürdürürseniz gerçekleşir.
Çalışma örneği: çığ vs kar topu
| Borç | Bakiye | KKDF | Asgari |
|---|---|---|---|
| Kart A | ₺70.000 | %24 | ₺1.400 |
| Kart B | ₺35.000 | %18 | ₺700 |
| Kart C | ₺26.000 | %15 | ₺520 |
Mevcut fazla ödeme: ₺2.600/ay (borca doğru toplam ₺5.220)
Çığ sırası: Kart A, sonra B, sonra C. En yüksek KKDF önce gelir.
Kar topu sırası: Kart C (₺26.000), sonra B, sonra A. En küçük bakiye önce gelir.
Bu rakamlarla çığ tipik olarak biraz daha erken bitirir ve daha az toplam faizle. Kar topu, Kart A’nın hala büyük bir bakiyesi varken Kart C’yi kabaca 5-6 ayda ortadan kaldırarak erken bir kazanç verir. Durumunuz için lira farkını görmek için tam kartlarınızı borç ödeme planlayıcısında çalıştırın.
Bu örnek borçta, çığ tam ödeme süresi boyunca kar topuna karşı toplam faizde ₺3.500-₺7.000 tasarruf sağlayabilir. Oranlar birbirine yakınsa veya kar topu sizi tutarlı bir şekilde ödemeye devam ettirirken çığ tükenmeye yol açarsa bu boşluk daralır. Planlayıcı, gözleriniz açık seçmeniz için tam lirayı gösterir.
Kar topu nasıl çalışır
Aynı yapı, ancak önce orandan bağımsız olarak en küçük bakiyeyi hedefleyin. Genellikle birkaç ay içinde hızlı ödeme, sistemin işe yaradığını kanıtlayan görünür bir kilometre taşı yaratır. Bu psikolojik destek, birçok insanın çığın ilk hedefte ilerleme göstermesi 18+ ay sürerken bağlı kalmaya yardımcı olur.
Borç ödeme planlayıcı , seçmeden önce gerçek maliyet farkını görebilmeniz için belirli borçlarınızla her iki zaman çizelgesini yan yana gösterir.
Kar topu ne zaman parlıyor:
- Birçok küçük borcunuz var (tıbbi faturalar, mağaza kartları, eski bakiyeler)
- Geçmiş ödeme denemeleri ilerleme görünmez hissettirdiği için başarısız oldu
- Bir büyük yüksek oranlı bakiye çığ altında önce temizlenmesi yıllar alacaktı
Araştırma ne diyor
Bir Harvard Business Review çalışması, yapılandırılmış bir borç ödeme programı kullanan 6.000 kişiyi izledi. Küçük bakiyelerle başlayanlar (kar topu yaklaşımı), yüksek faizli bakiyelerle başlayanlardan daha fazla tüm borçlarını ortadan kaldırma olasılığına sahipti. Motivasyon faktörü çoğu insan için matematikten daha önemlidir.
Bu, matematiğin alakasız olduğu anlamına gelmez. Tamamlama oranının gerçek dünya sonuçlarını yönlendirdiği anlamına gelir. Dört ayda terk ettiğiniz kağıt üzerinde mükemmel bir plan, bitirdiğiniz yeterince iyi bir plana kaybeder.
Hibrit yaklaşımlar da işe yarar: momentum için ilk bir veya iki küçük bakiyeyi kar topuna verin, sonra kalan yüksek oranlı borçlar için çığa geçin. Her iki aşamayı da borç ödeme planlayıcısında modelleyin.
Ödeme planınızı oluşturun
Borç ödeme planlayıcı , gerçek rakamlarınızla her iki stratejiyi de modeller. Her borcun bakiyesini, faiz oranını ve asgari ödemesini girin. Ödenen toplam faizi, ödeme için ayları ve her yöntem için gereken aylık ödemeyi görün. Veriler tahmini ortadan kaldırır.
Başlamadan önce, bütçe planlayıcı da nakit akışını serbest bırakın. Çoğu başarılı ödeme planı, kira gibi rezerve edilen sabit bir aylık borç fazlasını içerir. Bakiyeler düştükçe ve kullanım düştükçe finansal sağlık puanı ile genel ilerlemeyi takip edin.
Yaygın hatalar
Her ay yöntemi değiştirmek. En az 90 gün için bir yaklaşım seçin. Sürekli strateji atlama zihinsel momentumu sıfırlar.
Tüm borçlarda asgari ödemeleri karşılamadan önce fazladan ödemek. Gecikme ücretleri ve ceza KKDF’leri ilerlemeyi yok eder. Önce asgari ödemeler, ardından hedef borca fazlalar.
Ödediğiniz kartlara yeni masraflar eklemek. Ödeme matematiği bakiyenin yalnızca düştüğünü varsayar. Yeni harcama planı bir koşu bandına dönüştürür.
Faiz boşluğunu görmezden gelmek. Çığ ₺35.000 tasarruf ederse ve hızlı kazançlara ihtiyacınız varsa, yaptığınız değiş tokuşu bilin. Bilinçli seçimler daha iyi yapışır.
Acil durum tamponunu unutmak. ₺4.500-₺9.000 kaydedilmeden, bir sonraki sürpriz bir karta geri iner. Bir başlangıç fonu ve borç planı birlikte çalışır.
SSS
Hangi yöntem daha fazla para tasarrufu sağlar?
Borç çığı, oranlar anlamlı şekilde farklı olduğunda neredeyse her zaman toplam faizi en aza indirir. Oranlar benzer veya bakiyeler dengesiz olduğunda boşluk daralır.
Kar topu yöntemi kötü mü?
Hayır. Birçok insan için faizde biraz daha pahalıdır ancak onları borçsuz duruma getirmekte genellikle daha iyidir. Bitirilmiş teorik olarak optimale yener.
Kar topu ve çığı birleştirebilir miyim?
Evet. Momentum için önce küçük bakiyeleri temizleyin, ardından en yüksek KKDF’ye saldırın. Borç ödeme planlayıcı hibrit sıralamayı karşılaştırmaya yardımcı olur.
Her ay ne kadar fazla ödemeliyim?
Asgari ödemeler üzerindeki herhangi bir miktar yardımcı olur. Birçok hane, temel ihtiyaçlar ve bir başlangıç acil durum fonundan sonra fazladan ₺900-₺2.600 hedefler. Planlayıcı, her fazla liranın ödeme tarihinizi nasıl değiştirdiğini gösterir.
Bundan sonra ne yapmalı
Borçlarınızı borç ödeme planlayıcı dan geçirin ve her iki yöntemi karşılaştırın. Kişiliğinize uyan birini seçin. Motive kalmak için hızlı kazançlara ihtiyacınız varsa, kar topu gidin. Her lirayı mümkün olduğunca tasarruf etmeyle motive ediliyorsanız, çığa gidin. En kötü strateji strateji yokluğudur. Kredi kartına özgü taktikler için kredi kartı borcunu hızla nasıl kapatılır kılavuzuna bakın.