
Alugar vs comprar: como encontrar seu ano de equilíbrio
Compare custos de alugar vs comprar, despesas mensais de propriedade e prazo de equilíbrio antes de assinar um contrato ou fazer uma proposta.
Table of contents
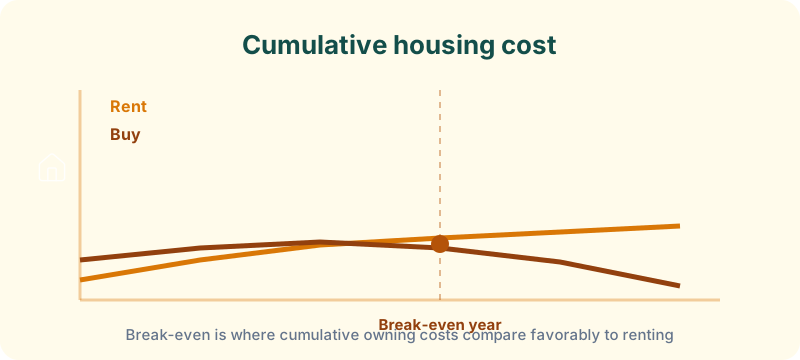
Seu ano de equilíbrio alugar vs comprar é o horizonte onde os custos cumulativos de propriedade (financiamento, impostos, seguro, manutenção e custos de transação) podem ficar abaixo do custo de alugar — dados seus números locais e quanto tempo você ficará. Alugar não é “jogar dinheiro fora”, e comprar não constrói patrimônio automaticamente.
Compare custos totais pelo tempo que pretende ficar, não só parcela do financiamento versus aluguel. Use a ferramenta gratuita de alugar vs comprar do Budget Planner HQ para testar cenários, depois confirme que a parcela mensal ainda cabe no seu planejador de orçamento antes de fazer proposta ou renovar contrato.
Propriedade custa mais que o financiamento
Proprietários pagam principal, juros, IPTU, seguro residencial, manutenção e custos de transação na compra e venda. Comparar aluguel com parcela do financiamento sozinho inclina a matemática para comprar mesmo quando não é mais barato.
Custos contínuos que muitos compradores de primeira viagem subestimam:
- Manutenção e reparos: orçamento de 1–2% do valor do imóvel por ano. Imóveis mais antigos custam mais.
- IPTU: varia muito por localização e pode subir após a compra
- Taxa de condomínio: comum em apartamentos e condomínios fechados
- Custos de escritura e registro na compra: frequentemente 2–5% do preço de compra
- Custos de venda: comissão de corretor e ITBI na saída
Dados de custo de moradia mostram ampla variação regional. Médias nacionais não correspondem ao seu bairro.
Entradas que mudam a resposta
Antes de decidir, estime:
- Aluguel mensal de imóvel comparável (mesmo bairro, quartos, deslocamento)
- Preço de compra e entrada
- Taxa e prazo do financiamento (30 anos é comum em alguns países, mas não universal)
- IPTU e manutenção anuais locais
- Anos que planeja ficar: crítico para o equilíbrio
Execute no ferramenta de decisão alugar vs comprar . Veja nosso guia da ferramenta de decisão alugar vs comprar para definições de entrada.
Interpretando anos de equilíbrio
Equilíbrio é o tempo aproximado antes dos custos cumulativos de propriedade se alinharem favoravelmente com alugar, dados seus inputs. Estadias planejadas mais curtas geralmente favorecem alugar porque custos de escritura e venda consomem patrimônio inicial.
Se o custo mensal de propriedade excede o aluguel e estica seu orçamento, não force. Moradia deve caber em um plano mais amplo construído com o planejador de orçamento . Um imóvel que você não pode manter vira passivo, não ativo.
Exemplo prático: aluguel de R$ 11.000 vs compra de R$ 1,9 milhão
Considere um imóvel comparável onde o aluguel é R$ 11.000/mês e o preço de compra é R$ 1.900.000 com entrada de 10% (R$ 190.000), financiamento de 30 anos a 10,5% ao ano, IPTU anual de R$ 24.000, seguro anual de R$ 8.000 e manutenção de 1,5% ao ano.
Custos mensais aproximados de propriedade:
| Custo | Estimativa mensal |
|---|---|
| Principal e juros | ~R$ 16.800 |
| IPTU | R$ 2.000 |
| Seguro | R$ 667 |
| Manutenção (1,5%/ano) | R$ 2.375 |
| Total mensal de manutenção | ~R$ 21.842 |
A propriedade mensal excede o aluguel em aproximadamente R$ 10.842 antes de custos de escritura (~R$ 55.000–R$ 95.000 antecipados) e despesas futuras de venda.
Se planeja ficar 3 anos, o custo extra cumulativo de propriedade mais taxas de transação frequentemente excede qualquer patrimônio ganho. Alugar pode ser mais barato na matemática de fluxo de caixa puro. Em 10+ anos, valorização e amortização do principal podem inverter o resultado, mas valorização não é garantida. A ferramenta modela seus inputs específicos para você testar ambos os cenários.
Se alugar vence para seu prazo, invista a diferença mensal em outras metas usando o planejador de metas de poupança .
Quando alugar faz sentido
- Pode se mudar em três a cinco anos
- Manutenção estressaria o fluxo de caixa
- Precisa de flexibilidade para mudanças de carreira ou família
- Preços locais implicam custos de propriedade muito acima do aluguel
- Ainda está construindo reserva de emergência ou pagando dívida de alto juro
Quando análise de equilíbrio não se aplica
Calculadoras alugar vs comprar assumem atores racionais com planos estáveis. Elas falham quando:
- Você se qualifica para subsídios ou programas especiais: Minha Casa Minha Vida ou FGTS na entrada muda a matemática inicial.
- Você reforma agressivamente: patrimônio do suor e custos de melhoria nem sempre são capturados.
- Benefícios fiscais dominam sua situação: dedução de juros de financiamento depende de itemizar no IRPF, o que muitos contribuintes não fazem.
- Você compra principalmente por razões não financeiras: escolas, proximidade familiar ou estabilidade têm valor que calculadoras não precificam.
Use equilíbrio como um input junto com necessidades de estilo de vida e saúde financeira geral.
Erros comuns em análise de equilíbrio
- Usar preço de tabela em vez do preço real da proposta. Pequenas mudanças de preço alteram custos mensais e acúmulo de patrimônio.
- Ignorar crescimento do aluguel. Se aluguéis sobem 4% ao ano, a comparação muda ao longo do tempo.
- Assumir que venderá no pico. Mercados corrigem. Teste valorização plana ou modesta.
- Esquecer reservas de caixa. Esvaziar poupança para entrada aumenta risco financeiro mesmo que a matemática favoreça comprar.
- Tratar equilíbrio como garantia. É um modelo baseado em premissas que você controla.
Mini-FAQ
O que é um bom ano de equilíbrio? Muitos compradores precisam de 5–7+ anos antes de propriedade vencer alugar no custo total. Horizontes mais curtos frequentemente favorecem alugar.
Devo incluir seguro habitacional com entrada baixa? Sim, se sua entrada for abaixo de 20% em financiamento convencional. Seguro habitacional adiciona ao custo mensal até atingir patrimônio suficiente.
Entrada maior sempre ajuda? Reduz custos mensais e juros pagos, mas também imobiliza caixa que poderia render em outro lugar. A ferramenta pode modelar custo de oportunidade.
Posso alugar e investir a diferença? Sim. Muitos inquilinos que investem consistentemente constroem patrimônio sem possuir imóvel. A comparação deve incluir o que inquilinos fazem com a poupança.
O que fazer a seguir
Se comprar parece viável no papel, guarde uma entrada maior para reduzir custos mensais e execute a ferramenta novamente. Se alugar vence, redirecione a diferença de custo de moradia para poupança ou quitação de dívida. Antes de qualquer proposta, confirme que o pagamento total de moradia cabe em um orçamento sustentável. Nosso guia de orçamento 50/30/20 ajuda a definir esse teto.