
A regra de orçamento 50/30/20 explicada para iniciantes
Aprenda como a regra 50/30/20 divide o salário líquido entre necessidades, desejos e poupança, e como testar sua divisão com ferramentas gratuitas de orçamento.
Table of contents
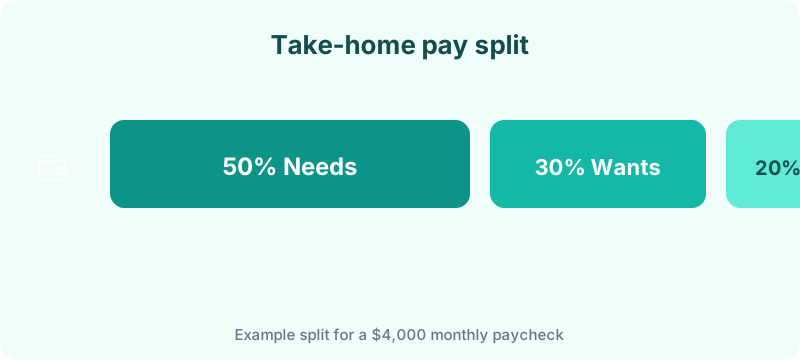
A regra de orçamento 50/30/20 divide o salário líquido (após impostos) em aproximadamente 50% necessidades, 30% desejos e 20% poupança ou pagamento extra de dívidas. É um ponto de partida amigável para iniciantes—não uma lei rígida—popularizado no livro All Your Worth das americanas Elizabeth Warren e Amelia Warren Tyagi e ecoado por programas de educação financeira mundialmente.
Este guia define cada categoria, explica um exemplo de contracheque, e mostra como testar sua divisão com ferramentas gratuitas do Budget Planner HQ (modelo de orçamento mensal e planejador de orçamento) sem criar uma conta.
O que significa a regra 50/30/20
A regra se aplica à renda após impostos, o valor que realmente cai na sua conta corrente, não seu salário bruto na carteira de trabalho ou proposta de emprego.
- 50% necessidades: moradia, contas, mercado, seguros, pagamentos mínimos de dívidas e outros custos que você não pode pular sem consequências sérias
- 30% desejos: restaurantes, hobbies, assinaturas, viagens e melhorias discricionárias
- 20% poupança e pagamento extra de dívidas: contribuições para reserva de emergência, poupança para aposentadoria além da contribuição do empregador, e pagamentos acima do mínimo em dívidas de juros altos
A regra é uma direção, não uma lei. Cidades de alto custo, empréstimos estudantis ou uma renda única sustentando dependentes podem exigir uma divisão temporária de 60/25/15. O ponto é ver se os essenciais estão sufocando a poupança antes de você se culpar por “falta de disciplina”.
Comece com seus números reais
Pegue três meses de extratos bancários e de cartão. Categorize cada transação honestamente, incluindo saques em dinheiro e assinaturas anuais proporcionalizadas mensalmente. Se suas necessidades excedem 50%, isso é um dado útil. Ele te diz se deve reduzir custos fixos, cortar desejos ou aceitar uma divisão temporária enquanto você paga dívidas.
Execute seus totais através do Analisador de Gastos para uma verificação rápida de renda versus despesas. Depois quebre categorias no modelo de orçamento mensal . Para um passo a passo completo de construir um plano completo, veja nosso guia de planejador de orçamento mensal.
Construa um plano mensal deliberado
Uma vez que você conhece sua divisão, atribua um papel para cada real no planejador de orçamento : custos fixos, gastos variáveis e poupança planejada. Um superávit mensal positivo significa que o plano se encaixa. Um número negativo significa ajustar antes do mês começar, não depois de ter gastado demais.
Automatize a fatia de poupança
Pague a si mesmo primeiro agendando transferências no dia do pagamento. Quando a poupança sai da sua conta corrente automaticamente, a categoria de 20% se torna o padrão em vez de algo secundário. Pesquisas consistentemente descobrem que famílias com maiores poupanças líquidas relatam menor estresse financeiro. Automação é uma das formas mais confiáveis de construir esse buffer.
Erros comuns a evitar
- Ignorar despesas irregulares: manutenção do carro, presentes e prêmios de seguro anuais devem viver em um fundo reserva dentro da categoria de necessidades.
- Comparar sua divisão com a de outra pessoa: estágio de vida, estabilidade de renda e custo de vida local mudam a matemática.
- Planejar com base no salário bruto: sempre use renda líquida. Se você não tem certeza do seu valor líquido, rode seu contracheque através do guia de analisador de salário primeiro.
- Tratar pagamentos mínimos de dívidas como poupança: pagamentos mínimos de cartão de crédito e empréstimos pertencem a necessidades até os saldos acabarem.
- Definir desejos muito baixos para parecer “disciplinado”: uma categoria de desejos irrealista falha na segunda semana. Planeje para a vida real, depois corte gradualmente.
Exemplo prático: R$ 5.250 de salário líquido mensal
Suponha que sua família deposite R$ 5.250 por mês após impostos e descontos em folha.
| Categoria | Meta % | Valor em reais |
|---|---|---|
| Necessidades | 50% | R$ 2.625 |
| Desejos | 30% | R$ 1.575 |
| Poupança & dívidas | 20% | R$ 1.050 |
Uma divisão realista de necessidades pode parecer: aluguel R$ 1.750, contas R$ 150, mercado R$ 475, seguro do carro R$ 100, empréstimo estudantil mínimo R$ 150. Isso totaliza R$ 2.625, exatamente na meta.
Desejos em R$ 1.575 poderiam cobrir streaming (R$ 56), restaurantes (R$ 375), academia (R$ 75), hobbies (R$ 193) e um buffer de R$ 876 para viagens ou entretenimento.
A fatia de poupança de R$ 1.050 poderia dividir em R$ 625 para reserva de emergência, R$ 250 extra no cartão de crédito e R$ 175 em uma conta de aposentadoria. Se as necessidades subirem para R$ 2.938 porque o aluguel aumentou, você agora vê o trade-off claramente: cortar desejos, pausar alguma poupança temporariamente ou buscar um ajuste de moradia.
Se sua categoria de desejos parecer vaga, mapeie restaurantes, viagens e entretenimento no planejador de custo de estilo de vida para ver gastos discricionários como parcela da renda. A meta de 30% é mais fácil de atingir quando você sabe quais desejos consomem mais espaço.
Quando a regra 50/30/20 não se aplica
Este framework assume renda relativamente estável e custos fixos moderados. Pode não se encaixar se:
- Você está em moradia de alto custo: aluguel ou prestação da casa sozinho pode exceder 30% do salário líquido em muitas grandes cidades brasileiras, empurrando necessidades acima de 50% sem culpa sua.
- Você está pagando dívida agressivamente: direcionar 30% ou mais para pagamento de dívida é uma estratégia válida de curto prazo que temporariamente quebra o limite de 20% de poupança.
- Sua renda é altamente variável: freelancers e profissionais com comissões devem planejar com base em uma linha de base mensal conservadora, não seu melhor mês.
- Você está sustentando dependentes com uma renda: creche, custos médicos e contas de mercado maiores frequentemente exigem uma divisão personalizada.
Nesses casos, use as porcentagens como diagnóstico, não como nota. O objetivo é visibilidade, não perfeição.
Mini-FAQ
Posso usar 50/30/20 se meu aluguel sozinho é 40% do salário líquido? Sim, como diagnóstico. Sua categoria de necessidades vai exceder 50%, o que te diz para cortar desejos, buscar ajustes de moradia ou aceitar uma divisão temporária como 60/25/15 enquanto você se estabiliza. A regra mostra trade-offs claramente; ela não avalia seu valor.
A categoria de 20% de poupança inclui contribuições de previdência do trabalho? Conte desconto de empregador e suas próprias contribuições de aposentadoria para os 20% se vierem do salário líquido ou representem nova poupança. Descontos em folha já removidos do seu depósito fazem parte do quadro quando você mede taxa de poupança total.
Mercado deve ser necessidade ou desejo? Mercado é necessidade. Refeições em restaurantes e delivery são desejos. Divida a diferença no seu modelo de orçamento mensal se uma linha de mercado mistura ambos.
Com que frequência devo recalcular minha divisão? Revisite trimestralmente, ou após qualquer aumento, mudança de emprego, mudança de residência ou nova dívida. Uma divisão que funcionou em R$ 4.750 de salário líquido pode quebrar em R$ 5.250 se o estilo de vida expandiu com a renda.
Próximos passos
Revisite sua divisão trimestralmente ou após qualquer grande mudança de renda ou moradia. Quando o framework 50/30/20 se encaixa, aumente poupança planejada ou redirecione superávit para uma meta nomeada. Um orçamento não é uma punição. É um loop de feedback que ajuda você a financiar o que importa.