
Wynajmować czy kupić: Jak znaleźć swój rok break-even
Porównaj koszty wynajmu i zakupu, miesięczne wydatki na własność i harmonogram break-even zanim podpiszesz umowę najmu lub złożysz ofertę.
Table of contents
Twój rok break-even wynajmu kontra zakup to horyzont, w którym skumulowane koszty własności (kredyt, podatki, ubezpieczenie, konserwacja i koszty transakcyjne) mogą być niższe niż koszt wynajmu—biorąc pod uwagę Twoje lokalne liczby i jak długo zostaniesz. Wynajem nie jest “wyrzucaniem pieniędzy w błoto”, a zakup niekoniecznie automatycznie buduje majątek.
Porównaj całkowite koszty w oczekiwanym okresie pobytu, nie tylko ratę kredytu z czynszem. Użyj darmowego narzędzia do decyzji wynajmu kontra zakup Budget Planner HQ, aby przetestować scenariusze, a następnie potwierdź, że miesięczna płatność nadal mieści się w Twoim planowaniu budżetowym, zanim złożysz ofertę lub odnowisz umowę najmu.
Własność kosztuje więcej niż kredyt
Właściciele domów płacą kapitał, odsetki, podatek od nieruchomości, ubezpieczenie właściciela domu, konserwację oraz koszty transakcyjne przy zakupie i sprzedaży. Porównywanie czynszu tylko z ratą kredytu przechyla matematykę w kierunku zakupu, nawet gdy nie jest tańszy.
Bieżące koszty, które wielu pierwszych nabywców nie docenia:
- Konserwacja i naprawy: budżetuj 1-2% wartości domu rocznie. Starsze domy są droższe.
- Podatek od nieruchomości: różni się znacznie w zależności od lokalizacji i może wzrosnąć po zakupie
- Opłaty wspólnoty mieszkaniowej: powszechne w mieszkaniach i osiedlach zamkniętych
- Koszty zamknięcia transakcji przy zakupie: często 2-5% ceny zakupu
- Koszty sprzedaży: prowizje agencyjne i podatki transferowe przy wyjściu
Dane o kosztach mieszkaniowych pokazują szeroką regionalną różnorodność. Średnie krajowe nie będą odpowiadać Twojej dzielnicy.
Dane wejściowe, które zmieniają odpowiedź
Zanim zdecydujesz, oszacuj:
- Miesięczny czynsz za porównywalny dom (ta sama dzielnica, sypialnie, dojazd)
- Cena zakupu i wkład własny
- Stawka kredytu i okres (30-letni stały jest powszechny w niektórych krajach, ale nie uniwersalny)
- Roczny lokalny podatek od nieruchomości i konserwacja
- Lata, które planujesz zostać: kluczowe dla break-even
Przepuść te dane przez rent vs buy decision tool . Zobacz nasz przewodnik po narzędziu decyzyjnym wynajmu kontra zakup dla definicji danych wejściowych.
Interpretacja lat break-even
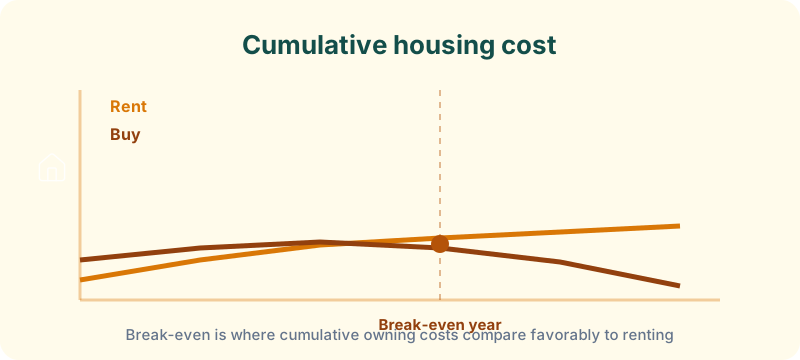
Break-even to przybliżony czas, zanim skumulowane koszty posiadania będą korzystnie porównywać się z wynajmem, biorąc pod uwagę Twoje dane. Krótsze planowane pobyty zwykle faworyzują wynajem, ponieważ koszty zamknięcia i opłaty sprzedażowe zużywają wczesny kapitał.
Jeśli miesięczny koszt posiadania przekracza czynsz i obciąża Twój budżet, nie przesadzaj. Mieszkanie powinno mieścić się w szerszym planie zbudowanym z budget planner . Dom, na którego utrzymanie nie możesz sobie pozwolić, staje się zobowiązaniem, a nie aktywem.
Przykład roboczy: 2200 zł czynszu kontra 380 000 zł zakupu
Rozważ porównywalny dom, gdzie czynsz wynosi 2200 zł/miesiąc, a cena zakupu to 380 000 zł z 10% wkładem własnym (38 000 zł), 6,5% 30-letnim kredytem, 4800 zł rocznym lokalnym podatkiem od nieruchomości, 1600 zł rocznym ubezpieczeniem i 1,5% roczną konserwacją.
Przybliżone miesięczne koszty własności:
| Koszt | Miesięczne oszacowanie |
|---|---|
| Kapitał i odsetki | ~2150 zł |
| Lokalny podatek od nieruchomości | 400 zł |
| Ubezpieczenie | 133 zł |
| Konserwacja (1,5%/rok) | 475 zł |
| Łączne miesięczne utrzymanie | ~3158 zł |
Miesięczna własność przekracza czynsz o około 958 zł przed uwzględnieniem kosztów zamknięcia (~11 000-19 000 zł z góry) i ewentualnych wydatków sprzedażowych.
Jeśli planujesz zostać 3 lata, skumulowany dodatkowy koszt własności plus opłaty transakcyjne często przekracza jakikolwiek uzyskany kapitał. Wynajem może być tańszy w czystej matematyce przepływów pieniężnych. Przy 10+ latach, aprecjacja i spłata kapitału mogą odwrócić wynik, ale aprecjacja nie jest gwarantowana. Narzędzie modeluje Twoje specyficzne dane, abyś mógł przetestować oba scenariusze.
Jeśli wynajem wygrywa dla Twojego harmonogramu, zainwestuj miesięczną różnicę w inne cele używając savings goal planner .
Kiedy wynajem ma sens
- Możesz się przenieść w ciągu trzech do pięciu lat
- Konserwacja obciążyłaby przepływ gotówki
- Potrzebujesz elastyczności dla zmian w karierze lub rodzinie
- Lokalne ceny sugerują, że koszty własności są znacznie wyższe niż czynsz
- Nadal budujesz fundusz awaryjny lub spłacasz dług o wysokim oprocentowaniu
Kiedy analiza break-even nie ma zastosowania
Kalkulatory wynajmu kontra zakupu zakładają racjonalnych aktorów ze stabilnymi planami. Mają trudności, gdy:
- Kwalifikujesz się do znacznych dotacji lub specjalnych programów: pomoc w wkładzie własnym zmienia matematykę z góry.
- Intensywnie remontujesz: kapitał własny z pracy i koszty ulepszeń nie zawsze są uchwycone.
- Korzyści podatkowe dominują w Twojej sytuacji: odliczenie odsetek od kredytu hipotecznego zależy od szczegółowego rozliczenia, czego wielu podatników już nie robi w ramach obecnych standardowych zasad odliczeń.
- Kupujesz głównie z powodów niefinansowych: dzielnice szkolne, bliskość rodziny lub stabilność mają wartość, której kalkulatory nie mogą wycenić.
Użyj break-even jako jednego wejścia obok potrzeb stylu życia i ogólnego zdrowia finansowego.
Typowe błędy w analizie break-even
- Używanie ceny listowej zamiast rzeczywistej ceny oferty. Małe zmiany cen przesuwają miesięczne koszty i wzrost kapitału.
- Ignorowanie wzrostu czynszów. Jeśli czynsze rosną o 4% rocznie, porównanie zmienia się w czasie.
- Zakładanie, że sprzedasz po szczytowej wartości. Rynki korygują. Przetestuj płaską lub skromną aprecjację.
- Zapominanie o rezerwach gotówkowych. Opróżnienie oszczędności na wkład własny zwiększa ryzyko finansowe, nawet jeśli matematyka faworyzuje zakup.
- Traktowanie break-even jako gwarancji. To model oparty na założeniach, które kontrolujesz.
Mini-FAQ
Jaki jest dobry rok break-even? Wielu nabywców potrzebuje 5-7+ lat, zanim posiadanie pokona wynajem w całkowitych kosztach. Krótsze horyzonty często faworyzują wynajem.
Czy powinienem uwzględnić ubezpieczenie kredytu hipotecznego przy niskim wkładzie? Tak, jeśli Twój wkład własny jest poniżej 20% w przypadku konwencjonalnej pożyczki. Ubezpieczenie kredytu hipotecznego przy niskim wkładzie dodaje się do miesięcznej własności, dopóki nie osiągniesz wystarczającego kapitału.
Czy większy wkład własny zawsze pomaga? Obniża miesięczne koszty i zapłacone odsetki, ale również wiąże gotówkę, która mogłaby zarabiać zwroty gdzie indziej. Narzędzie może modelować koszt alternatywny.
Czy mogę wynajmować i inwestować różnicę? Tak. Wielu najemców, którzy konsekwentnie inwestują, buduje majątek bez posiadania. Porównanie powinno uwzględniać, co najemcy robią z oszczędnościami.
Co zrobić dalej
Jeśli zakup wygląda wykonalnie na papierze, oszczędzaj większy wkład własny, aby zmniejszyć miesięczne koszty i ponownie uruchom narzędzie. Jeśli wynajem wygrywa, przekieruj różnicę w kosztach mieszkaniowych na oszczędności lub spłatę długu. Przed jakąkolwiek ofertą potwierdź, że Twoja pełna płatność mieszkaniowa mieści się w zrównoważonym budżecie. Nasz przewodnik po budżecie 50/30/20 pomaga ustawić ten pułap.