
Zasada budżetu 50/30/20 wyjaśniona dla początkujących
Dowiedz się, jak budżet 50/30/20 dzieli dochód netto na potrzeby, zachcianki i oszczędności oraz jak przetestować swój podział za pomocą darmowych narzędzi budżetowych.
Table of contents
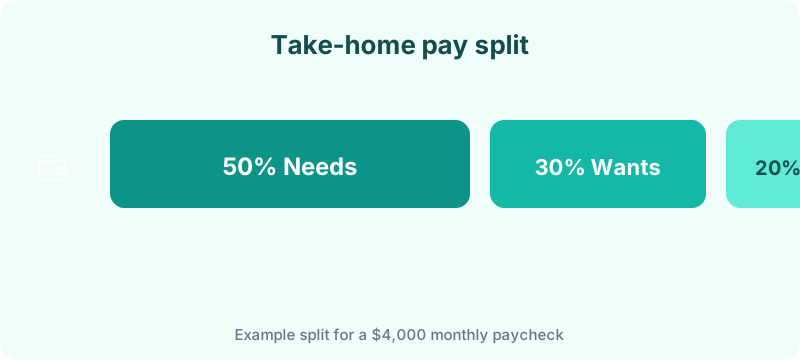
Budżet 50/30/20 dzieli dochód po opodatkowaniu (netto) na około 50% potrzeb, 30% zachcianek i 20% oszczędności lub dodatkowej spłaty długów. To przyjazny dla początkujących punkt wyjścia – nie sztywne prawo – spopularyzowane w All Your Worth przez Elizabeth Warren i Amelię Warren Tyagi i powtarzane przez programy edukacji finansowej na całym świecie.
Ten przewodnik definiuje każdy koszyk, przechodzi przez przykład wypłaty i pokazuje, jak przetestować swój podział za pomocą darmowych narzędzi Budget Planner HQ (szablon miesięcznego budżetu i planer budżetu) bez tworzenia konta.
Co oznacza zasada 50/30/20
Zasada dotyczy dochodu po opodatkowaniu, kwoty, która faktycznie trafia na Twoje konto, a nie Twojej pensji brutto w liście ofertowym.
- 50% potrzeby: mieszkanie, media, artykuły spożywcze, ubezpieczenie, minimalne płatności długów i inne koszty, których nie możesz pominąć bez poważnych konsekwencji
- 30% zachcianki: jedzenie na mieście, hobby, subskrypcje, podróże i uznaniowe ulepszenia
- 20% oszczędności i dodatkowa spłata długów: wkłady do funduszu awaryjnego, oszczędności emerytalne ponad dopasowanie pracodawcy i płatności powyżej minimum na dług o wysokim oprocentowaniu
Zasada to kierunek, nie prawo. Drogie miasta, pożyczki studenckie lub pojedynczy dochód wspierający osoby na utrzymaniu mogą wymagać tymczasowego podziału 60/25/15. Chodzi o zobaczenie, czy rzeczy niezbędne wypierają oszczędności, zanim obwinisz się za “złą dyscyplinę”.
Zacznij od swoich rzeczywistych liczb
Wyciągnij trzy miesiące wyciągów bankowych i kartowych. Kategoryzuj każdą transakcję uczciwie, w tym wypłaty gotówki i roczne subskrypcje przeliczone na miesiące. Jeśli Twoje potrzeby przekraczają 50%, to są użyteczne dane. Mówi Ci to, czy zmniejszyć stałe koszty, przyciąć zachcianki, czy zaakceptować tymczasowy podział podczas spłacania długu.
Przelicz swoje sumy przez Analizator wydatków dla szybkiego sprawdzenia dochodów versus wydatki. Następnie rozpisz kategorie w szablonie miesięcznego budżetu . Aby uzyskać przewodnik krok po kroku budowania pełnego planu, zobacz nasz przewodnik po planerze miesięcznego budżetu.
Zbuduj celowy miesięczny plan
Gdy już znasz swój podział, przypisz każdą jednostkę dochodu rolę w planerze budżetu : stałe koszty, zmienne wydatki i planowane oszczędności. Pozytywna miesięczna nadwyżka oznacza, że plan pasuje. Ujemna liczba oznacza dostosowanie przed rozpoczęciem miesiąca, nie po przekroczeniu budżetu.
Zautomatyzuj wycinek oszczędności
Najpierw zapłać sobie, planując przelewy w dzień wypłaty. Gdy oszczędności opuszczają Twoje konto czekowe automatycznie, koszyk 20% staje się domyślny zamiast refleksji. Badania konsekwentnie pokazują, że gospodarstwa domowe z wyższymi płynnymi oszczędnościami zgłaszają niższy stres finansowy. Automatyzacja to jeden z najbardziej niezawodnych sposobów budowania tego bufora.
Typowe błędy do uniknięcia
- Ignorowanie nieregularnych wydatków: konserwacja samochodu, prezenty i roczne składki ubezpieczeniowe powinny mieszkać w funduszu tonącym wewnątrz koszyka potrzeb.
- Porównywanie swojego podziału z cudzym: etap życia, stabilność dochodu i lokalne koszty utrzymania zmieniają matematykę.
- Budżetowanie z wypłaty brutto: zawsze używaj dochodu netto. Jeśli nie jesteś pewien swojej liczby netto, przelicz swoją wypłatę przez przewodnik analizatora podziału wynagrodzenia najpierw.
- Traktowanie minimalnych płatności długów jako oszczędności: minimalne płatności karty kredytowej i pożyczki należą do potrzeb do czasu wyeliminowania sald.
- Ustawianie zachcianek zbyt nisko, aby czuć się “zdyscyplinowanym”: nierealistyczny koszyk zachcianek zawodzi w drugim tygodniu. Budżetuj na prawdziwe życie, a następnie stopniowo przycinaj.
Przykład rozwiązania: 18 100 PLN miesięczny dochód netto
Załóżmy, że Twoje gospodarstwo domowe wpłaca 18 100 PLN miesięcznie po podatkach i odliczeniach od wynagrodzeń.
| Koszyk | Docelowy % | Kwota w PLN |
|---|---|---|
| Potrzeby | 50% | 9 050 PLN |
| Zachcianki | 30% | 5 430 PLN |
| Oszczędności i dług | 20% | 3 620 PLN |
Realistyczny podział potrzeb może wyglądać tak: czynsz 6 030 PLN, media 520 PLN, artykuły spożywcze 1 640 PLN, ubezpieczenie samochodu 340 PLN, minimalna pożyczka studencka 520 PLN. To w sumie 9 050 PLN, dokładnie na celu.
Zachcianki za 5 430 PLN mogą pokryć streaming (195 PLN), jedzenie na mieście (1 290 PLN), siłownię (260 PLN), hobby (670 PLN) i 3 015 PLN bufor na podróże lub rozrywkę.
Wycinek oszczędności 3 620 PLN może się podzielić na 2 150 PLN w kierunku funduszu awaryjnego, 860 PLN extra na kartę kredytową i 610 PLN na konto emerytalne. Jeśli potrzeby wynoszą 10 140 PLN, ponieważ czynsz wzrósł, teraz widzisz kompromis wyraźnie: przytnij zachcianki, wstrzymaj niektóre oszczędności tymczasowo lub poszukaj dostosowania mieszkaniowego.
Jeśli Twój koszyk zachcianek wydaje się niejasny, zmapuj jedzenie na mieście, podróże i rozrywkę w planerze kosztów stylu życia , aby zobaczyć uznaniowe wydatki jako udział dochodu. Cel 30% jest łatwiejszy do osiągnięcia, gdy wiesz, które zachcianki konsumują najwięcej miejsca.
Kiedy zasada 50/30/20 nie ma zastosowania
Ta struktura zakłada względnie stabilny dochód i umiarkowane stałe koszty. Może nie pasować, jeśli:
- Jesteś w drogim mieszkaniu: sam czynsz lub kredyt hipoteczny może przekroczyć 30% dochodu netto w wielu dużych miastach, pchając potrzeby powyżej 50% bez Twojej winy.
- Agresywnie spłacasz dług: kierowanie 30% lub więcej na spłatę długu to prawidłowa krótkoterminowa strategia, która tymczasowo łamie limit oszczędności 20%.
- Twój dochód jest bardzo zmienny: freelancerzy i zarabiający na prowizję powinni budżetować z konserwatywnej miesięcznej linii bazowej, nie Twojego najlepszego miesiąca.
- Utrzymujesz osoby na utrzymaniu z jednego dochodu: opieka nad dziećmi, koszty medyczne i większe rachunki spożywcze często wymagają niestandardowego podziału.
W tych przypadkach użyj procentów jako diagnostyki, nie oceny. Celem jest widoczność, nie perfekcja.
Mini-FAQ
Czy mogę używać 50/30/20, jeśli sam mój czynsz wynosi 40% dochodu netto? Tak, jako diagnostyka. Twój koszyk potrzeb przekroczy 50%, co mówi Ci, aby przyciąć zachcianki, szukać dostosowań mieszkaniowych lub zaakceptować tymczasowy podział jak 60/25/15, podczas gdy się stabilizujesz. Zasada pokazuje kompromisy wyraźnie; nie ocenia Twojej wartości.
Czy koszyk oszczędności 20% obejmuje składki na PPK? Licz dopasowanie pracodawcy i własne składki emerytalne w kierunku 20%, jeśli pochodzą z dochodu netto lub reprezentują nowe oszczędności. Odliczenia od wynagrodzeń już usunięte z Twojego depozytu są częścią obrazu, gdy mierzysz całkowitą stopę oszczędności.
Czy artykuły spożywcze powinny być potrzebami czy zachciankami? Artykuły spożywcze to potrzeby. Posiłki w restauracjach i dostawy to zachcianki. Podziel różnicę w swoim szablonie miesięcznego budżetu, jeśli jedna linia spożywcza miesza obie.
Jak często powinienem przeliczyć swój podział? Odwiedzaj kwartalnie lub po jakiejkolwiek podwyżce, zmianie pracy, przeprowadzce lub nowym długu. Podział, który działał przy 16 400 PLN netto, może się złamać przy 18 100 PLN, jeśli styl życia rozszerzył się z dochodem.
Źródła i referencje
- Warren, E., & Warren Tyagi, A. (2005). All Your Worth: The Ultimate Lifetime Money Plan. Free Press. Oryginalne upowszechnienie struktury 50/30/20.
Co zrobić dalej
Odwiedź swój podział kwartalnie lub po jakiejkolwiek większej zmianie dochodu lub mieszkania. Gdy struktura 50/30/20 pasuje, zwiększ planowane oszczędności lub przekieruj nadwyżkę na nazwany cel. Budżet to nie kara. To pętla zwrotna, która pomaga finansować to, co ma znaczenie.