
Affitto vs Acquisto: Come Trovare il Tuo Anno di Pareggio
Confronta i costi affitto vs acquisto, le spese mensili di proprietà e la tempistica di pareggio prima di firmare un contratto o fare un'offerta.
Table of contents
Il tuo anno di pareggio affitto vs acquisto è l’orizzonte dove i costi cumulativi di proprietà (mutuo, tasse, assicurazione, manutenzione e costi di transazione) possono sottoquotare il costo dell’affitto—dati i tuoi numeri locali e quanto tempo rimarrai. Affittare non è “buttare denaro”, e comprare non sta automaticamente costruendo ricchezza.
Confronta i costi totali nella tua permanenza prevista, non solo il pagamento del mutuo contro l’affitto. Usa lo strumento gratuito di decisione affitto vs acquisto di Budget Planner HQ per stress-testare scenari, poi conferma che il pagamento mensile si adatti ancora al tuo budget planner prima di fare un’offerta o rinnovare un contratto.
La proprietà costa più del mutuo
I proprietari di casa pagano capitale, interessi, tasse di proprietà (IMU), assicurazione casa, manutenzione e costi di transazione all’acquisto e alla vendita. Confrontare l’affitto con solo il pagamento del mutuo inclina la matematica verso l’acquisto anche quando non è più economico.
Costi continuativi che molti acquirenti per la prima volta sottostimano:
- Manutenzione e riparazioni: prevedi 1-2% del valore della casa all’anno. Le case più vecchie costano di più.
- Tasse di proprietà (IMU): variano ampiamente per località e possono aumentare dopo l’acquisto
- Spese condominiali: comuni nei condomini e comunità pianificate
- Costi di chiusura all’acquisto: spesso 2-5% del prezzo d’acquisto
- Costi di vendita: commissioni di agenzia e tasse di trasferimento quando esci
I dati sui costi abitativi mostrano ampia variazione regionale. Le medie nazionali non corrisponderanno al tuo quartiere.
Input che cambiano la risposta
Prima di decidere, stima:
- Affitto mensile per una casa comparabile (stesso quartiere, camere, pendolarismo)
- Prezzo d’acquisto e acconto
- Tasso mutuo e termine (30 anni fisso è comune in alcuni paesi, ma non universale)
- IMU annuale e manutenzione
- Anni che prevedi di rimanere: critico per il pareggio
Passa questi attraverso il rent vs buy decision tool . Vedi la nostra guida allo strumento di decisione affitto vs acquisto per definizioni degli input.
Interpretare gli anni di pareggio
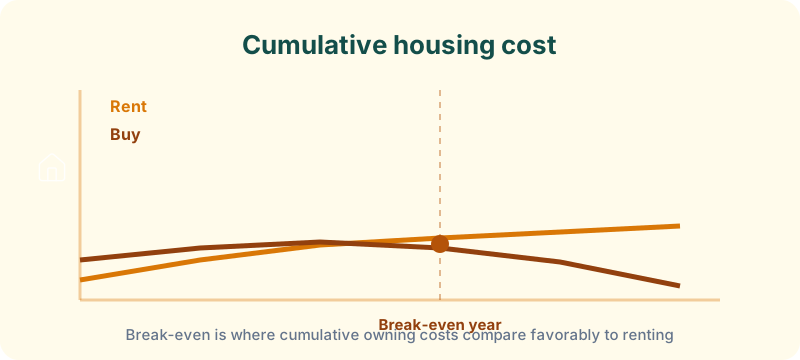
Pareggio è il tempo approssimativo prima che i costi cumulativi di possesso si allineino favorevolmente con l’affitto, dati i tuoi input. Permanenze pianificate più brevi di solito favoriscono l’affitto perché i costi di chiusura e le commissioni di vendita consumano l’equità iniziale.
Se il costo mensile di proprietà supera l’affitto e stressa il tuo budget, non allungarti. L’alloggio dovrebbe adattarsi all’interno di un piano più ampio costruito con il budget planner . Una casa che non puoi permetterti di mantenere diventa una passività, non un asset.
Esempio pratico: affitto €2.200 vs acquisto €380.000
Considera una casa comparabile dove l’affitto è €2.200/mese e il prezzo d’acquisto è €380.000 con il 10% di acconto (€38.000), un mutuo al 6,5% a 30 anni, €4.800 di IMU annuale, €1.600 di assicurazione annuale e manutenzione annuale dell’1,5%.
Costi mensili approssimativi di proprietà:
| Costo | Stima mensile |
|---|---|
| Capitale e interessi | ~€2.150 |
| IMU | €400 |
| Assicurazione | €133 |
| Manutenzione (1,5%/anno) | €475 |
| Totale mensile | ~€3.158 |
La proprietà mensile supera l’affitto di circa €958 prima di contabilizzare i costi di chiusura (~€11.000-€19.000 iniziali) e le eventuali spese di vendita.
Se prevedi di rimanere 3 anni, il costo extra cumulativo di proprietà più le commissioni di transazione spesso supera qualsiasi equità guadagnata. L’affitto potrebbe essere più economico sulla matematica del flusso di cassa puro. A 10+ anni, l’apprezzamento e il pagamento del capitale possono capovolgere il risultato, ma l’apprezzamento non è garantito. Lo strumento modella i tuoi input specifici così puoi stress-testare entrambi gli scenari.
Se l’affitto vince per la tua tempistica, investi la differenza mensile verso altri obiettivi usando il savings goal planner .
Quando l’affitto ha senso
- Potresti trasferirti entro tre-cinque anni
- La manutenzione stresserebbe il flusso di cassa
- Hai bisogno di flessibilità per cambi di carriera o famiglia
- I prezzi locali implicano costi di proprietà molto sopra l’affitto
- Stai ancora costruendo un fondo emergenza o pagando debiti ad alto interesse
Quando l’analisi del pareggio non si applica
I calcolatori affitto-vs-acquisto assumono attori razionali con piani stabili. Hanno difficoltà quando:
- Ti qualifichi per sussidi sostanziali o programmi speciali: l’assistenza per l’acconto cambia la matematica iniziale.
- Ristrutturi aggressivamente: l’equità del sudore e i costi di miglioramento non sono sempre catturati.
- I benefici fiscali dominano la tua situazione: la deducibilità degli interessi del mutuo dipende dalla detrazione delle detrazioni, cosa che molti contribuenti non fanno più con le attuali regole di detrazione standard.
- Stai comprando principalmente per motivi non finanziari: distretti scolastici, vicinanza familiare o stabilità hanno valore che i calcolatori non possono prezzare.
Usa il pareggio come un input insieme ai bisogni dello stile di vita e alla salute finanziaria complessiva.
Errori comuni nell’analisi del pareggio
- Usare il prezzo di listino invece del prezzo di offerta reale. Piccoli cambiamenti di prezzo spostano i costi mensili e l’accumulo di equità.
- Ignorare la crescita dell’affitto. Se gli affitti aumentano del 4% annualmente, il confronto cambia nel tempo.
- Assumere che venderai al valore di picco. I mercati correggono. Stress-testa apprezzamento piatto o modesto.
- Dimenticare le riserve di cassa. Svuotare i risparmi per un acconto aumenta il rischio finanziario anche se la matematica favorisce l’acquisto.
- Trattare il pareggio come una garanzia. È un modello basato su assunzioni che controlli.
Mini-FAQ
Cos’è un buon anno di pareggio? Molti acquirenti necessitano 5-7+ anni prima che possedere batta l’affitto sul costo totale. Orizzonti più brevi spesso favoriscono l’affitto.
Dovrei includere l’assicurazione mutuo acconti bassi? Sì, se il tuo acconto è sotto il 20% su un prestito convenzionale. L’assicurazione mutuo acconti bassi si aggiunge al possesso mensile fino a raggiungere sufficiente equità.
Un acconto più grande aiuta sempre? Abbassa i costi mensili e gli interessi pagati, ma lega anche contante che potrebbe guadagnare rendimenti altrove. Lo strumento può modellare il costo opportunità.
Posso affittare e investire la differenza? Sì. Molti affittuari che investono costantemente costruiscono ricchezza senza possedere. Il confronto dovrebbe includere cosa fanno gli affittuari con i risparmi.
Cosa fare dopo
Se comprare sembra fattibile sulla carta, risparmia un acconto più grande per ridurre i costi mensili e riesegui lo strumento. Se l’affitto vince, reindirizza la differenza del costo abitativo in risparmi o pagamento debiti. Prima di qualsiasi offerta, conferma che il tuo pagamento abitativo completo si adatti a un budget sostenibile. La nostra guida al budget 50/30/20 aiuta a impostare quel tetto.