
La regola del budget 50/30/20 spiegata per principianti
Impara come la regola del budget 50/30/20 divide lo stipendio netto tra necessità, desideri e risparmi, e come testare la tua divisione con strumenti di budgeting gratuiti.
Table of contents
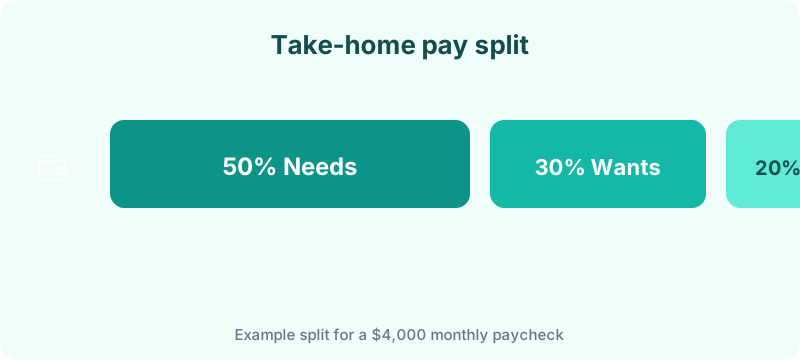
Il budget 50/30/20 divide lo stipendio al netto delle tasse (take-home) in circa 50% necessità, 30% desideri e 20% risparmi o estinzione debiti extra. È un punto di partenza adatto ai principianti—non una legge rigida—reso popolare in All Your Worth di Elizabeth Warren e Amelia Warren Tyagi ed echeggiato da programmi di alfabetizzazione finanziaria in tutto il mondo.
Questa guida definisce ogni categoria, esamina un esempio di busta paga e mostra come testare la tua divisione con gli strumenti gratuiti di Budget Planner HQ (template di budget mensile e pianificatore di budget) senza creare un account.
Cosa significa la regola 50/30/20
La regola si applica al reddito al netto delle tasse, l’importo che effettivamente arriva sul tuo conto corrente, non il tuo stipendio lordo su un’offerta di lavoro.
- 50% necessità: abitazione, utenze, generi alimentari, assicurazioni, pagamenti minimi del debito e altri costi che non puoi saltare senza gravi conseguenze
- 30% desideri: pranzi fuori, hobby, abbonamenti, viaggi e miglioramenti discrezionali
- 20% risparmi ed estinzione debiti extra: contributi al fondo di emergenza, risparmi pensionistici oltre il contributo del datore di lavoro e pagamenti sopra il minimo sul debito ad alto interesse
La regola è una direzione, non una legge. Le città ad alto costo, i prestiti studenteschi o un reddito singolo che sostiene persone a carico possono richiedere una divisione temporanea 60/25/15. Il punto è vedere se l’essenziale sta affollando i risparmi prima di incolpare te stesso per “cattiva disciplina”.
Inizia con i tuoi numeri reali
Prendi tre mesi di estratti conto bancari e delle carte. Categorizza ogni transazione onestamente, inclusi prelievi in contanti e abbonamenti annuali ripartiti mensilmente. Se le tue necessità superano il 50%, questi sono dati utili. Ti dice se ridurre i costi fissi, tagliare i desideri o accettare una divisione temporanea mentre estingui il debito.
Passa i tuoi totali attraverso l’ Analizzatore di Spesa per un controllo veloce entrate contro spese. Poi suddividi le categorie nel template di budget mensile . Per una guida passo-passo per costruire un piano completo, vedi la nostra guida al pianificatore di budget mensile.
Costruisci un piano mensile deliberato
Una volta che conosci la tua divisione, assegna a ogni euro un ruolo nel pianificatore di budget : costi fissi, spesa variabile e risparmi pianificati. Un surplus mensile positivo significa che il piano funziona. Un numero negativo significa aggiustare prima dell’inizio del mese, non dopo aver speso troppo.
Automatizza la fetta dei risparmi
Paga te stesso prima programmando trasferimenti il giorno di paga. Quando i risparmi lasciano automaticamente il tuo conto corrente, la categoria del 20% diventa l’impostazione predefinita invece di un ripensamento. La ricerca trova costantemente che le famiglie con risparmi liquidi più alti riportano meno stress finanziario. L’automazione è uno dei modi più affidabili per costruire quel buffer.
Errori comuni da evitare
- Ignorare le spese irregolari: manutenzione auto, regali e premi assicurativi annuali dovrebbero vivere in un fondo di accantonamento all’interno della categoria necessità.
- Confrontare la tua divisione con quella di qualcun altro: fase della vita, stabilità del reddito e costo della vita locale cambiano la matematica.
- Fare il budget dallo stipendio lordo: usa sempre il reddito netto. Se non sei sicuro della tua cifra netta, passa la tua busta paga attraverso la guida all’analizzatore di ripartizione stipendio prima.
- Trattare i pagamenti minimi del debito come risparmi: i pagamenti minimi della carta di credito e del prestito appartengono alle necessità finché i saldi non sono estinti.
- Impostare i desideri troppo bassi per sentirsi “disciplinati”: una categoria desideri irrealistica fallisce alla seconda settimana. Fai il budget per la vita reale, poi riduci gradualmente.
Esempio pratico: €3.850 di stipendio mensile netto
Supponiamo che la tua famiglia depositi €3.850 al mese dopo tasse e detrazioni in busta paga.
| Categoria | % obiettivo | Importo in euro |
|---|---|---|
| Necessità | 50% | €1.925 |
| Desideri | 30% | €1.155 |
| Risparmi e debiti | 20% | €770 |
Una ripartizione realistica delle necessità potrebbe sembrare: affitto €1.280, utenze €110, generi alimentari €350, assicurazione auto €75, prestito studentesco minimo €110. Totale €1.925, esattamente sull’obiettivo.
I desideri a €1.155 potrebbero coprire streaming (€40), pranzi fuori (€275), palestra (€55), hobby (€140) e un buffer di €645 per viaggi o intrattenimento.
La fetta di risparmi di €770 potrebbe dividersi in €460 verso un fondo di emergenza, €180 extra su una carta di credito e €130 in un conto pensione. Se le necessità arrivano a €2.150 perché l’affitto è aumentato, ora vedi chiaramente il compromesso: riduci i desideri, metti in pausa temporaneamente alcuni risparmi o cerca un aggiustamento dell’abitazione.
Se la tua categoria desideri sembra vaga, mappa pranzi fuori, viaggi e intrattenimento nel pianificatore del costo dello stile di vita per vedere la spesa discrezionale come quota del reddito. L’obiettivo del 30% è più facile da raggiungere quando sai quali desideri consumano più spazio.
Quando la regola 50/30/20 non si applica
Questo framework presume un reddito relativamente stabile e costi fissi moderati. Potrebbe non adattarsi se:
- Sei in abitazioni ad alto costo: l’affitto o il mutuo da solo può superare il 30% dello stipendio netto in molte grandi città, spingendo le necessità sopra il 50% senza colpa tua.
- Stai estinguendo aggressivamente il debito: destinare il 30% o più all’estinzione del debito è una strategia valida a breve termine che temporaneamente rompe il limite del 20% sui risparmi.
- Il tuo reddito è altamente variabile: freelance e chi lavora a commissione dovrebbero fare il budget da una base mensile conservativa, non dal tuo mese migliore.
- Stai coprendo persone a carico con un reddito: assistenza all’infanzia, costi medici e bollette della spesa più grandi spesso richiedono una divisione personalizzata.
In questi casi, usa le percentuali come diagnostica, non come voto. L’obiettivo è la visibilità, non la perfezione.
Mini-FAQ
Posso usare il 50/30/20 se solo il mio affitto è il 40% dello stipendio netto? Sì, come diagnostica. La tua categoria necessità supererà il 50%, il che ti dice di ridurre i desideri, cercare aggiustamenti dell’abitazione o accettare una divisione temporanea come 60/25/15 mentre ti stabilizzi. La regola mostra i compromessi chiaramente; non valuta il tuo valore.
Il 20% dei risparmi include i contributi pensionistici aziendali? Conta il contributo del datore di lavoro e i tuoi propri contributi pensionistici verso il 20% se provengono dallo stipendio netto o rappresentano nuovi risparmi. Le detrazioni in busta paga già rimosse dal tuo deposito fanno parte del quadro quando misuri il tasso di risparmio totale.
I generi alimentari dovrebbero essere necessità o desideri? I generi alimentari sono necessità. I pasti al ristorante e le consegne sono desideri. Dividi la differenza nel tuo template di budget mensile se una linea di generi alimentari mescola entrambi.
Quanto spesso dovrei ricalcolare la mia divisione? Rivedi trimestralmente, o dopo qualsiasi aumento, cambio di lavoro, trasloco o nuovo debito. Una divisione che funzionava a €3.480 di stipendio netto può rompersi a €3.850 se lo stile di vita si è espanso con il reddito.
Fonti e riferimenti
- Warren, E., & Warren Tyagi, A. (2005). All Your Worth: The Ultimate Lifetime Money Plan. Free Press. Divulgazione originale del framework 50/30/20.
Cosa fare dopo
Rivedi la tua divisione trimestralmente o dopo qualsiasi grande cambiamento di reddito o abitazione. Quando il framework 50/30/20 si adatta, aumenta i risparmi pianificati o reindirizza il surplus verso un obiettivo nominato. Un budget non è una punizione. È un ciclo di feedback che ti aiuta a finanziare ciò che conta.