
Louer ou acheter : trouver votre année de seuil de rentabilité
Comparez les coûts louer vs acheter, les charges mensuelles de propriété et le calendrier de seuil de rentabilité avant de signer un bail ou une offre.
Table of contents
Votre année de seuil louer vs acheter est l’horizon où les coûts cumulés de propriété (prêt, taxes, assurance, entretien et frais de transaction) peuvent devenir inférieurs au coût de la location — selon vos chiffres locaux et la durée prévue de votre séjour. Louer n’est pas « jeter l’argent par les fenêtres », et acheter ne construit pas automatiquement un patrimoine.
Comparez les coûts totaux sur la durée prévue de séjour, pas seulement mensualité vs loyer. Utilisez l’outil gratuit louer vs acheter de Budget Planner HQ pour tester des scénarios, puis confirmez que la mensualité rente encore dans votre planificateur de budget avant d’offrir ou de renouveler un bail.
La propriété coûte plus que la mensualité
Les propriétaires paient capital, intérêts, taxe foncière, assurance habitation, entretien et frais de transaction à l’achat et à la revente. Comparer le loyer à la seule mensualité penche la balance vers l’achat même quand ce n’est pas moins cher.
Coûts récurrents souvent sous-estimés par les primo-accédants :
- Entretien et réparations : budgétez 1–2 % de la valeur du bien par an. Les biens anciens coûtent plus.
- Taxe foncière : varie selon la commune et peut augmenter après l’achat
- Charges de copropriété : courantes en appartement et lotissements
- Frais de notaire à l’achat : souvent 7–8 % du prix en ancien (moins en neuf avec TVA réduite)
- Frais de revente : agence et diagnostics à la sortie
Les données de coût du logement varient fortement selon les régions. Les moyennes nationales ne correspondent pas à votre quartier.
Les entrées qui changent la réponse
Avant de décider, estimez :
- Loyer mensuel pour un logement comparable (même quartier, chambres, trajet)
- Prix d’achat et apport
- Taux et durée du prêt (20–25 ans est courant en France)
- Taxe foncière et entretien annuels
- Années prévues de séjour : critique pour le seuil de rentabilité
Passez ces chiffres dans l’ outil louer vs acheter . Voir notre guide outil louer vs acheter pour les définitions des entrées.
Interpréter les années de seuil
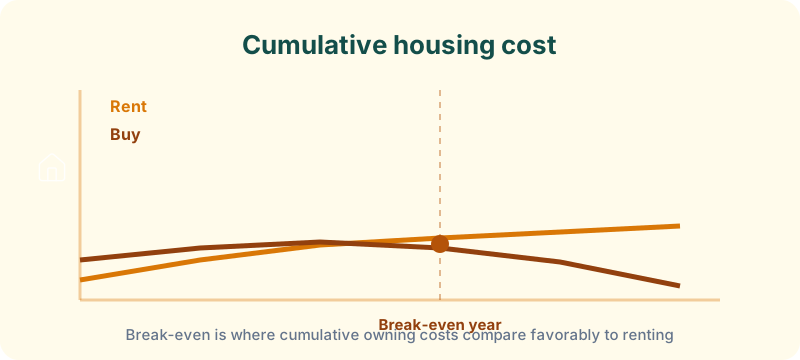
Le seuil de rentabilité est le moment approximatif où les coûts cumulés de propriété s’alignent favorablement avec la location, selon vos entrées. Les séjours courts favorisent généralement la location car les frais de notaire et de revente absorbent l’équité précoce.
Si le coût mensuel de propriété dépasse le loyer et tend votre budget, ne vous étirez pas. Le logement doit tenir dans un plan plus large construit avec le planificateur de budget . Une maison que vous ne pouvez pas entretenir devient un passif, pas un actif.
Exemple chiffré : 1 100 € de loyer vs achat à 380 000 €
Considérez un logement comparable où le loyer est 1 100 €/mois et le prix d’achat 380 000 € avec 10 % d’apport (38 000 €), prêt à 3,8 % sur 20 ans, taxe foncière 1 800 €/an, assurance 480 €/an, entretien 1,5 %/an.
Estimation des coûts mensuels de propriété :
| Coût | Estimation mensuelle |
|---|---|
| Capital et intérêts | ~1 950 € |
| Taxe foncière | 150 € |
| Assurance | 40 € |
| Entretien (1,5 %/an) | 475 € |
| Total charges mensuelles | ~2 615 € |
La propriété dépasse le loyer d’environ 1 515 €/mois avant frais de notaire (~26 000–30 000 € au départ) et frais de revente futurs.
Si vous prévoyez de rester 3 ans, le coût cumulé supplémentaire de propriété plus frais de transaction dépasse souvent toute plus-value. Louer peut être moins cher en flux de trésorerie pur. À 10+ ans, l’appréciation et le remboursement du capital peuvent inverser le résultat, mais l’appréciation n’est pas garantie. L’outil modélise vos entrées spécifiques pour tester les deux scénarios.
Si la location gagne pour votre calendrier, investissez la différence mensuelle vers d’autres objectifs avec le planificateur d'objectifs d'épargne .
Quand la location a du sens
- Vous pourriez déménager sous trois à cinq ans
- L’entretien stresserait votre trésorerie
- Vous avez besoin de flexibilité pour carrière ou famille
- Les prix locaux impliquent des coûts de propriété bien au-dessus du loyer
- Vous construisez encore un fonds d’urgence ou remboursez une dette chère
Quand l’analyse de seuil ne s’applique pas
Les calculateurs louer vs acheter supposent des acteurs rationnels avec des plans stables. Ils peinent quand :
- Vous bénéficiez de subventions ou dispositifs spéciaux : PTZ, prêt à taux zéro ou aides à l’accession changent le calcul initial
- Vous rénovez agressivement : la plus-value travaux n’est pas toujours capturée
- Les avantages fiscaux dominent : déduction intérêts d’emprunt (ex. Pinel, LMNP) dépend de votre situation fiscale
- Vous achetez surtout pour des raisons non financières : quartier scolaire, proximité familiale ou stabilité ont une valeur que les calculateurs ne peuvent pas chiffrer
Utilisez le seuil comme un input parmi d’autres, aux côtés des besoins de vie et de la santé financière globale.
Erreurs courantes dans l’analyse de seuil
- Utiliser le prix affiché au lieu de l’offre réelle. De petits changements de prix modifient coûts mensuels et constitution d’équité.
- Ignorer la hausse des loyers. Si les loyers montent de 3 % par an, la comparaison évolue.
- Supposer vendre au pic. Les marchés corrigent. Testez une appréciation nulle ou modeste.
- Oublier les réserves de trésorerie. Vider l’épargne pour l’apport augmente le risque même si les chiffres favorisent l’achat.
- Traiter le seuil comme une garantie. C’est un modèle basé sur des hypothèses que vous contrôlez.
Mini-FAQ
Quelle est une bonne année de seuil ? Beaucoup d’acheteurs ont besoin de 5–7+ ans avant que la propriété batte la location en coût total. Les horizons courts favorisent souvent la location.
Dois-je inclure l’assurance emprunteur ? Oui. Elle s’ajoute aux charges mensuelles jusqu’à la fin du prêt.
Un apport plus gros aide-t-il toujours ? Il réduit mensualité et intérêts, mais immobilise aussi du cash qui pourrait rapporter ailleurs. L’outil peut modéliser le coût d’opportunité.
Puis-je louer et investir la différence ? Oui. Beaucoup de locataires qui investissent régulièrement construisent un patrimoine sans posséder. La comparaison doit inclure ce que les locataires font de l’épargne.
Prochaines étapes
Si l’achat semble viable sur le papier, épargnez un apport plus important pour réduire les coûts mensuels et relancez l’outil. Si la location gagne pour votre calendrier, redirigez la différence de coût logement vers épargne ou remboursement de dette. Avant toute offre, confirmez que le paiement logement complet tient dans un budget durable. Notre guide règle 50/30/20 aide à fixer ce plafond.