
Renta vs. compra: cómo encontrar tu año de equilibrio
Compara costos de renta vs. compra, gastos mensuales de propiedad y cronograma de equilibrio antes de firmar un contrato o hacer una oferta.
Table of contents
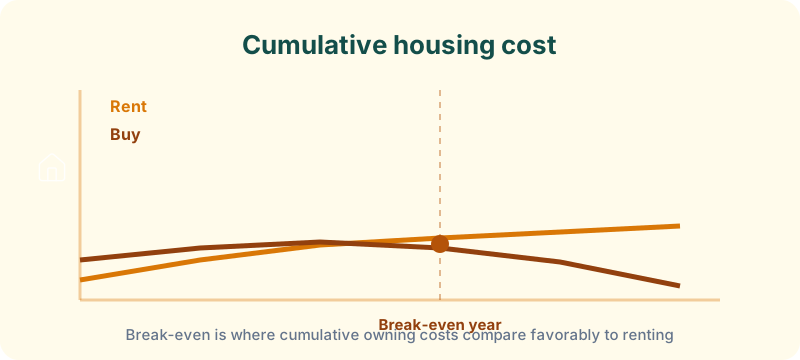
Tu año de equilibrio renta vs. compra es el horizonte donde los costos acumulados de propiedad (hipoteca, impuestos, seguros, mantenimiento y costos de transacción) pueden quedar por debajo del costo de rentar, dados tus números locales y cuánto tiempo planeas quedarte. Rentar no es “tirar el dinero”, y comprar no construye riqueza automáticamente.
Compara costos totales durante tu estancia esperada, no solo pago de hipoteca versus renta. Usa la herramienta gratuita de renta vs. compra de Budget Planner HQ para probar escenarios, después confirma que el pago mensual aún cabe en tu planificador de presupuesto antes de hacer una oferta o renovar un contrato.
La propiedad cuesta más que la hipoteca
Los propietarios pagan capital, intereses, impuesto predial, seguro de vivienda, mantenimiento y costos de transacción al comprar y vender. Comparar renta con el pago de hipoteca solo inclina las matemáticas hacia comprar incluso cuando no es más barato.
Costos continuos que muchos compradores primerizos subestiman:
- Mantenimiento y reparaciones: presupuesta 1-2% del valor de la vivienda al año. Las casas antiguas cuestan más.
- Impuesto predial: varía ampliamente por ubicación y puede subir después de la compra
- Cuotas de mantenimiento o administración: comunes en condominios y fraccionamientos
- Gastos de escrituración al comprar: a menudo 3-6% del precio de compra en México
- Costos de venta: comisiones de agente y gastos notariales al salir
Los datos de costos de vivienda muestran amplia variación regional. Los promedios nacionales no coinciden con tu colonia.
Variables que cambian la respuesta
Antes de decidir, estima:
- Renta mensual de una vivienda comparable (misma colonia, recámaras, traslado)
- Precio de compra y enganche
- Tasa hipotecaria y plazo (20 años es común con INFONAVIT; 15-20 años en bancos privados)
- Impuesto predial y mantenimiento anual local
- Años que planeas quedarte: crítico para el equilibrio
Ingresa estos datos en la herramienta de decisión renta vs. compra . Consulta nuestra guía de la herramienta de renta vs. compra para definiciones de cada campo.
Interpretar los años de equilibrio
El punto de equilibrio es el tiempo aproximado antes de que los costos acumulados de propiedad se alineen favorablemente con rentar, dados tus datos. Estancias planeadas más cortas suelen favorecer rentar porque los gastos de escrituración y venta consumen capital temprano.
Si el costo mensual de propiedad excede la renta y estira tu presupuesto, no te extiendas. La vivienda debe caber dentro de un plan más amplio construido con el planificador de presupuesto . Una casa que no puedes mantener se convierte en un pasivo, no en un activo.
Ejemplo práctico: $14,000 de renta vs. compra de $3,800,000
Considera una vivienda comparable donde la renta es $14,000/mes y el precio de compra es $3,800,000 con 10% de enganche ($380,000), hipoteca al 10.5% a 20 años, impuesto predial anual de $12,000, seguro anual de $8,000 y mantenimiento del 1.5% anual.
Costos mensuales aproximados de propiedad:
| Costo | Estimación mensual |
|---|---|
| Capital e intereses | ~$35,500 |
| Impuesto predial | $1,000 |
| Seguro | $667 |
| Mantenimiento (1.5%/año) | $4,750 |
| Total mensual de propiedad | ~$41,917 |
La propiedad mensual excede la renta en aproximadamente $27,917 antes de contar gastos de escrituración (~$150,000-$250,000 iniciales) y gastos de venta futuros.
Si planeas quedarte 3 años, el costo extra acumulado de propiedad más comisiones de transacción a menudo excede cualquier capital ganado. Rentar puede ser más barato en matemáticas de flujo de efectivo puro. A 10+ años, la plusvalía y el pago de capital pueden voltear el resultado, pero la plusvalía no está garantizada. La herramienta modela tus datos específicos para que pruebes ambos escenarios.
Si rentar gana para tu cronograma, invierte la diferencia mensual en otras metas usando el planificador de metas de ahorro .
Cuándo tiene sentido rentar
- Puedes mudarte en tres a cinco años
- El mantenimiento estresaría tu flujo de efectivo
- Necesitas flexibilidad por cambios de carrera o familia
- Los precios locales implican costos de propiedad muy por encima de la renta
- Aún estás construyendo un fondo de emergencia o pagando deuda de alto interés
Cuándo el análisis de equilibrio no aplica
Las calculadoras renta vs. compra asumen actores racionales con planes estables. Luchan cuando:
- Calificas para subsidios sustanciales o programas especiales: el apoyo de INFONAVIT o cofinanciamiento cambia las matemáticas iniciales.
- Renovas agresivamente: el capital de trabajo y costos de mejora no siempre se capturan.
- Los beneficios fiscales dominan tu situación: la deducibilidad de intereses hipotecarios depende de tu régimen fiscal ante el SAT, que varía según tu situación.
- Compras principalmente por razones no financieras: escuelas, cercanía familiar o estabilidad tienen valor que las calculadoras no pueden cotizar.
Usa el equilibrio como un insumo junto con necesidades de estilo de vida y salud financiera general.
Errores comunes en el análisis de equilibrio
- Usar precio de lista en lugar del precio real de oferta. Pequeños cambios de precio alteran costos mensuales y acumulación de capital.
- Ignorar el crecimiento de rentas. Si las rentas suben 5% anual, la comparación cambia con el tiempo.
- Asumir que venderás en el valor máximo. Los mercados corrigen. Prueba plusvalía plana o modesta.
- Olvidar las reservas de efectivo. Vaciar ahorros para el enganche aumenta el riesgo financiero aunque las matemáticas favorezcan comprar.
- Tratar el equilibrio como garantía. Es un modelo basado en supuestos que tú controlas.
Mini-FAQ
¿Qué es un buen año de equilibrio? Muchos compradores necesitan 5-7+ años antes de que comprar venza a rentar en costo total. Horizontes más cortos suelen favorecer rentar.
¿Debo incluir el seguro hipotecario? Sí, si tu enganche es menor al 20% en un crédito bancario convencional. El seguro hipotecario agrega al costo mensual hasta alcanzar capital suficiente.
¿Un enganche más grande siempre ayuda? Reduce costos mensuales e intereses pagados, pero también inmoviliza efectivo que podría generar rendimientos en otro lugar. La herramienta puede modelar el costo de oportunidad.
¿Puedo rentar e invertir la diferencia? Sí. Muchos inquilinos que invierten consistentemente construyen riqueza sin ser propietarios. La comparación debe incluir qué hacen los inquilinos con el ahorro.
Qué hacer a continuación
Si comprar se ve viable en papel, ahorra un enganche más grande para reducir costos mensuales y vuelve a ejecutar la herramienta. Si rentar gana, redirige la diferencia de costo de vivienda al ahorro o pago de deuda. Antes de cualquier oferta, confirma que tu pago total de vivienda cabe dentro de un presupuesto sostenible. Nuestra guía de presupuesto 50/30/20 ayuda a establecer ese techo.