
La regla 50/30/20 del presupuesto explicada para principiantes
Aprende cómo la regla 50/30/20 reparte el salario neto entre necesidades, deseos y ahorro, y cómo probar tu reparto con herramientas gratuitas.
Table of contents
La regla 50/30/20 divide el ingreso neto en aproximadamente 50 % necesidades, 30 % deseos y 20 % ahorro o pago extra de deudas. Es un punto de partida amigable, no una ley rígida, popularizada en All Your Worth de Elizabeth Warren y Amelia Warren Tyagi.
Esta guía define cada bloque, muestra un ejemplo con nómina y cómo probar tu reparto con herramientas gratuitas de Budget Planner HQ sin crear cuenta.
Qué significa la regla 50/30/20
Se aplica al ingreso después de impuestos, lo que entra en la cuenta, no al bruto de la oferta laboral.
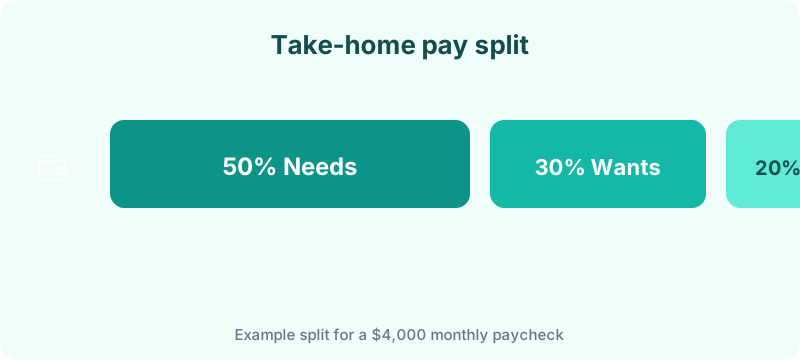
- 50 % necesidades: vivienda, suministros, supermercado, seguros, mínimos de deuda
- 30 % deseos: restaurantes, hobbies, suscripciones, viajes
- 20 % ahorro y deuda extra: fondo de emergencia, jubilación, pagos por encima del mínimo
Es una brújula, no un examen. Ciudades caras, préstamos estudiantiles o un solo ingreso con dependientes pueden exigir 60/25/15 temporalmente.
Empieza con cifras reales
Revisa tres meses de extractos. Categoriza todo con honestidad, incluidas suscripciones anuales prorrateadas. Si las necesidades superan el 50 %, eso es información útil, no fracaso.
Pasa totales por el analizador de gastos y desglosa en la plantilla mensual . Para un plan completo, consulta la guía del planificador.
Construye un plan mensual deliberado
Asigna cada euro en el planificador de presupuesto . Superávit positivo: el plan encaja. Negativo: ajusta antes de que empiece el mes.
Automatiza el 20 % de ahorro
Programa transferencias el día de cobro. Cuando el ahorro sale solo, el 20 % deja de ser un resto olvidado.
Errores frecuentes
- Olvidar gastos irregulares (ITV, regalos, seguros anuales)
- Compararte con otros sin mirar tu etapa vital
- Presupuestar con el bruto
- Contar mínimos de deuda como ahorro
- Poner deseos demasiado bajos y abandonar a la segunda semana
Ejemplo: 4.200 € netos al mes
| Bloque | % | Importe |
|---|---|---|
| Necesidades | 50 % | 2.100 € |
| Deseos | 30 % | 1.260 € |
| Ahorro y deuda | 20 % | 840 € |
Necesidades posibles: alquiler 1.400 €, suministros 120 €, super 380 €, seguro coche 80 €, mínimo préstamo 120 € = 2.100 €.
Deseos: streaming 45 €, restaurantes 300 €, gimnasio 60 €, hobbies 155 €, colchón viajes 700 €.
Ahorro: 500 € emergencia, 200 € extra tarjeta, 140 € plan de pensiones.
Si el alquiler sube y las necesidades pasan a 2.350 €, ves el trade-off: recortar deseos, pausar ahorro temporalmente o revisar vivienda.
Para deseos difusos, usa el planificador de coste de estilo de vida .
Cuándo no encaja la regla
- Vivienda muy cara (solo el alquiler supera el 30 % del neto)
- Pago agresivo de deudas (más del 20 % a deuda puede ser válido a corto plazo)
- Ingresos muy variables (autónomos: presupuesta desde el mes bajo)
- Un solo ingreso con hijos o cuidados
Mini-FAQ
¿Sirve si solo el alquiler es el 40 % del neto? Sí, como diagnóstico. Las necesidades superarán el 50 %; la regla muestra dónde ajustar.
¿El 20 % incluye la pensión de la empresa? Cuenta aportaciones propias y match del empleador si salen de tu nómina o representan ahorro nuevo.
¿Supermercado es necesidad o deseo? Supermercado: necesidad. Delivery y restaurantes: deseos.
Qué hacer ahora
Revisa el reparto cada trimestre o tras un cambio de ingreso o vivienda. Cuando encaje, sube el ahorro planificado o redirige el superávit a una meta concreta.