
Bola de nieve vs. avalancha: ¿qué estrategia de deuda gana?
Compara los métodos bola de nieve y avalancha con cifras reales, investigación psicológica y una herramienta para probar ambos con tus deudas.
Table of contents
La avalancha paga primero la mayor TAE (menos intereses en total). La bola de nieve paga primero el menor saldo (victorias rápidas). Ambas mantienen mínimos en el resto mientras atacas un objetivo: gana el método que seguirás hasta el final.
Antes de reorganizar pagos, modela ambos caminos en el planificador de deudas gratuito de Budget Planner HQ.
Cómo funciona la avalancha
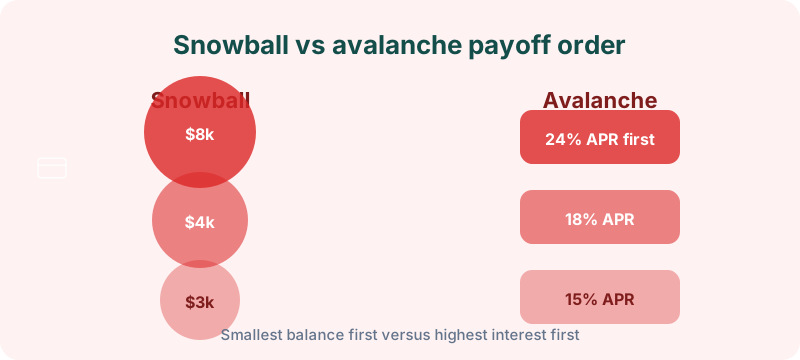
Ordena deudas por TAE descendente. Todo el extra va a la de mayor interés. Al liquidarla, sumas ese pago a la siguiente. Con 15.000 € en tres tarjetas al 24 %, 18 % y 15 %, la avalancha puede ahorrar más de 2.000 € en intereses frente a la bola de nieve, si mantienes la motivación.
Ejemplo comparativo
| Deuda | Saldo | TAE | Mínimo |
|---|---|---|---|
| Tarjeta A | 8.000 € | 24 % | 160 € |
| Tarjeta B | 4.000 € | 18 % | 80 € |
| Tarjeta C | 3.000 € | 15 % | 60 € |
Extra disponible: 300 €/mes (600 € total a deuda)
Avalancha: A → B → C. Bola de nieve: C → B → A.
La avalancha suele terminar un poco antes y con menos intereses. La bola de nieve liquida C en unos 5-6 meses. La brecha puede ser de 400-800 € en intereses en este ejemplo.
Cómo funciona la bola de nieve
Misma estructura, pero atacas el saldo más pequeño. El hito temprano demuestra que el sistema funciona cuando la avalancha tardaría más de 18 meses en mostrar progreso en el primer objetivo.
La bola de nieve brilla con muchas deudas pequeñas, intentos fallidos previos o un saldo grande de alto interés que desanima bajo avalancha.
Qué dice la investigación
Un estudio de Harvard Business Review con 6.000 personas encontró que quienes empezaron por saldos pequeños (bola de nieve) tenían más probabilidades de quedar sin deudas. La tasa de finalización importa más que la optimización teórica para la mayoría.
Los híbridos funcionan: liquida uno o dos saldos minúsculos y pasa a avalancha en el resto.
Construye tu plan
El planificador modela ambas estrategias con tus números: intereses totales, meses y pago requerido.
Libera flujo en el planificador de presupuesto y sigue el progreso con la puntuación de salud financiera .
Errores frecuentes
- Cambiar de método cada mes
- Pagar extra antes de cubrir todos los mínimos
- Seguir cargando en tarjetas que estás pagando
- Ignorar la brecha de intereses al elegir bola de nieve
- Sin colchón de 500-1.000 €
FAQ
¿Cuál ahorra más dinero? Casi siempre la avalancha si las tasas difieren mucho.
¿Es mala la bola de nieve? No. Suele costar un poco más en intereses pero ayuda a llegar a cero deudas.
¿Puedo combinarlas? Sí. El planificador ayuda a comparar secuencias híbridas.
Qué hacer ahora
Pasa tus deudas por el planificador de deudas y elige según tu personalidad. Para tácticas específicas de tarjeta, lee cómo pagar la deuda de tarjeta rápido.