
إيجار مقابل شراء: كيفية إيجاد عام التعادل الخاص بك
قارن تكاليف الإيجار مقابل الشراء ونفقات الملكية الشهرية والجدول الزمني للتعادل قبل التوقيع على عقد إيجار أو تقديم عرض
Table of contents
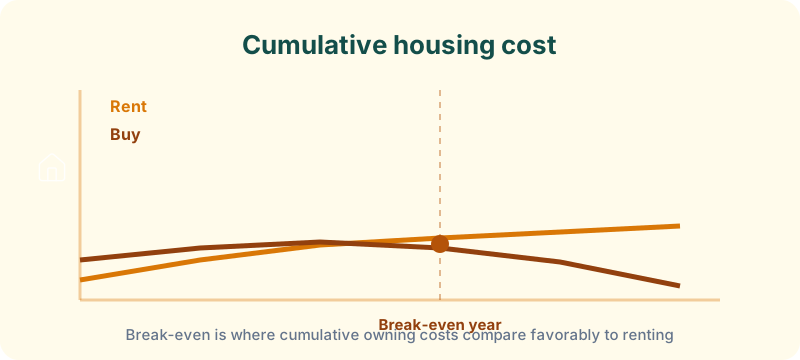
عام التعادل بين الإيجار والشراء الخاص بك هو الأفق حيث قد تقل تكاليف الملكية التراكمية (الرهن العقاري والضرائب والتأمين والصيانة وتكاليف المعاملات) عن تكلفة الإيجار - بالنظر إلى أرقامك المحلية ومدة بقائك. الإيجار ليس “إهدار المال”، والشراء ليس تلقائياً بناء الثروة.
قارن التكاليف الإجمالية على مدى فترة بقائك المتوقعة، وليس دفع الرهن العقاري مقابل الإيجار وحده. استخدم أداة قرار الإيجار مقابل الشراء المجانية من Budget Planner HQ لاختبار الضغط على السيناريوهات، ثم أكد أن الدفع الشهري لا يزال يتناسب مع أداة تخطيط الميزانية الخاصة بك قبل تقديم عرض أو تجديد عقد إيجار.
تكاليف الملكية أكثر من الرهن العقاري
يدفع أصحاب المنازل الأصل والفائدة وضرائب العقارات والتأمين على أصحاب المنازل والصيانة وتكاليف المعاملات في وقت الشراء والبيع. تؤدي مقارنة الإيجار بدفع الرهن العقاري وحده إلى إمالة الرياضيات نحو الشراء حتى عندما لا يكون أرخص.
التكاليف المستمرة التي يقلل من تقديرها العديد من المشترين لأول مرة:
- الصيانة والإصلاحات: ميزانية 1-2% من قيمة المنزل سنوياً. المنازل القديمة تكلف أعلى.
- الضرائب العقارية: تختلف بشكل كبير حسب الموقع ويمكن أن ترتفع بعد الشراء
- رسوم اتحاد الملاك أو رسوم الشركة الجماعية: شائعة في الشقق والمجتمعات المخططة
- تكاليف الإغلاق عند الشراء: غالباً 2-5% من سعر الشراء
- تكاليف البيع: عمولات الوكيل وضرائب التحويل عند الخروج
تظهر بيانات تكلفة الإسكان تنوعاً إقليمياً واسعاً. المتوسطات الوطنية لن تتطابق مع حيك.
مدخلات تغير الإجابة
قبل أن تقرر، قدّر:
- الإيجار الشهري لمنزل مماثل (نفس الحي والغرف والتنقل)
- سعر الشراء والدفعة الأولى
- معدل الرهن العقاري والمدة (30 عاماً ثابت شائع في بعض البلدان، لكنه ليس عالمياً)
- الضرائب العقارية المحلية السنوية والصيانة
- السنوات التي تخطط للبقاء فيها: حاسمة للتعادل
قم بتشغيل هذه من خلال أداة قرار الإيجار مقابل الشراء . راجع دليل أداة قرار الإيجار مقابل الشراء الخاص بنا للحصول على تعريفات المدخلات.
تفسير سنوات التعادل
التعادل هو الوقت التقريبي قبل أن تتماشى تكاليف الملكية التراكمية بشكل إيجابي مع الإيجار، بالنظر إلى مدخلاتك. عادة ما تفضل فترات الإقامة المخططة الأقصر الإيجار لأن تكاليف الإغلاق ورسوم البيع تستهلك الأسهم المبكرة.
إذا تجاوزت تكلفة الملكية الشهرية الإيجار وأجهدت ميزانيتك، لا تتمدد. يجب أن يتناسب الإسكان داخل خطة أوسع مبنية بـ أداة تخطيط الميزانية . منزل لا يمكنك تحمل صيانته يصبح التزاماً، وليس أصلاً.
مثال عملي: إيجار 8,100 درهم مقابل شراء 1,395,000 درهم
ضع في اعتبارك منزلاً مماثلاً حيث الإيجار 8,100 درهماً/شهر وسعر الشراء 1,395,000 درهماً مع 10% مقدم (139,500 درهماً)، رهن عقاري لمدة 30 عاماً بنسبة 6.5%، ضريبة عقارية محلية سنوية 17,600 درهماً، تأمين سنوي 5,900 درهماً، وصيانة سنوية 1.5%.
تكاليف الملكية الشهرية التقريبية:
| التكلفة | التقدير الشهري |
|---|---|
| الأصل والفائدة | ~7,900 درهماً |
| ضريبة عقارية محلية | 1,470 درهماً |
| التأمين | 490 درهماً |
| الصيانة (1.5%/سنة) | 1,745 درهماً |
| إجمالي الحمل الشهري | ~11,605 درهماً |
الملكية الشهرية تتجاوز الإيجار بحوالي 3,505 درهماً قبل حساب تكاليف الإغلاق (~40,000-70,000 درهماً مقدماً) ونفقات البيع النهائية.
إذا كنت تخطط للبقاء 3 سنوات، فإن تكلفة الملكية الإضافية التراكمية بالإضافة إلى رسوم المعاملات غالباً ما تتجاوز أي أسهم مكتسبة. قد يكون الإيجار أرخص من حيث الرياضيات الصافية للتدفق النقدي. في 10+ سنوات، يمكن أن يقلب الارتفاع وسداد الأصل النتيجة، لكن الارتفاع غير مضمون. تقوم الأداة بنمذجة مدخلاتك المحددة حتى تتمكن من اختبار الضغط على كلا السيناريوهين.
إذا فاز الإيجار لجدولك الزمني، استثمر الفرق الشهري نحو أهداف أخرى باستخدام أداة تخطيط هدف التوفير .
متى يكون الإيجار منطقياً
- قد تنتقل خلال ثلاث إلى خمس سنوات
- الصيانة من شأنها أن تجهد التدفق النقدي
- تحتاج إلى مرونة للتغييرات المهنية أو العائلية
- الأسعار المحلية تعني تكاليف الملكية أعلى بكثير من الإيجار
- أنت لا تزال تبني صندوق طوارئ أو تدفع ديون ذات فائدة عالية
متى لا ينطبق تحليل التعادل
تفترض حاسبات الإيجار مقابل الشراء فاعلين عقلانيين بخطط مستقرة. إنها تكافح عندما:
- أنت مؤهل لإعانات كبيرة أو برامج خاصة: مساعدة الدفعة الأولى تغير الرياضيات المقدمة.
- أنت تجدد بقوة: أسهم العرق وتكاليف التحسين لا يتم التقاطها دائماً.
- المزايا الضريبية تهيمن على وضعك: قابلية خصم فوائد الرهن العقاري تعتمد على تفصيل الخصومات، والتي لم يعد العديد من دافعي الضرائب يقومون بها بموجب قواعد الخصم القياسية الحالية.
- أنت تشتري في المقام الأول لأسباب غير مالية: مناطق المدرسة أو قرب الأسرة أو الاستقرار لها قيمة لا تستطيع الحاسبات تسعيرها.
استخدم التعادل كمدخل واحد إلى جانب احتياجات نمط الحياة والصحة المالية العامة.
أخطاء شائعة في تحليل التعادل
- استخدام السعر المدرج بدلاً من سعر العرض الفعلي. تغييرات الأسعار الصغيرة تحول التكاليف الشهرية وبناء الأسهم.
- تجاهل نمو الإيجار. إذا ارتفعت الإيجارات بنسبة 4% سنوياً، تتغير المقارنة بمرور الوقت.
- افتراض أنك ستبيع بقيمة الذروة. الأسواق تصحح. اختبر الارتفاع الثابت أو المتواضع.
- نسيان الاحتياطيات النقدية. إفراغ المدخرات لدفعة أولى يزيد المخاطر المالية حتى لو كانت الرياضيات تفضل الشراء.
- معاملة التعادل كضمان. إنه نموذج بناءً على افتراضات تتحكم فيها.
أسئلة شائعة صغيرة
ما هو عام تعادل جيد؟ يحتاج العديد من المشترين إلى 5-7+ سنوات قبل أن تتفوق الملكية على الإيجار من حيث التكلفة الإجمالية. الآفاق الأقصر غالباً ما تفضل الإيجار.
هل يجب أن أدرج تأمين الرهن العقاري منخفض الوديعة؟ نعم، إذا كانت دفعتك الأولى أقل من 20% على قرض تقليدي. يضيف تأمين الرهن العقاري منخفض الوديعة إلى التكلفة الشهرية حتى تصل إلى أسهم كافية.
هل الدفعة الأولى الأكبر دائماً تساعد؟ إنها تخفض التكاليف الشهرية والفوائد المدفوعة، لكنها أيضاً تربط النقد الذي يمكن أن يكسب عوائد في مكان آخر. يمكن للأداة نمذجة تكلفة الفرصة.
هل يمكنني استئجار واستثمار الفرق؟ نعم. العديد من المستأجرين الذين يستثمرون باستمرار يبنون الثروة دون امتلاك. يجب أن تتضمن المقارنة ما يفعله المستأجرون بالمدخرات.
ما يجب فعله بعد ذلك
إذا بدا الشراء قابلاً للتطبيق على الورق، وفّر دفعة أولى أكبر لتقليل التكاليف الشهرية وأعد تشغيل الأداة. إذا فاز الإيجار، أعد توجيه فرق تكلفة الإسكان إلى المدخرات أو سداد الديون. قبل أي عرض، أكد أن دفع الإسكان الكامل الخاص بك يتناسب مع ميزانية مستدامة. يساعد دليل ميزانية 50/30/20 الخاص بنا في تحديد هذا السقف.