
قاعدة ميزانية 50/30/20 الموضحة للمبتدئين
تعلم كيف تقسم ميزانية 50/30/20 الراتب المستلم عبر الاحتياجات والرغبات والمدخرات، وكيفية اختبار تقسيمك بأدوات الميزانية المجانية.
Table of contents
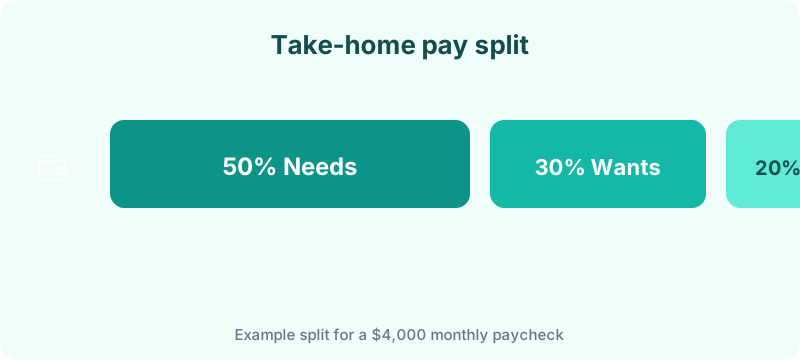
ميزانية 50/30/20 تقسم الراتب بعد الضريبة (المستلم) إلى حوالي 50% احتياجات، و30% رغبات، و20% مدخرات أو سداد ديون إضافي. إنها نقطة انطلاق ملائمة للمبتدئين، وليست قانوناً صارماً، تم تعميمها في All Your Worth من قبل Elizabeth Warren و Amelia Warren Tyagi ويتردد صداها في برامج الثقافة المالية في جميع أنحاء العالم.
يحدد هذا الدليل كل سلة، ويمر بمثال راتب، ويوضح كيفية اختبار تقسيمك بأدوات Budget Planner HQ المجانية (قالب الميزانية الشهرية ومخطط الميزانية) دون إنشاء حساب.
ماذا تعني قاعدة 50/30/20
تنطبق القاعدة على الدخل بعد الضريبة، المبلغ الذي يصل فعلياً إلى حسابك الجاري، وليس راتبك الإجمالي في خطاب عرض العمل.
- 50% احتياجات: السكن، المرافق، البقالة، التأمين، الحد الأدنى من مدفوعات الديون، والتكاليف الأخرى التي لا يمكنك تخطيها دون عواقب خطيرة
- 30% رغبات: تناول الطعام خارجاً، الهوايات، الاشتراكات، السفر، والترقيات التقديرية
- 20% مدخرات وسداد ديون إضافي: مساهمات صندوق الطوارئ، مدخرات التقاعد بالإضافة إلى مطابقة صاحب العمل، ومدفوعات فوق الحد الأدنى على ديون الفائدة المرتفعة
القاعدة هي اتجاه، وليست قانوناً. المدن ذات التكلفة المرتفعة، القروض الطلابية، أو الدخل الواحد الذي يدعم المعالين قد يتطلب تقسيماً مؤقتاً 60/25/15. النقطة هي رؤية ما إذا كانت الأساسيات تزاحم المدخرات قبل أن تلوم نفسك على “الانضباط السيئ”.
ابدأ بأرقامك الفعلية
اسحب ثلاثة أشهر من كشوفات البنك والبطاقات. صنف كل معاملة بصدق، بما في ذلك السحوبات النقدية والاشتراكات السنوية المقسَّمة شهرياً. إذا تجاوزت احتياجاتك 50%، فهذه بيانات مفيدة. تخبرك ما إذا كان يجب تقليل التكاليف الثابتة، أو تقليص الرغبات، أو قبول تقسيم مؤقت أثناء سداد الديون.
قم بتشغيل إجمالياتك من خلال محلل الإنفاق للحصول على فحص سريع للدخل مقابل النفقات. ثم قم بتقسيم الفئات في قالب الميزانية الشهرية . للحصول على دليل خطوة بخطوة لبناء خطة كاملة، راجع دليل مخطط الميزانية الشهري الخاص بنا.
ابنِ خطة شهرية مدروسة
بمجرد أن تعرف تقسيمك، خصص لكل وحدة من دخلك دوراً في مخطط الميزانية : تكاليف ثابتة، إنفاق متغير، ومدخرات مخططة. فائض شهري إيجابي يعني أن الخطة مناسبة. رقم سالب يعني التعديل قبل أن يبدأ الشهر، وليس بعد أن تكون قد أنفقت أكثر من اللازم.
أتمت شريحة المدخرات
ادفع لنفسك أولاً من خلال جدولة التحويلات في يوم الدفع. عندما تغادر المدخرات حسابك الجاري تلقائياً، تصبح سلة الـ 20% الافتراضية بدلاً من فكرة لاحقة. تجد الأبحاث باستمرار أن الأسر ذات المدخرات السائلة الأعلى تبلغ عن ضغط مالي أقل. الأتمتة هي واحدة من أكثر الطرق موثوقية لبناء ذلك المخزن.
الأخطاء الشائعة التي يجب تجنبها
- تجاهل النفقات غير المنتظمة: صيانة السيارات، الهدايا، وأقساط التأمين السنوية يجب أن تعيش في صندوق غرق داخل سلة الاحتياجات.
- مقارنة تقسيمك بتقسيم شخص آخر: مرحلة الحياة، استقرار الدخل، وتكلفة المعيشة المحلية تغير الحسابات.
- وضع الميزانية من الراتب الإجمالي: استخدم دائماً الدخل المستلم. إذا لم تكن متأكداً من رقمك الصافي، قم بتشغيل راتبك من خلال دليل محلل تفصيل الراتب أولاً.
- معاملة مدفوعات الحد الأدنى للديون كمدخرات: مدفوعات الحد الأدنى للبطاقات الائتمانية والقروض تنتمي إلى الاحتياجات حتى تختفي الأرصدة.
- تحديد الرغبات منخفضة جداً لتشعر “منضبطاً”: سلة رغبات غير واقعية تفشل بحلول الأسبوع الثاني. ضع ميزانية للحياة الحقيقية، ثم قلص تدريجياً.
مثال عملي: 15,400 درهم راتب شهري مستلم
لنفترض أن أسرتك تودع 15,400 درهم شهرياً بعد الضرائب والاستقطاعات من الراتب.
| السلة | النسبة المستهدفة | المبلغ بالدرهم |
|---|---|---|
| الاحتياجات | 50% | 7,700 درهم |
| الرغبات | 30% | 4,620 درهم |
| المدخرات والديون | 20% | 3,080 درهم |
تفصيل احتياجات واقعي قد يبدو كالتالي: إيجار 5,130 درهم، مرافق 440 درهم، بقالة 1,400 درهم، تأمين سيارة 290 درهم، الحد الأدنى من القرض الطلابي 440 درهم. هذا يجمع 7,700 درهم، تماماً على الهدف.
الرغبات عند 4,620 درهماً يمكن أن تغطي البث المباشر (165 درهماً)، تناول الطعام خارجاً (1,100 درهم)، صالة رياضية (220 درهماً)، هوايات (570 درهماً)، ومخزن 2,565 درهماً للسفر أو الترفيه.
شريحة المدخرات البالغة 3,080 درهماً قد تنقسم إلى 1,835 درهماً نحو صندوق طوارئ، و735 درهماً إضافياً على بطاقة ائتمان، و510 درهماً في حساب تقاعد. إذا كانت الاحتياجات تبلغ 8,615 درهماً لأن الإيجار ارتفع، فأنت الآن ترى المفاضلة بوضوح: قلص الرغبات، أوقف بعض المدخرات مؤقتاً، أو ابحث عن تعديل السكن.
إذا بدت سلة الرغبات الخاصة بك غامضة، قم برسم تناول الطعام خارجاً والسفر والترفيه في مخطط تكلفة نمط الحياة لرؤية الإنفاق التقديري كحصة من الدخل. الهدف 30% أسهل في التحقيق عندما تعرف أي الرغبات تستهلك معظم المساحة.
عندما لا تنطبق قاعدة 50/30/20
يفترض هذا الإطار دخلاً مستقراً نسبياً وتكاليف ثابتة معتدلة. قد لا يناسب إذا:
- أنت في سكن مرتفع التكلفة: الإيجار أو الرهن العقاري وحده يمكن أن يتجاوز 30% من الراتب المستلم في كثير من المدن الكبرى، مما يدفع الاحتياجات فوق 50% دون ذنبك.
- تدفع الديون بقوة: توجيه 30% أو أكثر إلى سداد الديون استراتيجية صالحة قصيرة الأجل تكسر مؤقتاً سقف المدخرات 20%.
- دخلك متغير للغاية: المستقلون وكاسبو العمولة يجب أن يضعوا ميزانية من خط أساس شهري محافظ، وليس شهرك الأفضل.
- تغطي معالين على دخل واحد: رعاية الأطفال، التكاليف الطبية، وفواتير البقالة الأكبر غالباً ما تتطلب تقسيماً مخصصاً.
في تلك الحالات، استخدم النسب المئوية كتشخيص، وليس درجة. الهدف هو الرؤية، وليس الكمال.
أسئلة شائعة مصغرة
هل يمكنني استخدام 50/30/20 إذا كان إيجاري وحده 40% من الراتب المستلم؟ نعم، كتشخيص. ستتجاوز سلة احتياجاتك 50%، مما يخبرك بتقليص الرغبات، أو السعي لتعديلات السكن، أو قبول تقسيم مؤقت مثل 60/25/15 أثناء الاستقرار. القاعدة تظهر المفاضلات بوضوح؛ لا تدرج قيمتك.
هل سلة المدخرات 20% تشمل مساهمات معاش العمل؟ احسب مطابقة صاحب العمل ومساهماتك الخاصة في التقاعد نحو الـ 20% إذا جاءت من الراتب المستلم أو تمثل مدخرات جديدة. الاستقطاعات من الراتب التي أُزيلت بالفعل من وديعتك جزء من الصورة عندما تقيس معدل المدخرات الإجمالي.
هل يجب أن تكون البقالة احتياجات أم رغبات؟ البقالة احتياجات. وجبات المطاعم والتوصيل رغبات. قسم الفرق في قالب الميزانية الشهرية الخاص بك إذا كان خط بقالة واحد يمزج كليهما.
كم مرة يجب أن أعيد حساب تقسيمي؟ أعد النظر ربع سنوياً، أو بعد أي زيادة، تغيير عمل، انتقال، أو دين جديد. تقسيم نجح عند 14,000 درهم راتب مستلم قد ينكسر عند 15,400 درهم إذا توسع نمط الحياة مع الدخل.
المصادر والمراجع
- Warren, E., & Warren Tyagi, A. (2005). All Your Worth: The Ultimate Lifetime Money Plan. Free Press. التعميم الأصلي لإطار 50/30/20.
ماذا تفعل بعد ذلك
أعد النظر في تقسيمك ربع سنوياً أو بعد أي تغيير كبير في الدخل أو السكن. عندما يناسب إطار 50/30/20، زد المدخرات المخططة أو أعد توجيه الفائض نحو هدف مسمى. الميزانية ليست عقاباً. إنها حلقة تغذية مرتدة تساعدك على تمويل ما يهم.