
Bola de neve vs Avalanche de dívida: Qual estratégia vence?
Compare os métodos bola de neve e avalanche de dívida com números reais, pesquisa psicológica e uma ferramenta para testar ambos com sua dívida.
Table of contents
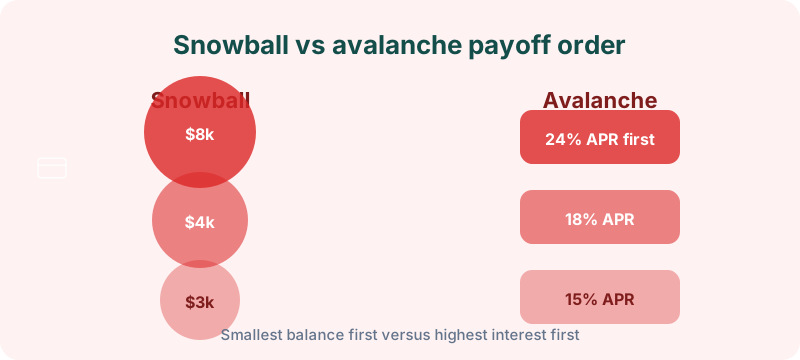
Avalanche de dívida paga a maior taxa primeiro (geralmente menor custo de juros). Bola de neve de dívida paga o menor saldo primeiro (geralmente vitórias psicológicas mais rápidas). Ambos mantêm mínimos em todas as outras dívidas enquanto você ataca um alvo—o vencedor é o método que você vai seguir por tempo suficiente para terminar.
Antes de reorganizar pagamentos, modele ambos os caminhos no planejador de pagamento de dívidas gratuito do Budget Planner HQ com seus saldos, taxas e mínimos. Números vencem slogans quando o primeiro cartão levaria um ano para limpar.
Como a avalanche funciona
Liste todas as dívidas por taxa de juros, maior para menor. Pague mínimos em tudo exceto a dívida de maior taxa, que recebe cada real extra. Quando essa dívida é eliminada, role seu pagamento para a próxima taxa mais alta. A matemática é simples: você paga menos juros no geral porque dívida cara desaparece mais rápido.
Para alguém com R$ 18.750 através de três cartões a 300%, 230% e 190%, a avalanche poderia economizar R$ 2.500+ em juros comparado à bola de neve ao longo do mesmo período de pagamento. Mas essa economia só se materializa se você permanece motivado a longo prazo.
Exemplo prático: avalanche vs bola de neve
| Dívida | Saldo | Taxa ao ano | Mínimo |
|---|---|---|---|
| Cartão A | R$ 10.000 | 300% | R$ 200 |
| Cartão B | R$ 5.000 | 230% | R$ 100 |
| Cartão C | R$ 3.750 | 190% | R$ 75 |
Pagamento extra disponível: R$ 375/mês (total R$ 750 para dívida)
Ordem avalanche: Cartão A, depois B, depois C. Maior taxa vai primeiro.
Ordem bola de neve: Cartão C (R$ 3.750), depois B, depois A. Menor saldo vai primeiro.
Com esses números, avalanche tipicamente termina ligeiramente antes e com menos juros totais. Bola de neve elimina Cartão C em aproximadamente 5-6 meses, dando uma vitória precoce enquanto Cartão A ainda tem um grande saldo. Rode seus cartões exatos no planejador de pagamento de dívidas para ver a diferença em reais para sua situação.
Nesta dívida de amostra, avalanche pode economizar R$ 500-R$ 1.000 em juros totais versus bola de neve ao longo do período completo de pagamento. Essa lacuna diminui se as taxas estão mais próximas ou se bola de neve te mantém pagando consistentemente enquanto avalanche leva a burnout. O planejador mostra reais exatos para que você escolha com olhos abertos.
Como a bola de neve funciona
Mesma estrutura, mas ataque o menor saldo primeiro independentemente da taxa. O pagamento rápido, frequentemente dentro de alguns meses, cria um marco visível que prova que o sistema funciona. Esse impulso psicológico ajuda muitas pessoas a permanecerem comprometidas quando a avalanche levaria 18+ meses para mostrar progresso no primeiro alvo.
O planejador de pagamento de dívidas mostra ambos os cronogramas lado a lado com suas dívidas específicas, para que você possa ver a diferença de custo real antes de escolher.
Quando a bola de neve brilha:
- Você tem muitas dívidas pequenas (contas médicas, cartões de loja, saldos antigos)
- Tentativas passadas de pagamento falharam porque o progresso parecia invisível
- Um grande saldo de taxa alta levaria anos para limpar primeiro sob avalanche
O que a pesquisa diz
Um estudo da Harvard Business Review rastreou 6.000 pessoas que usaram um programa estruturado de pagamento de dívida. Aqueles que começaram com saldos pequenos (abordagem bola de neve) eram mais propensos a eliminar toda sua dívida do que aqueles que começaram com saldos de juros altos. O fator motivação importa mais que a matemática para a maioria das pessoas.
Isso não significa que a matemática é irrelevante. Significa que taxa de conclusão direciona resultados do mundo real. Um plano perfeito no papel que você abandona no quarto mês perde para um plano bom-o-suficiente que você termina.
Abordagens híbridas também funcionam: bola de neve os primeiros um ou dois saldos minúsculos para momento, depois mude para avalanche para as dívidas de taxa alta restantes. Modele ambas as fases no planejador de pagamento de dívidas.
Construa seu plano de pagamento
O planejador de pagamento de dívidas modela ambas as estratégias com seus números reais. Insira o saldo, taxa de juros e pagamento mínimo de cada dívida. Veja juros totais pagos, meses para pagamento e o pagamento mensal necessário para cada método. Os dados removem a adivinhação.
Antes de começar, libere fluxo de caixa no planejador de orçamento . A maioria dos planos de pagamento bem-sucedidos inclui um extra mensal de dívida fixo que é reservado como aluguel. Acompanhe progresso geral com o índice de saúde financeira conforme saldos caem e utilização diminui.
Erros comuns
Trocar métodos todo mês. Escolha uma abordagem por pelo menos 90 dias. Pulos constantes de estratégia reiniciam momento mental.
Pagar extra antes de cobrir mínimos em todas as dívidas. Taxas atrasadas e taxas de penalidade destroem progresso. Mínimos primeiro, depois extras para a dívida alvo.
Adicionar novas cobranças em cartões que você está pagando. Matemática de pagamento assume que o saldo só desce. Novos gastos transformam o plano em uma esteira.
Ignorar a lacuna de juros. Se avalanche economiza R$ 5.000 e você precisa de vitórias rápidas, conheça o trade-off que você está fazendo. Escolhas informadas se mantêm melhor.
Esquecer o buffer de emergência. Sem R$ 625-R$ 1.250 poupados, a próxima surpresa volta para um cartão. Um fundo inicial e plano de dívida trabalham juntos.
FAQ
Qual método economiza mais dinheiro?
Avalanche de dívida quase sempre minimiza juros totais quando taxas diferem significativamente. A lacuna diminui quando taxas são similares ou saldos são desequilibrados.
O método bola de neve é ruim?
Não. É ligeiramente mais caro em juros para muitas pessoas mas frequentemente melhor em levá-las ao status livre de dívidas. Terminado vence teoricamente ótimo.
Posso combinar bola de neve e avalanche?
Sim. Limpe saldos minúsculos primeiro para momento, depois ataque a maior taxa. O planejador de pagamento de dívidas ajuda a comparar sequenciamento híbrido.
Quanto extra devo pagar cada mês?
Qualquer quantidade acima de mínimos ajuda. Muitas famílias miram R$ 125-R$ 375 extras após essenciais e um fundo de emergência inicial. O planejador mostra como cada real extra muda sua data de pagamento.
Próximos passos
Rode suas dívidas através do planejador de pagamento de dívidas e compare ambos os métodos. Escolha o que se encaixa na sua personalidade. Se você precisa de vitórias rápidas para permanecer motivado, vá de bola de neve. Se você é motivado por economizar cada real possível, vá de avalanche. A pior estratégia é nenhuma estratégia. Para táticas específicas de cartão de crédito, veja como pagar dívida de cartão de crédito rápido.