
Kula śnieżna długów vs Lawina długów: Która strategia wygrywa?
Porównaj metody kuli śnieżnej i lawiny długów z rzeczywistymi liczbami, badaniami psychologicznymi i narzędziem do testowania obu z Twoim długiem.
Table of contents
Lawina długów płaci najwyższe RRSO pierwsze (zwykle najniższy koszt odsetek). Kula śnieżna długów płaci najmniejsze saldo pierwsze (zwykle szybsze psychologiczne wygrane). Oba utrzymują minimum na każdym innym długu, podczas gdy atakujesz jeden cel – zwycięzcą jest metoda, której będziesz się trzymać wystarczająco długo, aby zakończyć.
Zanim przestawisz płatności, zamodeluj obie ścieżki w darmowym planerze spłaty długów Budget Planner HQ ze swoimi saldami, stopami i minimami. Liczby biją slogany, gdy pierwsza karta zajęłaby rok do wyczyszczenia.
Jak działa lawina
Wylistuj wszystkie długi według stopy procentowej, od najwyższej do najniższej. Płać minimum na wszystkim oprócz długu o najwyższej stopie, który otrzymuje każdą dodatkową złotówkę. Gdy ten dług zostanie wyeliminowany, przenieś jego płatność na następną najwyższą stopę. Matematyka jest prosta: płacisz mniej odsetek ogółem, ponieważ drogi dług znika najszybciej.
Dla kogoś z 64 700 PLN na trzech kartach przy 24%, 18% i 15%, lawina może zaoszczędzić ponad 8 600 PLN odsetek w porównaniu do kuli śnieżnej w tym samym okresie spłaty. Ale te oszczędności materializują się tylko wtedy, gdy pozostaniesz zmotywowany na długą metę.
Przykład rozwiązania: lawina vs kula śnieżna
| Dług | Saldo | RRSO | Minimum |
|---|---|---|---|
| Karta A | 34 500 PLN | 24% | 690 PLN |
| Karta B | 17 200 PLN | 18% | 345 PLN |
| Karta C | 12 900 PLN | 15% | 260 PLN |
Dodatkowa płatność dostępna: 1 290 PLN/miesiąc (łącznie 2 585 PLN na dług)
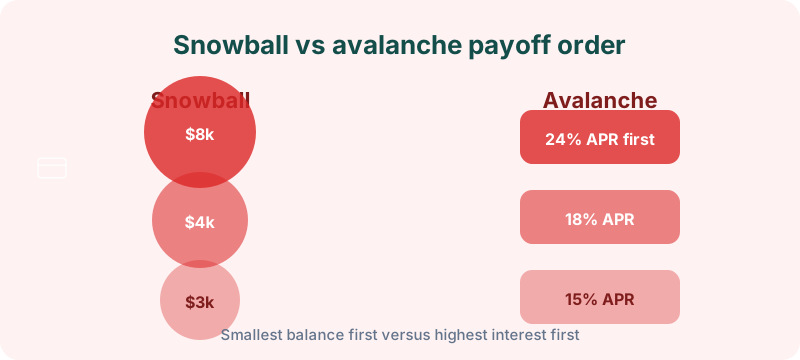
Kolejność lawiny: Karta A, potem B, potem C. Najwyższe RRSO pierwsze.
Kolejność kuli śnieżnej: Karta C (12 900 PLN), potem B, potem A. Najmniejsze saldo pierwsze.
Z tymi liczbami lawina zazwyczaj kończy się nieco szybciej i z mniejszymi całkowitymi odsetkami. Kula śnieżna eliminuje Kartę C w około 5-6 miesięcy, dając wczesną wygraną, podczas gdy Karta A nadal ma duże saldo. Przelicz swoje dokładne karty w planerze spłaty długów, aby zobaczyć różnicę w złotówkach dla Twojej sytuacji.
Na tym przykładowym długu lawina może zaoszczędzić 1 720-3 450 PLN całkowitych odsetek versus kula śnieżna w pełnym okresie spłaty. Ta luka kurczy się, jeśli stopy są bliżej siebie lub jeśli kula śnieżna utrzymuje Cię w konsekwentnym płaceniu, podczas gdy lawina prowadzi do wypalenia. Planer pokazuje dokładne złotówki, więc wybierasz z otwartymi oczami.
Jak działa kula śnieżna
Ta sama struktura, ale celujesz w najmniejsze saldo najpierw, niezależnie od stopy. Szybka spłata, często w ciągu kilku miesięcy, tworzy widoczny kamień milowy, który dowodzi, że system działa. Ten psychologiczny impuls pomaga wielu ludziom pozostać zaangażowanym, gdy lawina zajęłaby 18+ miesięcy, aby pokazać postęp na pierwszym celu.
Planer spłaty długów pokazuje oba harmonogramy obok siebie z Twoimi konkretnymi długami, więc możesz zobaczyć prawdziwą różnicę kosztów przed wyborem.
Gdy kula śnieżna świeci:
- Masz wiele małych długów (rachunki medyczne, karty sklepowe, stare salda)
- Przeszłe próby spłaty zawiodły, ponieważ postęp wydawał się niewidoczny
- Jedno duże saldo o wysokiej stopie zajęłoby lata do wyczyszczenia najpierw pod lawiną
Co mówią badania
Badanie Harvard Business Review śledziło 6 000 osób, które używały ustrukturyzowanego programu spłaty długów. Ci, którzy zaczęli od małych sald (podejście kuli śnieżnej), byli bardziej skłonni wyeliminować cały swój dług niż ci, którzy zaczęli od sald o wysokim oprocentowaniu. Czynnik motywacyjny ma większe znaczenie niż matematyka dla większości ludzi.
To nie znaczy, że matematyka jest nieistotna. Oznacza to, że wskaźnik ukończenia napędza realne wyniki. Doskonały na papierze plan, który porzucasz w czwartym miesiącu, przegrywa z wystarczająco dobrym planem, który kończysz.
Podejścia hybrydowe również działają: kula śnieżna pierwszych jednego lub dwóch malutkich sald dla momentum, a następnie przełącz na lawinę dla pozostałych długów o wysokiej stopie. Zamodeluj obie fazy w planerze spłaty długów.
Zbuduj swój plan spłaty
Planer spłaty długów modeluje obie strategie z Twoimi rzeczywistymi liczbami. Wprowadź saldo, stopę procentową i minimalną płatność każdego długu. Zobacz całkowite zapłacone odsetki, miesiące do spłaty i wymaganą miesięczną płatność dla każdej metody. Dane usuwają zgadywanie.
Przed rozpoczęciem uwolnij przepływ gotówki w planerze budżetu . Większość udanych planów spłaty obejmuje stałą miesięczną dodatkową spłatę długu, która jest zarezerwowana jak czynsz. Śledź ogólny postęp z wskaźnikiem zdrowia finansowego , gdy salda spadają i wykorzystanie spada.
Typowe błędy
Zmiana metod co miesiąc. Wybierz jedno podejście na co najmniej 90 dni. Stałe skakanie strategii resetuje mentalne momentum.
Płacenie dodatkowych przed pokryciem minimów na wszystkich długach. Opłaty za opóźnienia i karne RRSO niszczą postęp. Najpierw minima, potem dodatkowe do docelowego długu.
Dodawanie nowych opłat na karty, które spłacasz. Matematyka spłaty zakłada, że saldo tylko spada. Nowe wydatki zamieniają plan w bieżnię.
Ignorowanie luki odsetek. Jeśli lawina oszczędza 17 200 PLN, a potrzebujesz szybkich wygranych, znaj kompromis, który robisz. Świadome wybory trzymają się lepiej.
Zapominanie o buforze awaryjnym. Bez 2 150-4 300 PLN zaoszczędzonych następna niespodzianka ląduje z powrotem na karcie. Startowy fundusz i plan długu działają razem.
FAQ
Która metoda oszczędza więcej pieniędzy?
Lawina długów prawie zawsze minimalizuje całkowite odsetki, gdy stopy się znacząco różnią. Luka kurczy się, gdy stopy są podobne lub salda są niewspółmierne.
Czy metoda kuli śnieżnej jest zła?
Nie. Jest nieco droższa w odsetkach dla wielu ludzi, ale często lepsza w doprowadzeniu ich do statusu wolnego od długów. Ukończony wygrywa nad teoretycznie optymalnym.
Czy mogę połączyć kulę śnieżną i lawinę?
Tak. Wyczyść malutkie salda najpierw dla momentum, a następnie atakuj najwyższe RRSO. Planer spłaty długów pomaga porównać hybrydowe sekwencjonowanie.
Ile dodatkowych powinienem płacić każdego miesiąca?
Każda kwota powyżej minimów pomaga. Wiele gospodarstw domowych celuje w 430-1 290 PLN extra po niezbędnych rzeczach i startowym funduszu awaryjnym. Planer pokazuje, jak każda dodatkowa złotówka zmienia Twoją datę spłaty.
Co zrobić dalej
Przelicz swoje długi przez planer spłaty długów i porównaj obie metody. Wybierz tę, która pasuje do Twojej osobowości. Jeśli potrzebujesz szybkich wygranych, aby pozostać zmotywowanym, idź kulą śnieżną. Jeśli jesteś zmotywowany oszczędzaniem każdej jednostki dochodu, idź lawiną. Najgorsza strategia to brak strategii. W przypadku taktyk specyficznych dla kart kredytowych zobacz jak szybko spłacić zadłużenie karty kredytowej.