
Huren vs Kopen: Hoe Je Break-Even Jaar te Vinden
Vergelijk huren vs kopen kosten, maandelijkse eigendomsuitgaven en break-even tijdlijn voordat je een huurcontract tekent of een bod doet.
Table of contents
Je huren vs kopen break-even jaar is de horizon waar cumulatieve eigendomskosten (hypotheek, belastingen, verzekering, onderhoud en transactiekosten) de kosten van huren kunnen onderschrijden—gegeven je lokale cijfers en hoe lang je blijft. Huren is niet “geld weggooien” en kopen is niet automatisch vermogen opbouwen.
Vergelijk totale kosten over je verwachte verblijf, niet hypotheekbetaling versus huur alleen. Gebruik Budget Planner HQ’s gratis huren vs kopen beslissingstool om scenario’s stress te testen, bevestig dan dat de maandelijkse betaling nog steeds in je budgetplanner past voordat je biedt of een huurcontract verlengt.
Eigendomskosten meer dan de hypotheek
Huiseigenaren betalen hoofdsom, rente, onroerende voorheffing, huiseigenaarsverzekering, onderhoud en transactiekosten bij koop- en verkooptijd. Huur vergelijken met hypotheekbetaling alleen kantelt de wiskunde richting kopen zelfs wanneer het niet goedkoper is.
Doorlopende kosten die veel eerste-keer kopers onderschatten:
- Onderhoud en reparaties: budget 1-2% van huiswaarde per jaar. Oudere huizen lopen hoger.
- Onroerende voorheffing: varieert sterk per locatie en kan stijgen na aankoop
- VvE-bijdragen: veelvoorkomend in appartementen en geplande gemeenschappen
- Afsluitkosten bij aankoop: vaak 2-5% van de koopprijs
- Verkoopkosten: makelaarcommissies en overdrachtsbelastingen wanneer je vertrekt
Huisvestingskostendata toont brede regionale variatie. Nationale gemiddelden komen niet overeen met je buurt.
Invoer die het antwoord verandert
Voordat je beslist, schat:
- Maandelijkse huur voor een vergelijkbaar huis (zelfde buurt, slaapkamers, woon-werkverkeer)
- Aankoopprijs en aanbetaling
- Hypotheekrente en termijn (30-jaar vast is gebruikelijk in sommige landen, maar niet universeel)
- Jaarlijkse lokale onroerende voorheffing en onderhoud
- Jaren dat je van plan bent te blijven: kritiek voor break-even
Voer deze in de huren vs kopen beslissingstool . Zie onze gids voor invoerdefinities.
Break-even jaren interpreteren
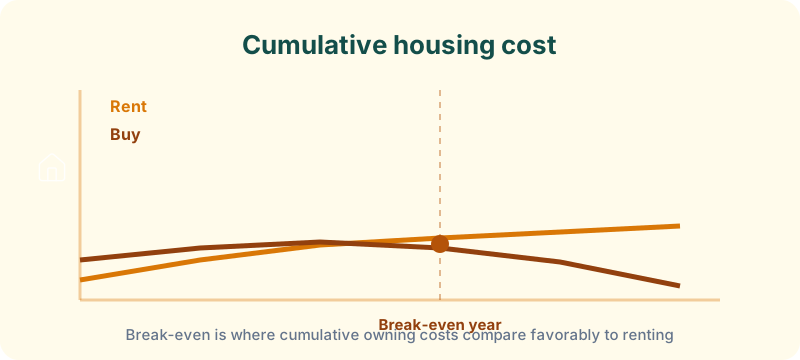
Break-even is de geschatte tijd voordat cumulatieve eigendomskosten gunstig aansluiten bij huren, gegeven je invoer. Kortere geplande verblijven gunstigen gewoonlijk huren omdat afsluitkosten en verkoopkosten vroege equity consumeren.
Als maandelijkse eigendomskosten huur overschrijden en je budget belasten, rek dan niet. Huisvesting moet binnen een breder plan passen gebouwd met de budgetplanner . Een huis dat je niet kunt betalen om te onderhouden wordt een verplichting, geen bezit.
Uitgewerkt voorbeeld: €2.200 huur vs €380.000 aankoop
Overweeg een vergelijkbaar huis waar huur €2.200/maand is en de aankoopprijs €380.000 met 10% aanbetaling (€38.000), een 6,5% 30-jaar hypotheek, €4.800 jaarlijkse lokale onroerende voorheffing, €1.600 jaarlijkse verzekering en 1,5% jaarlijks onderhoud.
Geschatte maandelijkse eigendomskosten:
| Kost | Maandelijkse schatting |
|---|---|
| Hoofdsom & rente | ~€2.150 |
| Lokale onroerende voorheffing | €400 |
| Verzekering | €133 |
| Onderhoud (1,5%/jr) | €475 |
| Totaal maandelijks | ~€3.158 |
Maandelijks eigendom overschrijdt huur met ruwweg €958 voor rekening met afsluitkosten (~€11.000-€19.000 vooraf) en eventuele verkoopkosten.
Als je van plan bent 3 jaar te blijven, overschrijden cumulatieve extra eigendomskosten plus transactiekosten vaak elke verdiende equity. Huren kan goedkoper zijn op pure cashflow-wiskunde. Bij 10+ jaar kunnen waardevermeerdering en hoofdsomaflossing het resultaat omdraaien, maar waardevermeerdering is niet gegarandeerd. De tool modelleert je specifieke invoer zodat je beide scenario’s kunt stress-testen.
Als huren wint voor je tijdlijn, beleg het maandelijkse verschil naar andere doelen met de spaardoelplanner .
Wanneer huren zinvol is
- Je kunt binnen drie tot vijf jaar verhuizen
- Onderhoud zou cashflow belasten
- Je hebt flexibiliteit nodig voor carrière- of gezinsveranderingen
- Lokale prijzen impliceren eigendomskosten ver boven huur
- Je bouwt nog steeds een noodfonds op of betaalt hoogrentende schuld
Wanneer break-even analyse niet van toepassing is
Huren-vs-kopen calculators veronderstellen rationele actoren met stabiele plannen. Ze worstelen wanneer:
- Je komt in aanmerking voor substantiële subsidies of speciale programma’s: aanbetalingshulp verandert voorafgaande wiskunde.
- Je renoveert agressief: inspanning en verbeteringskosten worden niet altijd gevat.
- Belastingvoordelen domineren je situatie: hypotheekrenteaftrekbaarheid hangt af van itemizing aftrekposten, wat veel belastingbetalers niet langer doen onder huidige standaard aftrekregels.
- Je koopt primair om niet-financiële redenen: schooldistricten, familienabijheid of stabiliteit hebben waarde die calculators niet kunnen prijzen.
Gebruik break-even als één invoer naast levensstijlbehoeften en algehele financiële gezondheid.
Veelgemaakte fouten in break-even analyse
- Lijstprijs gebruiken in plaats van werkelijke bod prijs. Kleine prijsveranderingen verschuiven maandelijkse kosten en equity-opbouw.
- Huurgroei negeren. Als huren 4% jaarlijks stijgen, verandert de vergelijking over tijd.
- Veronderstellen dat je op piekwaarde verkoopt. Markten corrigeren. Stress-test vlakke of bescheiden waardevermeerdering.
- Cashreserves vergeten. Spaargeld legen voor een aanbetaling verhoogt financieel risico zelfs als wiskunde kopen gunstigt.
- Break-even behandelen als garantie. Het is een model gebaseerd op aannames die je controleert.
Mini-FAQ
Wat is een goed break-even jaar? Veel kopers hebben 5-7+ jaar nodig voordat eigendom huren verslaat op totale kosten. Kortere horizonten gunstigen vaak huren.
Moet ik NHG-premie opnemen? Ja, als je aanbetaling onder 20% is op een conventionele lening. NHG-premie voegt toe aan maandelijks eigendom tot je voldoende equity bereikt.
Helpt een grotere aanbetaling altijd? Het verlaagt maandelijkse kosten en betaalde rente, maar het bindt ook contant geld dat elders rendementen zou kunnen verdienen. De tool kan opportuniteitskosten modelleren.
Kan ik huren en het verschil beleggen? Ja. Veel huurders die consistent beleggen bouwen vermogen op zonder eigendom. De vergelijking moet opnemen wat huurders met besparingen doen.
Wat nu te doen
Als kopen levensvatbaar lijkt op papier, spaar een grotere aanbetaling om maandelijkse kosten te verminderen en voer de tool opnieuw uit. Als huren wint, leid het huisvestingkostenverschil om naar spaargeld of schuldaflossing. Voor elk bod, bevestig dat je volledige huisvestingsbetaling binnen een duurzaam budget past. Onze 50/30/20 budgetgids helpt dat plafond te stellen.