
De 50/30/20 budgetregel uitgelegd voor beginners
Leer hoe het 50/30/20 budget netto salaris verdeelt over behoeften, wensen en sparen, en hoe je je verdeling test met gratis budgettools.
Table of contents
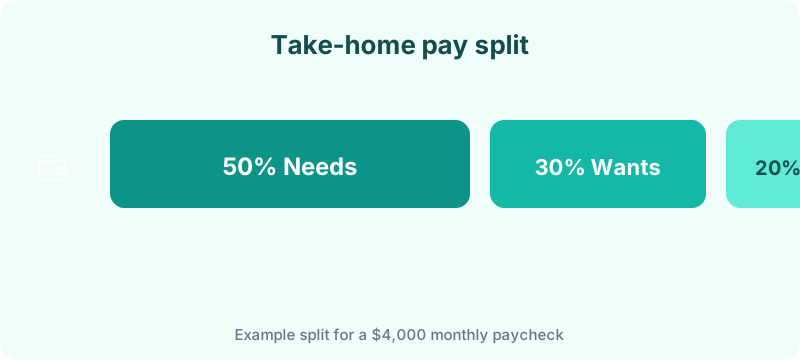
Het 50/30/20 budget verdeelt netto (netto na belasting) salaris in ongeveer 50% behoeften, 30% wensen en 20% sparen of extra schuld aflossing. Het is een beginnersvriendelijk uitgangspunt—geen rigide wet—gepopulariseerd in All Your Worth van Elizabeth Warren en Amelia Warren Tyagi en wereldwijd weergegeven door financiële geletterdheid programma’s.
Deze gids definieert elke categorie, loopt door een salarisvoorbeeld, en laat zien hoe je je verdeling test met gratis Budget Planner HQ tools (monthly budget template en budget planner) zonder een account aan te maken.
Wat de 50/30/20 regel betekent
De regel is van toepassing op netto inkomen, het bedrag dat daadwerkelijk op je betaalrekening landt, niet je bruto salaris op een arbeidsaanbieding brief.
- 50% behoeften: huisvesting, nutsvoorzieningen, boodschappen, verzekering, minimale schuldbetalingen en andere kosten die je niet kunt overslaan zonder ernstige gevolgen
- 30% wensen: uit eten, hobbys, abonnementen, reizen en discretionaire upgrades
- 20% sparen en extra schuld aflossing: noodfondbijdragen, pensioensparen buiten werkgeversmatch, en betalingen boven het minimum op hoge-rente schuld
De regel is een richting, geen wet. Steden met hoge kosten, studieleningen of één inkomen dat afhankelijken ondersteunt, kunnen een tijdelijke 60/25/15 verdeling vereisen. Het punt is om te zien of essentials sparen verdringen voordat je jezelf de schuld geeft van “slechte discipline.”
Begin met je werkelijke cijfers
Trek drie maanden aan bank- en kaartafschriften. Categoriseer elke transactie eerlijk, inclusief contante opnames en jaarabonnementen pro-rata maandelijks. Als je behoeften 50% overschrijden, is dat nuttige data. Het vertelt je of je vaste kosten moet verminderen, wensen moet knippen, of een tijdelijke verdeling accepteert terwijl je schuld aflost.
Voer je totalen door de Spending Analyzer voor een snelle inkomsten-versus-uitgaven check. Splits dan categorieën in de monthly budget template . Voor een stapsgewijze walkthrough van het bouwen van een volledig plan, zie onze monthly budget planner gids.
Bouw een doelbewust maandplan
Zodra je je verdeling kent, wijs elke euro een rol toe in de budget planner : vaste kosten, variabele uitgaven en geplande besparingen. Een positief maandelijks overschot betekent dat het plan past. Een negatief getal betekent aanpassen voordat de maand begint, niet nadat je te veel hebt uitgegeven.
Automatiseer het spaarsegment
Betaal jezelf eerst door transfers op betaaldag te plannen. Wanneer besparingen automatisch je betaalrekening verlaten, wordt de 20% categorie de standaard in plaats van een bijgedachte. Onderzoek vindt consistent dat huishoudens met hogere liquide besparingen lagere financiële stress rapporteren. Automatisering is één van de meest betrouwbare manieren om die buffer op te bouwen.
Veelgemaakte fouten om te vermijden
- Onregelmatige uitgaven negeren: autoonderhoud, cadeaus en jaarlijkse verzekeringspremies moeten in een spaarpotje binnen de behoeften categorie leven.
- Je verdeling met die van iemand anders vergelijken: levensfase, inkomensstabiliteit en lokale kosten van levensonderhoud veranderen de berekening.
- Budgetteren vanaf bruto salaris: gebruik altijd netto inkomen. Als je niet zeker bent van je nettocijfer, voer je salarischeck door de salary breakup analyzer gids eerst.
- Minimale schuldbetalingen als sparen behandelen: minimale creditcard- en leningbetalingen horen in behoeften totdat saldi weg zijn.
- Wensen te laag instellen om “gedisciplineerd” te voelen: een onrealistische wensen categorie faalt in week twee. Budget voor echt leven, knip dan geleidelijk.
Uitgewerkt voorbeeld: €3.800 maandelijks netto salaris
Stel dat je huishouden €3.800 per maand stort na belastingen en looninhoudingen.
| Categorie | Doel % | Euro bedrag |
|---|---|---|
| Behoeften | 50% | €1.900 |
| Wensen | 30% | €1.140 |
| Sparen & schuld | 20% | €760 |
Een realistische behoeften verdeling kan eruitzien als: huur €1.250, nutsvoorzieningen €105, boodschappen €340, autoverzekering €70, minimale studielening €108. Dat bedraagt €1.873, net op doel.
Wensen bij €1.140 kunnen streaming (€40), uit eten (€270), sportschool (€55), hobbys (€140), en een €635 buffer voor reizen of entertainment dekken.
Het €760 spaarsegment kan splitsen in €450 naar een noodfonds, €180 extra op een creditcard, en €130 op een pensioenrekening. Als behoeften €2.150 lopen omdat huur steeg, zie je nu de afweging duidelijk: knip wensen, pauzeer wat besparingen tijdelijk, of zoek een huisvestingsaanpassing.
Als je wensen categorie vaag voelt, breng uit eten, reizen en entertainment in kaart in de lifestyle cost planner om discretionaire uitgaven te zien als aandeel van inkomen. Het 30% doel is gemakkelijker te bereiken wanneer je weet welke wensen de meeste ruimte verbruiken.
Wanneer de 50/30/20 regel niet van toepassing is
Dit kader veronderstelt relatief stabiel inkomen en gematigde vaste kosten. Het past mogelijk niet als:
- Je in hoge-kosten huisvesting bent: huur of hypotheek alleen kan 30% van netto salaris overschrijden in veel grote steden, behoeften duwend boven 50% zonder enige fout van jou.
- Je agressief schuld aflost: 30% of meer richten naar schuld aflossing is een geldige korte termijn strategie die tijdelijk het 20% sparen plafond breekt.
- Je inkomen is zeer variabel: freelancers en commissie verdieners moeten budgetteren vanaf een conservatieve maandelijkse basislijn, niet je beste maand.
- Je dekt afhankelijken op één inkomen: kinderopvang, medische kosten en grotere boodschappenrekeningen vereisen vaak een aangepaste verdeling.
In die gevallen, gebruik de percentages als een diagnostisch, geen cijfer. Het doel is zichtbaarheid, geen perfectie.
Mini-FAQ
Kan ik 50/30/20 gebruiken als mijn huur alleen al 40% van netto salaris is? Ja, als diagnostisch. Je behoeften categorie zal 50% overschrijden, wat je vertelt om wensen te knippen, huisvestingsaanpassingen te zoeken, of een tijdelijke verdeling zoals 60/25/15 te accepteren terwijl je stabiliseert. De regel toont afwegingen duidelijk; het cijfert je waarde niet.
Omvat de 20% sparen categorie werkplek pensioenbijdragen? Tel werkgeversmatch en je eigen pensioenbijdragen naar de 20% als ze uit netto salaris komen of nieuwe besparingen vertegenwoordigen. Looninhoudingen al verwijderd van je storting zijn deel van het plaatje wanneer je totaal spaarpercentage meet.
Moeten boodschappen behoeften of wensen zijn? Boodschappen zijn behoeften. Restaurantmaaltijden en bezorging zijn wensen. Splits het verschil in je monthly budget template als één boodschappenlijn beide mixt.
Hoe vaak moet ik mijn verdeling herberekenen? Herzie kwartaal, of na elke loonsverhoging, baanwisseling, verhuizing of nieuwe schuld. Een verdeling die werkte bij €3.400 netto kan breken bij €3.800 als lifestyle met inkomen uitbreidde.
Bronnen en referenties
- Warren, E., & Warren Tyagi, A. (2005). All Your Worth: The Ultimate Lifetime Money Plan. Free Press. Originele popularisatie van het 50/30/20 kader.
Wat nu te doen
Herzie je verdeling kwartaal of na elke grote inkomens- of huisvestingsverandering. Wanneer het 50/30/20 kader past, verhoog geplande besparingen of leid overschot naar een genoemd doel. Een budget is geen straf. Het is een feedback lus die je helpt te financieren wat belangrijk is.