
Palla di Neve del Debito vs Valanga del Debito: Quale Strategia Vince?
Confronta i metodi della palla di neve e della valanga del debito con numeri reali, ricerca psicologica e uno strumento per testare entrambi con il tuo debito.
Table of contents
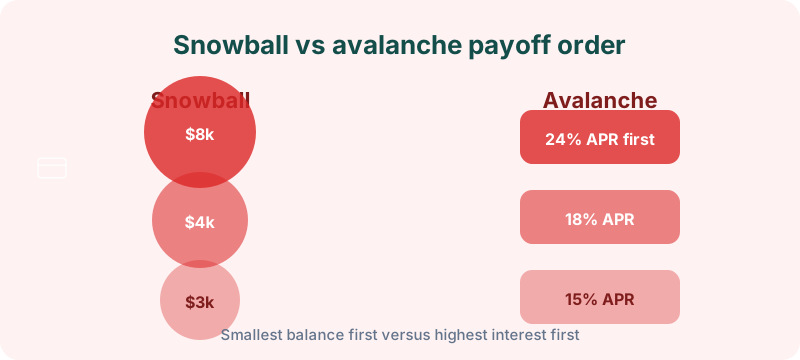
Valanga del debito paga prima il TAN più alto (di solito il costo d’interesse più basso). Palla di neve del debito paga prima il saldo più piccolo (di solito vittorie psicologiche più rapide). Entrambi mantengono i minimi su ogni altro debito mentre attacchi un obiettivo—il vincitore è il metodo con cui rimarrai abbastanza a lungo per finire.
Prima di riorganizzare i pagamenti, modella entrambi i percorsi nel pianificatore gratuito di estinzione debiti di Budget Planner HQ con i tuoi saldi, tassi e minimi. I numeri battono gli slogan quando la prima carta richiederebbe un anno per essere eliminata.
Come funziona la valanga
Elenca tutti i debiti per tasso d’interesse, dal più alto al più basso. Paga i minimi su tutto tranne il debito con il tasso più alto, che riceve ogni euro extra. Quando quel debito è eliminato, trasferisci il suo pagamento al prossimo tasso più alto. La matematica è semplice: paghi meno interessi complessivamente perché il debito costoso scompare più velocemente.
Per qualcuno con €13.700 su tre carte al 24%, 18% e 15%, la valanga potrebbe risparmiare €1.800+ in interessi rispetto alla palla di neve nello stesso periodo di estinzione. Ma quel risparmio si materializza solo se rimani motivato per il lungo periodo.
Esempio pratico: valanga vs palla di neve
| Debito | Saldo | TAN | Minimo |
|---|---|---|---|
| Carta A | €7.300 | 24% | €146 |
| Carta B | €3.650 | 18% | €73 |
| Carta C | €2.750 | 15% | €55 |
Pagamento extra disponibile: €275/mese (totale €549 verso il debito)
Ordine valanga: Carta A, poi B, poi C. Il TAN più alto va per primo.
Ordine palla di neve: Carta C (€2.750), poi B, poi A. Il saldo più piccolo va per primo.
Con questi numeri, la valanga tipicamente finisce leggermente prima e con meno interessi totali. La palla di neve elimina la Carta C in circa 5-6 mesi, dando una vittoria anticipata mentre la Carta A ha ancora un grande saldo. Esegui le tue carte esatte nel pianificatore di estinzione debiti per vedere la differenza in euro per la tua situazione.
Su questo debito di esempio, la valanga potrebbe risparmiare €370-€730 in interessi totali rispetto alla palla di neve durante l’intero periodo di estinzione. Quel divario si riduce se i tassi sono più vicini tra loro o se la palla di neve ti mantiene a pagare costantemente mentre la valanga porta al burnout. Il pianificatore mostra euro esatti così scegli a occhi aperti.
Come funziona la palla di neve
Stessa struttura, ma punti prima al saldo più piccolo indipendentemente dal tasso. L’estinzione rapida, spesso entro pochi mesi, crea una pietra miliare visibile che dimostra che il sistema funziona. Quel boost psicologico aiuta molte persone a rimanere impegnate quando la valanga richiederebbe 18+ mesi per mostrare progressi sul primo obiettivo.
Il pianificatore di estinzione debiti mostra entrambe le tempistiche fianco a fianco con i tuoi debiti specifici, così puoi vedere la vera differenza di costo prima di scegliere.
Quando la palla di neve brilla:
- Hai molti piccoli debiti (bollette mediche, carte di negozio, vecchi saldi)
- I tentativi passati di estinzione sono falliti perché i progressi sembravano invisibili
- Un grande saldo ad alto tasso richiederebbe anni per essere eliminato per primo sotto la valanga
Cosa dice la ricerca
Uno studio della Harvard Business Review ha seguito 6.000 persone che hanno usato un programma strutturato di estinzione debiti. Coloro che hanno iniziato con saldi piccoli (approccio palla di neve) avevano maggiori probabilità di eliminare tutto il loro debito rispetto a coloro che hanno iniziato con saldi ad alto interesse. Il fattore motivazione conta più della matematica per la maggior parte delle persone.
Questo non significa che la matematica sia irrilevante. Significa che il tasso di completamento guida i risultati del mondo reale. Un piano perfetto sulla carta che abbandoni al quarto mese perde contro un piano abbastanza buono che finisci.
Gli approcci ibridi funzionano anche: palla di neve sui primi uno o due saldi minuscoli per lo slancio, poi passa alla valanga per i debiti rimanenti ad alto tasso. Modella entrambe le fasi nel pianificatore di estinzione debiti.
Costruisci il tuo piano di estinzione
Il pianificatore di estinzione debiti modella entrambe le strategie con i tuoi numeri reali. Inserisci il saldo, il tasso d’interesse e il pagamento minimo di ogni debito. Vedi gli interessi totali pagati, i mesi all’estinzione e il pagamento mensile richiesto per ogni metodo. I dati rimuovono le congetture.
Prima di iniziare, libera il flusso di cassa nel pianificatore di budget . I piani di estinzione di maggior successo includono un extra mensile fisso per il debito che è prenotato come l’affitto. Monitora i progressi complessivi con il punteggio di salute finanziaria mentre i saldi scendono e l’utilizzo diminuisce.
Errori comuni
Cambiare metodi ogni mese. Scegli un approccio per almeno 90 giorni. Il continuo saltellare tra strategie resetta lo slancio mentale.
Pagare extra prima di coprire i minimi su tutti i debiti. Le commissioni di ritardo e i TAN punitivi distruggono i progressi. Minimi prima, poi extra al debito obiettivo.
Aggiungere nuovi addebiti sulle carte che stai estinguendo. La matematica dell’estinzione presume che il saldo scenda solo. La nuova spesa trasforma il piano in un tapis roulant.
Ignorare il divario degli interessi. Se la valanga risparmia €3.650 e hai bisogno di vittorie rapide, conosci il compromesso che stai facendo. Le scelte informate resistono meglio.
Dimenticare il buffer di emergenza. Senza €500-€1.000 risparmiati, la prossima sorpresa finisce di nuovo su una carta. Un fondo iniziale e un piano debiti funzionano insieme.
FAQ
Quale metodo risparmia più soldi?
Valanga del debito quasi sempre minimizza gli interessi totali quando i tassi differiscono significativamente. Il divario si riduce quando i tassi sono simili o i saldi sono sbilanciati.
Il metodo della palla di neve è cattivo?
No. È leggermente più costoso in interessi per molte persone ma spesso migliore nel portarle allo stato senza debiti. Finito batte teoricamente ottimale.
Posso combinare palla di neve e valanga?
Sì. Elimina prima i saldi minuscoli per lo slancio, poi attacca il TAN più alto. Il pianificatore di estinzione debiti aiuta a confrontare la sequenza ibrida.
Quanto extra dovrei pagare ogni mese?
Qualsiasi importo sopra i minimi aiuta. Molte famiglie puntano a €90-€275 extra dopo l’essenziale e un fondo di emergenza iniziale. Il pianificatore mostra come ogni euro extra cambia la tua data di estinzione.
Cosa fare dopo
Esegui i tuoi debiti attraverso il pianificatore di estinzione debiti e confronta entrambi i metodi. Scegli quello che si adatta alla tua personalità. Se hai bisogno di vittorie rapide per rimanere motivato, vai con la palla di neve. Se sei motivato dal risparmiare ogni euro possibile, vai con la valanga. La strategia peggiore è nessuna strategia. Per tattiche specifiche sulla carta di credito, vedi come estinguere velocemente il debito della carta di credito.