
Debt Snowball vs Debt Avalanche: Strategi Mana yang Menang?
Bandingkan metode debt snowball dan debt avalanche dengan angka riil, riset psikologis, dan tool untuk menguji keduanya dengan utang Anda.
Table of contents
Debt avalanche membayar APR tertinggi dulu (biasanya biaya bunga terendah). Debt snowball membayar saldo terkecil dulu (biasanya kemenangan psikologis lebih cepat). Keduanya menjaga minimum pada setiap utang lain saat Anda menyerang satu target—pemenangnya adalah metode yang akan Anda patuhi cukup lama untuk selesai.
Sebelum Anda mengatur ulang pembayaran, model kedua jalur di debt payoff planner gratis Budget Planner HQ dengan saldo, rate, dan minimum Anda. Angka mengalahkan slogan ketika kartu pertama akan memakan waktu satu tahun untuk dihapus.
Bagaimana avalanche bekerja
Daftar semua utang berdasarkan suku bunga, tertinggi ke terendah. Bayar minimum pada semuanya kecuali utang rate tertinggi, yang mendapat setiap rupiah ekstra. Ketika utang itu dihilangkan, roll pembayarannya ke rate tertinggi berikutnya. Matematikanya sederhana: Anda membayar lebih sedikit bunga secara keseluruhan karena utang mahal menghilang tercepat.
Untuk seseorang dengan Rp225 juta di tiga kartu pada 24%, 18%, dan 15%, avalanche bisa menghemat Rp30 juta+ dalam bunga dibandingkan dengan snowball selama periode pelunasan yang sama. Tapi penghematan itu hanya terwujud jika Anda tetap termotivasi untuk jangka panjang.
Contoh konkret: avalanche vs snowball
| Utang | Saldo | APR | Minimum |
|---|---|---|---|
| Kartu A | Rp120 juta | 24% | Rp2,4 juta |
| Kartu B | Rp60 juta | 18% | Rp1,2 juta |
| Kartu C | Rp45 juta | 15% | Rp900.000 |
Pembayaran ekstra tersedia: Rp4,5 juta/bulan (total Rp9 juta untuk utang)
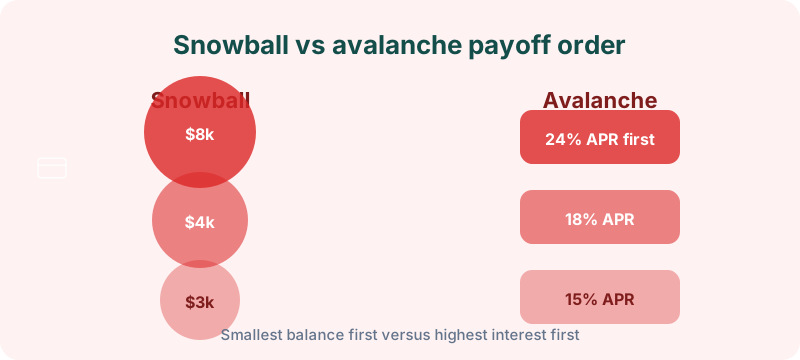
Urutan avalanche: Kartu A, lalu B, lalu C. APR tertinggi dulu.
Urutan snowball: Kartu C (Rp45 juta), lalu B, lalu A. Saldo terkecil dulu.
Dengan angka ini, avalanche biasanya selesai sedikit lebih cepat dan dengan total bunga lebih sedikit. Snowball menghilangkan Kartu C dalam sekitar 5-6 bulan, memberikan kemenangan awal sementara Kartu A masih memiliki saldo besar. Jalankan kartu Anda yang tepat di debt payoff planner untuk melihat perbedaan rupiah untuk situasi Anda.
Pada contoh utang ini, avalanche mungkin menghemat Rp6-12 juta dalam total bunga versus snowball selama periode pelunasan penuh. Kesenjangan itu menyusut jika rate lebih dekat bersama atau jika snowball membuat Anda membayar secara konsisten sementara avalanche mengarah ke burnout. Planner menunjukkan rupiah pasti jadi Anda memilih dengan mata terbuka.
Bagaimana snowball bekerja
Struktur yang sama, tapi target saldo terkecil dulu tanpa peduli rate. Pelunasan cepat, sering dalam beberapa bulan, menciptakan tonggak terlihat yang membuktikan sistem bekerja. Dorongan psikologis itu membantu banyak orang tetap berkomitmen ketika avalanche akan memakan waktu 18+ bulan untuk menunjukkan kemajuan pada target pertama.
debt payoff planner menunjukkan kedua timeline berdampingan dengan utang spesifik Anda, jadi Anda bisa melihat perbedaan biaya riil sebelum memilih.
Ketika snowball bersinar:
- Anda memiliki banyak utang kecil (tagihan medis, kartu toko, saldo lama)
- Upaya pelunasan masa lalu gagal karena kemajuan terasa tak terlihat
- Satu saldo besar rate tinggi akan memakan waktu bertahun-tahun untuk dihapus pertama di bawah avalanche
Apa kata riset
Studi Harvard Business Review melacak 6.000 orang yang menggunakan program pelunasan utang terstruktur. Mereka yang mulai dengan saldo kecil (pendekatan snowball) lebih mungkin menghilangkan semua utang mereka daripada yang mulai dengan saldo bunga tinggi. Faktor motivasi lebih penting daripada matematika untuk sebagian besar orang.
Itu tidak berarti matematika tidak relevan. Ini berarti tingkat penyelesaian mendorong hasil dunia nyata. Rencana sempurna-di-kertas yang Anda tinggalkan di bulan empat kalah dari rencana cukup-baik yang Anda selesaikan.
Pendekatan hybrid juga bekerja: snowball satu atau dua saldo kecil pertama untuk momentum, lalu beralih ke avalanche untuk utang rate tinggi yang tersisa. Model kedua fase di debt payoff planner.
Bangun rencana pelunasan Anda
debt payoff planner memodelkan kedua strategi dengan angka aktual Anda. Masukkan saldo, suku bunga, dan pembayaran minimum setiap utang. Lihat total bunga yang dibayar, bulan ke pelunasan, dan pembayaran bulanan yang diperlukan untuk setiap metode. Data menghilangkan tebakan.
Sebelum Anda mulai, bebaskan arus kas di budget planner . Sebagian besar rencana pelunasan yang sukses termasuk ekstra utang bulanan tetap yang dipesan seperti sewa. Lacak kemajuan keseluruhan dengan financial health score saat saldo turun dan utilisasi turun.
Kesalahan umum
Beralih metode setiap bulan. Pilih satu pendekatan setidaknya selama 90 hari. Strategi hopping konstan mereset momentum mental.
Membayar ekstra sebelum menutup minimum pada semua utang. Biaya keterlambatan dan APR penalti menghancurkan kemajuan. Minimum dulu, lalu ekstra ke utang target.
Menambahkan tagihan baru pada kartu yang Anda lunasi. Matematika pelunasan mengasumsikan saldo hanya turun. Pengeluaran baru mengubah rencana menjadi treadmill.
Mengabaikan kesenjangan bunga. Jika avalanche menghemat Rp60 juta dan Anda butuh kemenangan cepat, ketahui trade-off yang Anda buat. Pilihan yang diinformasikan bertahan lebih baik.
Melupakan buffer darurat. Tanpa Rp7,5-15 juta disimpan, kejutan berikutnya mendarat kembali di kartu. Dana pemula dan rencana utang bekerja bersama.
Konteks Indonesia
Cicilan 0% vs utang kartu kredit: Jika Anda punya cicilan 0% dari toko atau e-commerce, jangan perlakukan sama dengan utang kartu kredit bunganya. Fokus pada kartu kredit yang berbunga dulu (avalanche atau snowball), sambil tetap bayar cicilan 0% tepat waktu untuk hindari penalti.
Program restrukturisasi bank: Bank Indonesia sering menawarkan program restrukturisasi untuk nasabah kesulitan. Jika saldo kartu kredit Anda sangat besar dan APR tinggi, pertimbangkan diskusi dengan bank untuk opsi konversi ke cicilan tetap rate lebih rendah sebelum memutuskan avalanche vs snowball.
Pinjaman online: Jika Anda punya pinjaman dari fintech (pinjol), prioritaskan yang rate dan dendanya paling tinggi atau yang paling mengganggu hidup Anda (debt collector agresif). Kombinasikan pertimbangan rate dengan ketenangan pikiran.
FAQ
Metode mana yang menghemat lebih banyak uang?
Debt avalanche hampir selalu meminimalkan total bunga ketika rate berbeda secara bermakna. Kesenjangan menyusut ketika rate mirip atau saldo tidak seimbang.
Apakah metode snowball buruk?
Tidak. Ini sedikit lebih mahal dalam bunga untuk banyak orang tapi sering lebih baik dalam membuat mereka ke status bebas-utang. Selesai mengalahkan teoritis optimal.
Bisakah saya gabungkan snowball dan avalanche?
Ya. Bersihkan saldo kecil dulu untuk momentum, lalu serang APR tertinggi. Debt payoff planner membantu membandingkan urutan hybrid.
Berapa banyak ekstra saya harus bayar setiap bulan?
Jumlah apapun di atas minimum membantu. Banyak rumah tangga menargetkan Rp1,5-4,5 juta ekstra setelah hal esensial dan dana darurat pemula. Planner menunjukkan bagaimana setiap rupiah ekstra mengubah tanggal pelunasan Anda.
Apa yang harus dilakukan selanjutnya
Jalankan utang Anda melalui debt payoff planner dan bandingkan kedua metode. Pilih yang cocok dengan kepribadian Anda. Jika Anda butuh kemenangan cepat untuk tetap termotivasi, pergi snowball. Jika Anda termotivasi dengan menghemat setiap unit pendapatan yang mungkin, pergi avalanche. Strategi terburuk adalah tidak ada strategi. Untuk taktik spesifik kartu kredit, lihat cara melunasi utang kartu kredit cepat.