
Schulden-Schneeball vs. Lawine: Welche Strategie gewinnt?
Vergleichen Sie Schneeball und Lawine mit echten Zahlen, psychologischer Forschung und einem Tool zum Testen mit Ihren Schulden.
Table of contents
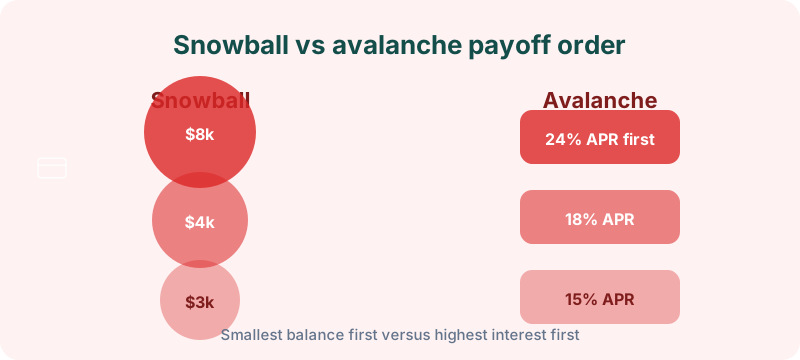
Schulden-Lawine zahlt den höchsten eff. Zins zuerst (meist weniger Zinskosten). Schulden-Schneeball die kleinste Restschuld zuerst (meist schnellere psychologische Erfolge). Beide halten Mindestzahlungen auf allen anderen Schulden – der Gewinner ist die Methode, die Sie lang genug durchhalten.
Modellieren Sie beide Wege im kostenlosen Schulden-Tilgungsplaner von Budget Planner HQ mit Salden, Zinsen und Mindesten.
So funktioniert die Lawine
Schulden nach Zinssatz sortieren, höchster zuerst. Überall Minimum, jeden Extra-Euro auf die teuerste Schuld. Bei 14.000 € auf drei Karten mit 22 %, 16 % und 13 % kann die Lawine 1.800 €+ Zinsen gegenüber Schneeball sparen – wenn Sie motiviert bleiben.
Praxisbeispiel
| Schuld | Saldo | Zins | Minimum |
|---|---|---|---|
| Karte A | 7.500 € | 22 % | 150 € |
| Karte B | 3.800 € | 16 % | 76 € |
| Karte C | 2.700 € | 13 % | 54 € |
Extra: 280 €/Monat (gesamt 560 €)
Lawine: A → B → C. Schneeball: C → B → A.
Lawine oft etwas schneller und günstiger. Schneeball tilgt C in ca. 5–6 Monaten – früher Erfolg, während A noch groß ist. Ihre exakten Karten im Planer rechnen.
Auf diesem Beispiel spart Lawine vielleicht 350–700 € Zinsen. Die Lücke schrumpft bei ähnlichen Zinsen oder wenn Schneeball Sie am Ball hält.
So funktioniert der Schneeball
Kleinste Restschuld zuerst, unabhängig vom Zins. Sichtbarer Meilenstein in wenigen Monaten. Hilft vielen, wenn Lawine 18+ Monate braucht, bis die erste Schuld weg ist.
Der Schulden-Tilgungsplaner zeigt beide Zeitpläne nebeneinander.
Schneeball glänzt bei:
- Vielen kleinen Schulden (Arztrechnungen, Ladenkarten)
- Gescheiterten Versuchen wegen unsichtbarem Fortschritt
- Einer großen Hochzinskarte, die unter Lawine Jahre dauert
Was die Forschung sagt
Eine Harvard Business Review-Studie mit 6.000 Teilnehmern: Wer mit kleinen Salden startete (Schneeball), tilgte eher alle Schulden als wer mit Hochzins-Schulden begann. Durchhaltequote schlägt oft die Mathematik.
Hybrid: ein bis zwei Mini-Schulden per Schneeball, dann Lawine für den Rest.
Plan aufbauen
Der Schulden-Tilgungsplaner modelliert beide Strategien. Saldo, Zins und Minimum pro Schuld eingeben.
Schaffen Sie Cashflow im Budget-Planer . Feste monatliche Schulden-Extra wie Miete buchen. Fortschritt mit Finanz-Gesundheitsscore verfolgen.
Häufige Fehler
Monatlich die Methode wechseln. Mindestens 90 Tage eine Strategie.
Extra vor Mindesten auf allen Schulden.
Neue Belastungen auf Karten, die Sie tilgen.
Zinslücke ignorieren. Wenn Lawine 3.500 € spart und Sie schnelle Siege brauchen – bewusst entscheiden.
Notpuffer vergessen. 500–1.000 € Starter-Fonds plus Tilgungsplan.
FAQ
Welche Methode spart mehr?
Lawine fast immer bei unterschiedlichen Zinsen. Lücke kleiner bei ähnlichen Raten.
Ist Schneeball schlecht?
Nein – oft etwas teurer, aber besser für schuldenfrei. Fertig schlägt theoretisch optimal.
Kombinieren?
Ja. Kleine zuerst, dann höchster Zins.
Wie viel Extra pro Monat?
Jeder Euro über Minimum hilft. Viele zielen auf 80–250 € nach Essentials und Starter-Notgroschen.
Nächste Schritte
Beide Methoden im Schulden-Tilgungsplaner vergleichen. Schnelle Siege → Schneeball. Jeden Euro Zins sparen → Lawine. Schlimmste Strategie: keine. Mehr Taktiken: Kreditkarten schnell tilgen.