
كرة الثلج الدين مقابل الانهيار الجليدي للدين: أي استراتيجية تفوز؟
قارن طرق كرة الثلج الدين والانهيار الجليدي للدين بأرقام حقيقية، وأبحاث نفسية، وأداة لاختبار كلاهما بديونك.
Table of contents
الانهيار الجليدي للدين يدفع أعلى معدل فائدة أولاً (عادة أقل تكلفة فائدة). كرة الثلج الدين تدفع أصغر رصيد أولاً (عادة انتصارات نفسية أسرع). كلاهما يحافظ على الحد الأدنى على كل دين آخر بينما تهاجم هدفاً واحداً، الفائز هو الطريقة التي ستلتزم بها لفترة كافية للإنهاء.
قبل إعادة ترتيب المدفوعات، صمم كلا المسارين في مخطط سداد الديون المجاني من Budget Planner HQ بأرصدتك ومعدلاتك والحد الأدنى. الأرقام تتفوق على الشعارات عندما تستغرق البطاقة الأولى عاماً للمسح.
كيف يعمل الانهيار الجليدي
اسرد جميع الديون حسب معدل الفائدة، من الأعلى إلى الأدنى. ادفع الحد الأدنى على كل شيء باستثناء الدين ذو أعلى معدل، والذي يحصل على كل درهم إضافي. عندما يتم القضاء على ذلك الدين، حوّل دفعته إلى المعدل الأعلى التالي. الرياضيات بسيطة: تدفع فائدة أقل بشكل عام لأن الدين المكلف يختفي أسرع.
لشخص لديه 55,000 درهم عبر ثلاث بطاقات بمعدلات 24%، و18%، و15%، يمكن أن يوفر الانهيار الجليدي 7,000+ درهم في الفائدة مقارنة بكرة الثلج على نفس فترة السداد. لكن هذا التوفير يتحقق فقط إذا بقيت متحفزاً على المدى الطويل.
مثال عملي: الانهيار الجليدي مقابل كرة الثلج
| الدين | الرصيد | معدل الفائدة | الحد الأدنى |
|---|---|---|---|
| البطاقة A | 29,000 درهم | 24% | 580 درهم |
| البطاقة B | 14,600 درهم | 18% | 290 درهم |
| البطاقة C | 11,000 درهم | 15% | 220 درهم |
دفعة إضافية متاحة: 1,100 درهم شهرياً (إجمالي 2,200 درهم نحو الدين)
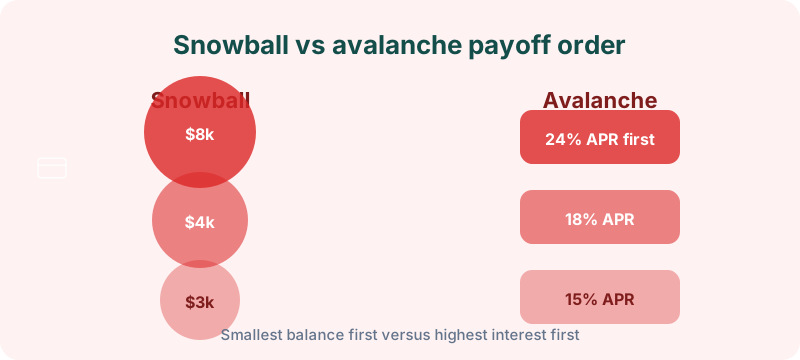
ترتيب الانهيار الجليدي: البطاقة A، ثم B، ثم C. أعلى معدل فائدة يذهب أولاً.
ترتيب كرة الثلج: البطاقة C (11,000 درهم)، ثم B، ثم A. أصغر رصيد يذهب أولاً.
بهذه الأرقام، عادة ما ينتهي الانهيار الجليدي قليلاً قبل ذلك ومع فائدة إجمالية أقل. كرة الثلج تقضي على البطاقة C في حوالي 5-6 أشهر، مما يمنح انتصاراً مبكراً بينما لا تزال البطاقة A لديها رصيد كبير. قم بتشغيل بطاقاتك الدقيقة في مخطط سداد الديون لرؤية فرق الدولار لحالتك.
على هذا الدين النموذجي، قد يوفر الانهيار الجليدي 1,470-2,940 درهماً في إجمالي الفائدة مقابل كرة الثلج على فترة السداد الكاملة. تنكمش تلك الفجوة إذا كانت المعدلات أقرب معاً أو إذا حافظت كرة الثلج على دفعك باستمرار بينما يؤدي الانهيار الجليدي إلى الإرهاق. يظهر المخطط الدراهم الدقيقة حتى تختار بعيون مفتوحة.
كيف تعمل كرة الثلج
نفس الهيكل، لكنك تستهدف أصغر رصيد أولاً بغض النظر عن المعدل. السداد السريع، غالباً في غضون بضعة أشهر، ينشئ معلماً مرئياً يثبت أن النظام يعمل. هذا التعزيز النفسي يساعد كثير من الناس على البقاء ملتزمين عندما يستغرق الانهيار الجليدي 18+ شهراً لإظهار التقدم على الهدف الأول.
يظهر مخطط سداد الديون كلا الجدولين الزمنيين جنباً إلى جنب بديونك المحددة، حتى تتمكن من رؤية فرق التكلفة الحقيقي قبل الاختيار.
عندما تتألق كرة الثلج:
- لديك العديد من الديون الصغيرة (فواتير طبية، بطاقات المتاجر، أرصدة قديمة)
- محاولات السداد السابقة فشلت لأن التقدم بدا غير مرئي
- رصيد واحد كبير بمعدل مرتفع سيستغرق سنوات للمسح أولاً تحت الانهيار الجليدي
ماذا تقول الأبحاث
تتبعت دراسة Harvard Business Review 6,000 شخص استخدموا برنامج سداد ديون منظم. أولئك الذين بدأوا بأرصدة صغيرة (نهج كرة الثلج) كانوا أكثر احتمالاً للقضاء على جميع ديونهم من أولئك الذين بدأوا بأرصدة فائدة مرتفعة. عامل التحفيز يهم أكثر من الرياضيات لمعظم الناس.
هذا لا يعني أن الرياضيات غير ذات صلة. يعني أن معدل الإنجاز يدفع النتائج في العالم الحقيقي. خطة مثالية على الورق تتخلى عنها في الشهر الرابع تخسر أمام خطة جيدة بما فيه الكفاية تنهيها.
النهج المختلط يعمل أيضاً: كرة ثلج واحدة أو اثنتين من الأرصدة الصغيرة الأولى للزخم، ثم تبديل إلى الانهيار الجليدي للديون المتبقية ذات المعدل المرتفع. صمم كلا المرحلتين في مخطط سداد الديون.
ابنِ خطة السداد الخاصة بك
يصمم مخطط سداد الديون كلا الاستراتيجيتين بأرقامك الفعلية. أدخل رصيد كل دين ومعدل الفائدة والحد الأدنى من الدفع. انظر إجمالي الفائدة المدفوعة، الأشهر حتى السداد، والدفع الشهري المطلوب لكل طريقة. البيانات تزيل التخمين.
قبل أن تبدأ، حرر التدفق النقدي في مخطط الميزانية . معظم خطط السداد الناجحة تتضمن دفعة شهرية ثابتة للدين محجوزة مثل الإيجار. تتبع التقدم العام مع درجة الصحة المالية مع انخفاض الأرصدة وانخفاض الاستخدام.
الأخطاء الشائعة
تبديل الطرق كل شهر. اختر نهجاً واحداً لمدة 90 يوماً على الأقل. التنقل المستمر بين الاستراتيجيات يعيد ضبط الزخم العقلي.
دفع إضافي قبل تغطية الحد الأدنى على جميع الديون. رسوم التأخير ومعدلات الفائدة العقابية تدمر التقدم. الحد الأدنى أولاً، ثم الإضافات للدين المستهدف.
إضافة رسوم جديدة على البطاقات التي تدفعها. حسابات السداد تفترض أن الرصيد ينخفض فقط. الإنفاق الجديد يحول الخطة إلى جهاز مشي.
تجاهل فجوة الفائدة. إذا وفر الانهيار الجليدي 14,600 درهم وتحتاج انتصارات سريعة، اعرف المفاضلة التي تقوم بها. الاختيارات المستنيرة تلتزم بشكل أفضل.
نسيان المخزن الطارئ. بدون 1,850-3,700 درهم مدخر، تعود المفاجأة التالية على البطاقة. صندوق مبدئي وخطة دين يعملان معاً.
أسئلة شائعة
أي طريقة توفر المزيد من المال؟
الانهيار الجليدي للدين دائماً تقريباً يقلل إجمالي الفائدة عندما تختلف المعدلات بشكل هادف. تنكمش الفجوة عندما تكون المعدلات متشابهة أو الأرصدة غير متوازنة.
هل طريقة كرة الثلج سيئة؟
لا. إنها أغلى قليلاً في الفائدة لكثير من الناس لكنها غالباً أفضل في إيصالهم إلى حالة خالية من الديون. المنتهي يتفوق على الأمثل نظرياً.
هل يمكنني الجمع بين كرة الثلج والانهيار الجليدي؟
نعم. امسح الأرصدة الصغيرة أولاً للزخم، ثم هاجم أعلى معدل فائدة. يساعد مخطط سداد الديون في مقارنة التسلسل المختلط.
كم يجب أن أدفع إضافياً كل شهر؟
أي مبلغ فوق الحد الأدنى يساعد. كثير من الأسر تستهدف 370-1,100 درهم إضافي بعد الأساسيات وصندوق طوارئ مبدئي. يظهر المخطط كيف يغير كل درهم إضافي تاريخ السداد الخاص بك.
ماذا تفعل بعد ذلك
قم بتشغيل ديونك من خلال مخطط سداد الديون وقارن كلا الطريقتين. اختر الطريقة التي تناسب شخصيتك. إذا كنت بحاجة إلى انتصارات سريعة للبقاء متحفزاً، اذهب مع كرة الثلج. إذا كنت متحفزاً بتوفير كل درهم ممكن، اذهب مع الانهيار الجليدي. أسوأ استراتيجية هي عدم وجود استراتيجية. لتكتيكات خاصة ببطاقات الائتمان، راجع كيفية سداد ديون بطاقة الائتمان بسرعة.