
Debt Snowball vs Debt Avalanche: Welke strategie wint?
Vergelijk de debt snowball en debt avalanche methoden met echte cijfers, psychologisch onderzoek en een tool om beide met je schuld te testen.
Table of contents
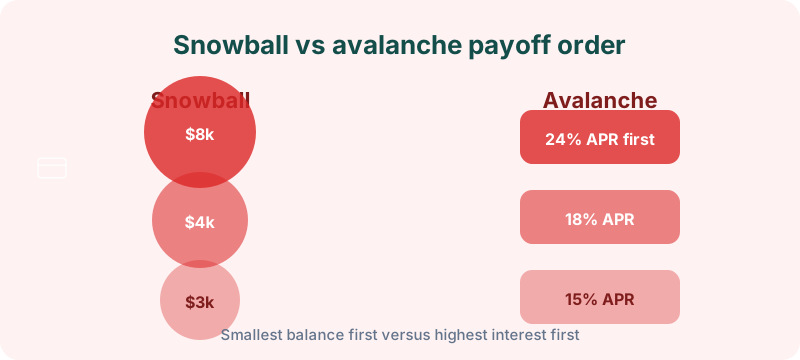
Debt avalanche betaalt eerst het hoogste debetpercentage (meestal laagste rente kosten). Debt snowball betaalt eerst het kleinste saldo (meestal snellere psychologische overwinningen). Beide houden minimums op elke andere schuld terwijl je één doel aanvalt—de winnaar is de methode die je lang genoeg volhoudt om te eindigen.
Voordat je betalingen reorganiseert, modelleer beide paden in Budget Planner HQ’s gratis debt payoff planner met je saldi, percentages en minimums. Cijfers verslaan slogans wanneer de eerste kaart een jaar zou duren om te vereffenen.
Hoe de avalanche werkt
Maak een lijst van alle schulden op rentepercentage, van hoog naar laag. Betaal minimums op alles behalve de hoogste-rente schuld, die elke extra euro krijgt. Wanneer die schuld is geëlimineerd, rol de betaling door in het volgende hoogste percentage. De berekening is eenvoudig: je betaalt minder rente totaal omdat dure schuld het snelst verdwijnt.
Voor iemand met €13.600 over drie kaarten bij 24%, 18% en 15%, kan de avalanche €1.800+ aan rente besparen vergeleken met de snowball over dezelfde aflossingperiode. Maar die besparing materialiseert alleen als je gemotiveerd blijft voor de lange termijn.
Uitgewerkt voorbeeld: avalanche vs snowball
| Schuld | Saldo | Debetpercentage | Minimum |
|---|---|---|---|
| Kaart A | €7.300 | 24% | €146 |
| Kaart B | €3.600 | 18% | €72 |
| Kaart C | €2.700 | 15% | €54 |
Extra betaling beschikbaar: €275/maand (totaal €547 naar schuld)
Avalanche volgorde: Kaart A, dan B, dan C. Hoogste debetpercentage gaat eerst.
Snowball volgorde: Kaart C (€2.700), dan B, dan A. Kleinste saldo gaat eerst.
Met deze cijfers eindigt avalanche doorgaans iets eerder en met minder totale rente. Snowball elimineert Kaart C in ongeveer 5-6 maanden, wat een vroege overwinning geeft terwijl Kaart A nog een groot saldo heeft. Voer je exacte kaarten in de debt payoff planner om het euro verschil voor jouw situatie te zien.
Op deze voorbeeldschuld kan avalanche €365-€730 besparen aan totale rente versus snowball over de volledige aflossingperiode. Die kloof krimpt als percentages dichter bij elkaar zijn of als snowball je consistent houdt betalen terwijl avalanche tot burnout leidt. De planner toont exacte euro’s zodat je met open ogen kiest.
Hoe de snowball werkt
Zelfde structuur, maar richt je eerst op het kleinste saldo ongeacht percentage. De snelle aflossing, vaak binnen een paar maanden, creëert een zichtbare mijlpaal die bewijst dat het systeem werkt. Die psychologische boost helpt veel mensen toegewijd te blijven wanneer de avalanche 18+ maanden zou duren om vooruitgang te tonen op het eerste doel.
De debt payoff planner toont beide tijdlijnen naast elkaar met je specifieke schulden, zodat je het echte kostenverschil kunt zien voordat je kiest.
Wanneer de snowball schittert:
- Je hebt veel kleine schulden (medische rekeningen, winkelkaarten, oude saldi)
- Eerdere aflossingpogingen faalden omdat vooruitgang onzichtbaar voelde
- Eén groot hoog-rente saldo zou jaren duren om eerst onder avalanche te vereffenen
Wat het onderzoek zegt
Een Harvard Business Review studie volgde 6.000 mensen die een gestructureerd schuld aflossingprogramma gebruikten. Degenen die begonnen met kleine saldi (snowball benadering) waren eerder geneigd al hun schuld te elimineren dan degenen die begonnen met hoge-rente saldi. De motivatiefactor is belangrijker dan de berekening voor de meeste mensen.
Dat betekent niet dat berekening irrelevant is. Het betekent voltooiingspercentage drijft echte-wereld resultaten. Een perfect-op-papier plan dat je in maand vier verlaat verliest van een goed-genoeg plan dat je afmaakt.
Hybride benaderingen werken ook: snowball de eerste een of twee kleine saldi voor momentum, schakel dan over naar avalanche voor de resterende hoge-rente schulden. Modelleer beide fases in de debt payoff planner.
Bouw je aflossingplan
De debt payoff planner modelleert beide strategieën met je werkelijke cijfers. Voer elke schuld saldo, rentepercentage en minimale betaling in. Zie totale betaalde rente, maanden tot aflossing, en de vereiste maandelijkse betaling voor elke methode. De data verwijdert het giswerk.
Voordat je begint, maak cashflow vrij in de budget planner . De meeste succesvolle aflossingplannen omvatten een vaste maandelijkse schuld extra die is geboekt als huur. Volg totale vooruitgang met de financial health score naarmate saldi dalen en benutting daalt.
Veelgemaakte fouten
Elke maand van methode wisselen. Kies één benadering voor minimaal 90 dagen. Constante strategie hopping reset mentaal momentum.
Extra betalen voordat minimums op alle schulden dekken. Late kosten en penalty debetpercentages vernietigen vooruitgang. Eerst minimums, dan extra’s naar de doelschuld.
Nieuwe kosten toevoegen op kaarten die je aflost. Aflossingsberekening veronderstelt dat het saldo alleen naar beneden gaat. Nieuwe uitgaven veranderen het plan in een tredmolen.
Het renteverschil negeren. Als avalanche €3.650 bespaart en je snelle overwinningen nodig hebt, ken dan de afweging die je maakt. Geïnformeerde keuzes blijven beter.
Het noodbuffer vergeten. Zonder €500-€1.000 gespaard, landt de volgende verrassing terug op een kaart. Een starterfonds en schuldplan werken samen.
FAQ
Welke methode bespaart meer geld?
Debt avalanche minimaliseert bijna altijd totale rente wanneer percentages betekenisvol verschillen. De kloof krimpt wanneer percentages vergelijkbaar zijn of saldi scheef zijn.
Is de snowball methode slecht?
Nee. Het is iets duurder in rente voor veel mensen maar vaak beter om ze naar schuldenvrije status te krijgen. Afgewerkt verslaat theoretisch optimaal.
Kan ik snowball en avalanche combineren?
Ja. Verwijder kleine saldi eerst voor momentum, val dan het hoogste debetpercentage aan. De debt payoff planner helpt hybride sequencing te vergelijken.
Hoeveel extra moet ik elke maand betalen?
Elk bedrag boven minimums helpt. Veel huishoudens richten €90-€275 extra na essentials en een starter noodfonds. De planner toont hoe elke extra euro je aflossingsdatum verandert.
Wat nu te doen
Voer je schulden door de debt payoff planner en vergelijk beide methoden. Kies degene die bij je persoonlijkheid past. Als je snelle overwinningen nodig hebt om gemotiveerd te blijven, ga snowball. Als je gemotiveerd bent door elke euro mogelijk besparen, ga avalanche. De slechtste strategie is geen strategie. Voor creditcard-specifieke tactieken, zie hoe creditcardschuld snel af te lossen.